
 Canada (English)
 Colombia
 Caribbean and Puerto Rico
 Ecuador
 India
 Indonesia
 Ireland
 Malaysia
 Mexico
 Panama
 Peru
 Philippines
 Singapore
 South Africa
 Sri Lanka
 Thailand
 United Kingdom
 United States
 AcumatiCares


Qu'est-ce que la comptabilité de projet, et en quoi diffère-t-elle de la comptabilité générale ?
Ces deux approches sont complémentaires plutôt que concurrentes. La comptabilité de projet fournit aux responsables des informations détaillées pour le pilotage de chaque projet, tandis que la comptabilité générale offre un tableau financier complet de l’entreprise. Les opérations liées aux projets doivent, en fin de compte, être enregistrées dans le grand livre et rapprochées avec celui-ci.
Les états financiers à l'échelle de l'entreprise peuvent indiquer qu'une société a réalisé un bénéfice sans préciser quels projets ont généré ce résultat. Une entreprise de construction gérant plusieurs contrats, un cabinet de conseil travaillant avec des clients sur la base d'honoraires fixes ou de forfaits, ou encore une société de logiciels proposant des missions basées sur des étapes clés, ont besoin d'une visibilité financière au niveau des projets.
La comptabilité de projet offre cette visibilité en reliant les budgets, les coûts, les délais, la facturation, le chiffre d'affaires et les marges à chaque projet. Cet article explique en quoi elle diffère de la comptabilité générale, comment fonctionne le processus de comptabilité de projet, quels rapports sont importants et dans quels cas un logiciel dédié peut s'avérer nécessaire.
Principaux enseignements
- La comptabilité de projet permet de suivre les coûts, les budgets, la facturation, le chiffre d'affaires et la rentabilité au niveau de chaque projet plutôt qu'à l'échelle de l'entreprise.
- La comptabilité générale et la comptabilité de projet répondent à des objectifs différents et s'adressent à des utilisateurs différents ; elles doivent donc être harmonisées plutôt que de fonctionner de manière indépendante.
- Les responsables financiers ont tout intérêt à suivre la comptabilité des projets tout au long de leur cycle de vie, et pas seulement lors de la clôture de la période.
- La comptabilisation des produits dans les entreprises fonctionnant par projets diffère souvent du calendrier de facturation et nécessite une harmonisation rigoureuse avec les clauses contractuelles et les normes comptables.
- Les entreprises en pleine croissance devraient se demander si leurs outils actuels leur permettent de gérer la complexité des projets, et pas seulement la facturation ou le suivi des tâches.
- Les systèmes ERP qui relient les données financières des projets aux données opérationnelles offrent aux équipes financières, aux chefs de projet et aux dirigeants une vue commune et en temps réel des performances des projets.
| Zone de comparaison | Comptabilité générale | Comptabilité des projets |
|---|---|---|
|
Objectif principal |
Résultats financiers et situation financière de l'ensemble de l'organisation | Résultats financiers d'un projet, d'une mission ou d'un contrat donné |
|
Unité organisationnelle |
Société, entité, service, compte ou secteur de reporting | Projet, tâche, phase, code de coût, contrat ou livrable |
|
Objectif principal |
Information financière, contrôles, conformité et prise de décision à l'échelle de l'entreprise | Contrôle budgétaire, gestion des coûts, facturation, prévisions et rentabilité des projets |
|
Documents comptables |
Grand livre, journaux, livres auxiliaires et états financiers | Budgets de projet, coûts, engagements, délais, dépenses, facturation et recettes |
|
Fréquence des rapports |
Enregistrés de manière continue et présentés par période comptable | Faisant l'objet d'un suivi tout au long du cycle de vie du projet et lors des périodes de rapport |
|
Rapports courants |
Compte de résultat, bilan, tableau des flux de trésorerie et balance de vérification | Comparaison entre le budget et les chiffres réels, compte de résultat du projet, travaux en cours, état de la facturation et prévisions jusqu'à l'achèvement |
|
Utilisateurs principaux |
Équipes financières, dirigeants, responsables, auditeurs, prêteurs et autres parties prenantes | Chefs de projet, équipes financières, responsables opérationnels et cadres dirigeants |
|
Décisions approuvées |
Performance financière globale, liquidité, conformité et allocation des ressources | Devis de projet, dotation en personnel, maîtrise des coûts, facturation, ordres de modification et gestion des marges |
|
Lien avec le grand livre général |
Fournit l'historique financier complet de l'organisation | Fournit des informations détaillées au niveau du projet qui doivent être enregistrées dans le grand livre et rapprochées avec celui-ci |
Qu'est-ce que la comptabilité de projet en finance d'entreprise ?
La comptabilité de projet désigne le processus consistant à enregistrer, suivre et rendre compte de l'activité financière liée à des projets, des missions ou des contrats spécifiques. Elle offre aux équipes financières et aux équipes de projet une vue détaillée des performances de chaque projet par rapport à son budget, à son plan de facturation, aux exigences contractuelles et à la marge prévue.
Fondamentalement, la comptabilité de projet organise les éléments suivants autour de chaque projet, plutôt qu'à l'échelle de l'entreprise dans son ensemble :
- Budgets des projets, coûts directs et coûts indirects
- Coûts directs et indirects
- Main-d'œuvre, matériaux et frais
- Engagements d'achat et ordres de modification
- Temps facturable, facturation et chiffre d'affaires
- Marge par projet
- Facturation et recouvrement des clients
- Travaux en cours
- Reconnaissance des revenus
- Délais prévisionnels jusqu'à l'achèvement et rentabilité attendue
La comptabilité de projet revêt une importance particulière dans les secteurs de la construction, de l'ingénierie, des services professionnels, des logiciels, des services sur site et dans d'autres secteurs où les coûts et les recettes varient considérablement d'un projet à l'autre.
Que doit savoir un professionnel de la finance en matière de comptabilité de projet ?
La comptabilité de projet offre aux professionnels de la finance une vision plus claire des projets rentables, dépassant le budget, sous-facturés ou à risque, ce qui leur permet de prendre des décisions plus éclairées tout au long du cycle de vie du projet, plutôt qu’a posteriori. Les professionnels de la finance s'appuient sur l'analyse des écarts, les rapports comparatifs entre le budget et les chiffres réels, le suivi des travaux en cours (WIP) et les comptes de résultats spécifiques à chaque projet pour évaluer la santé financière de chaque projet. La comptabilité de projet facilite la prise de décision en interne, notamment en matière d'allocation des ressources, de négociation des contrats et de gestion des marges.
Comment fonctionne le processus de comptabilité de projet ?
Le processus de comptabilité de projet débute dès la mise en place d'un projet et se poursuit jusqu'à sa clôture financière. Bien que les détails varient selon le secteur d'activité, le contrat et les principes comptables, la plupart des organisations suivent ces sept étapes.
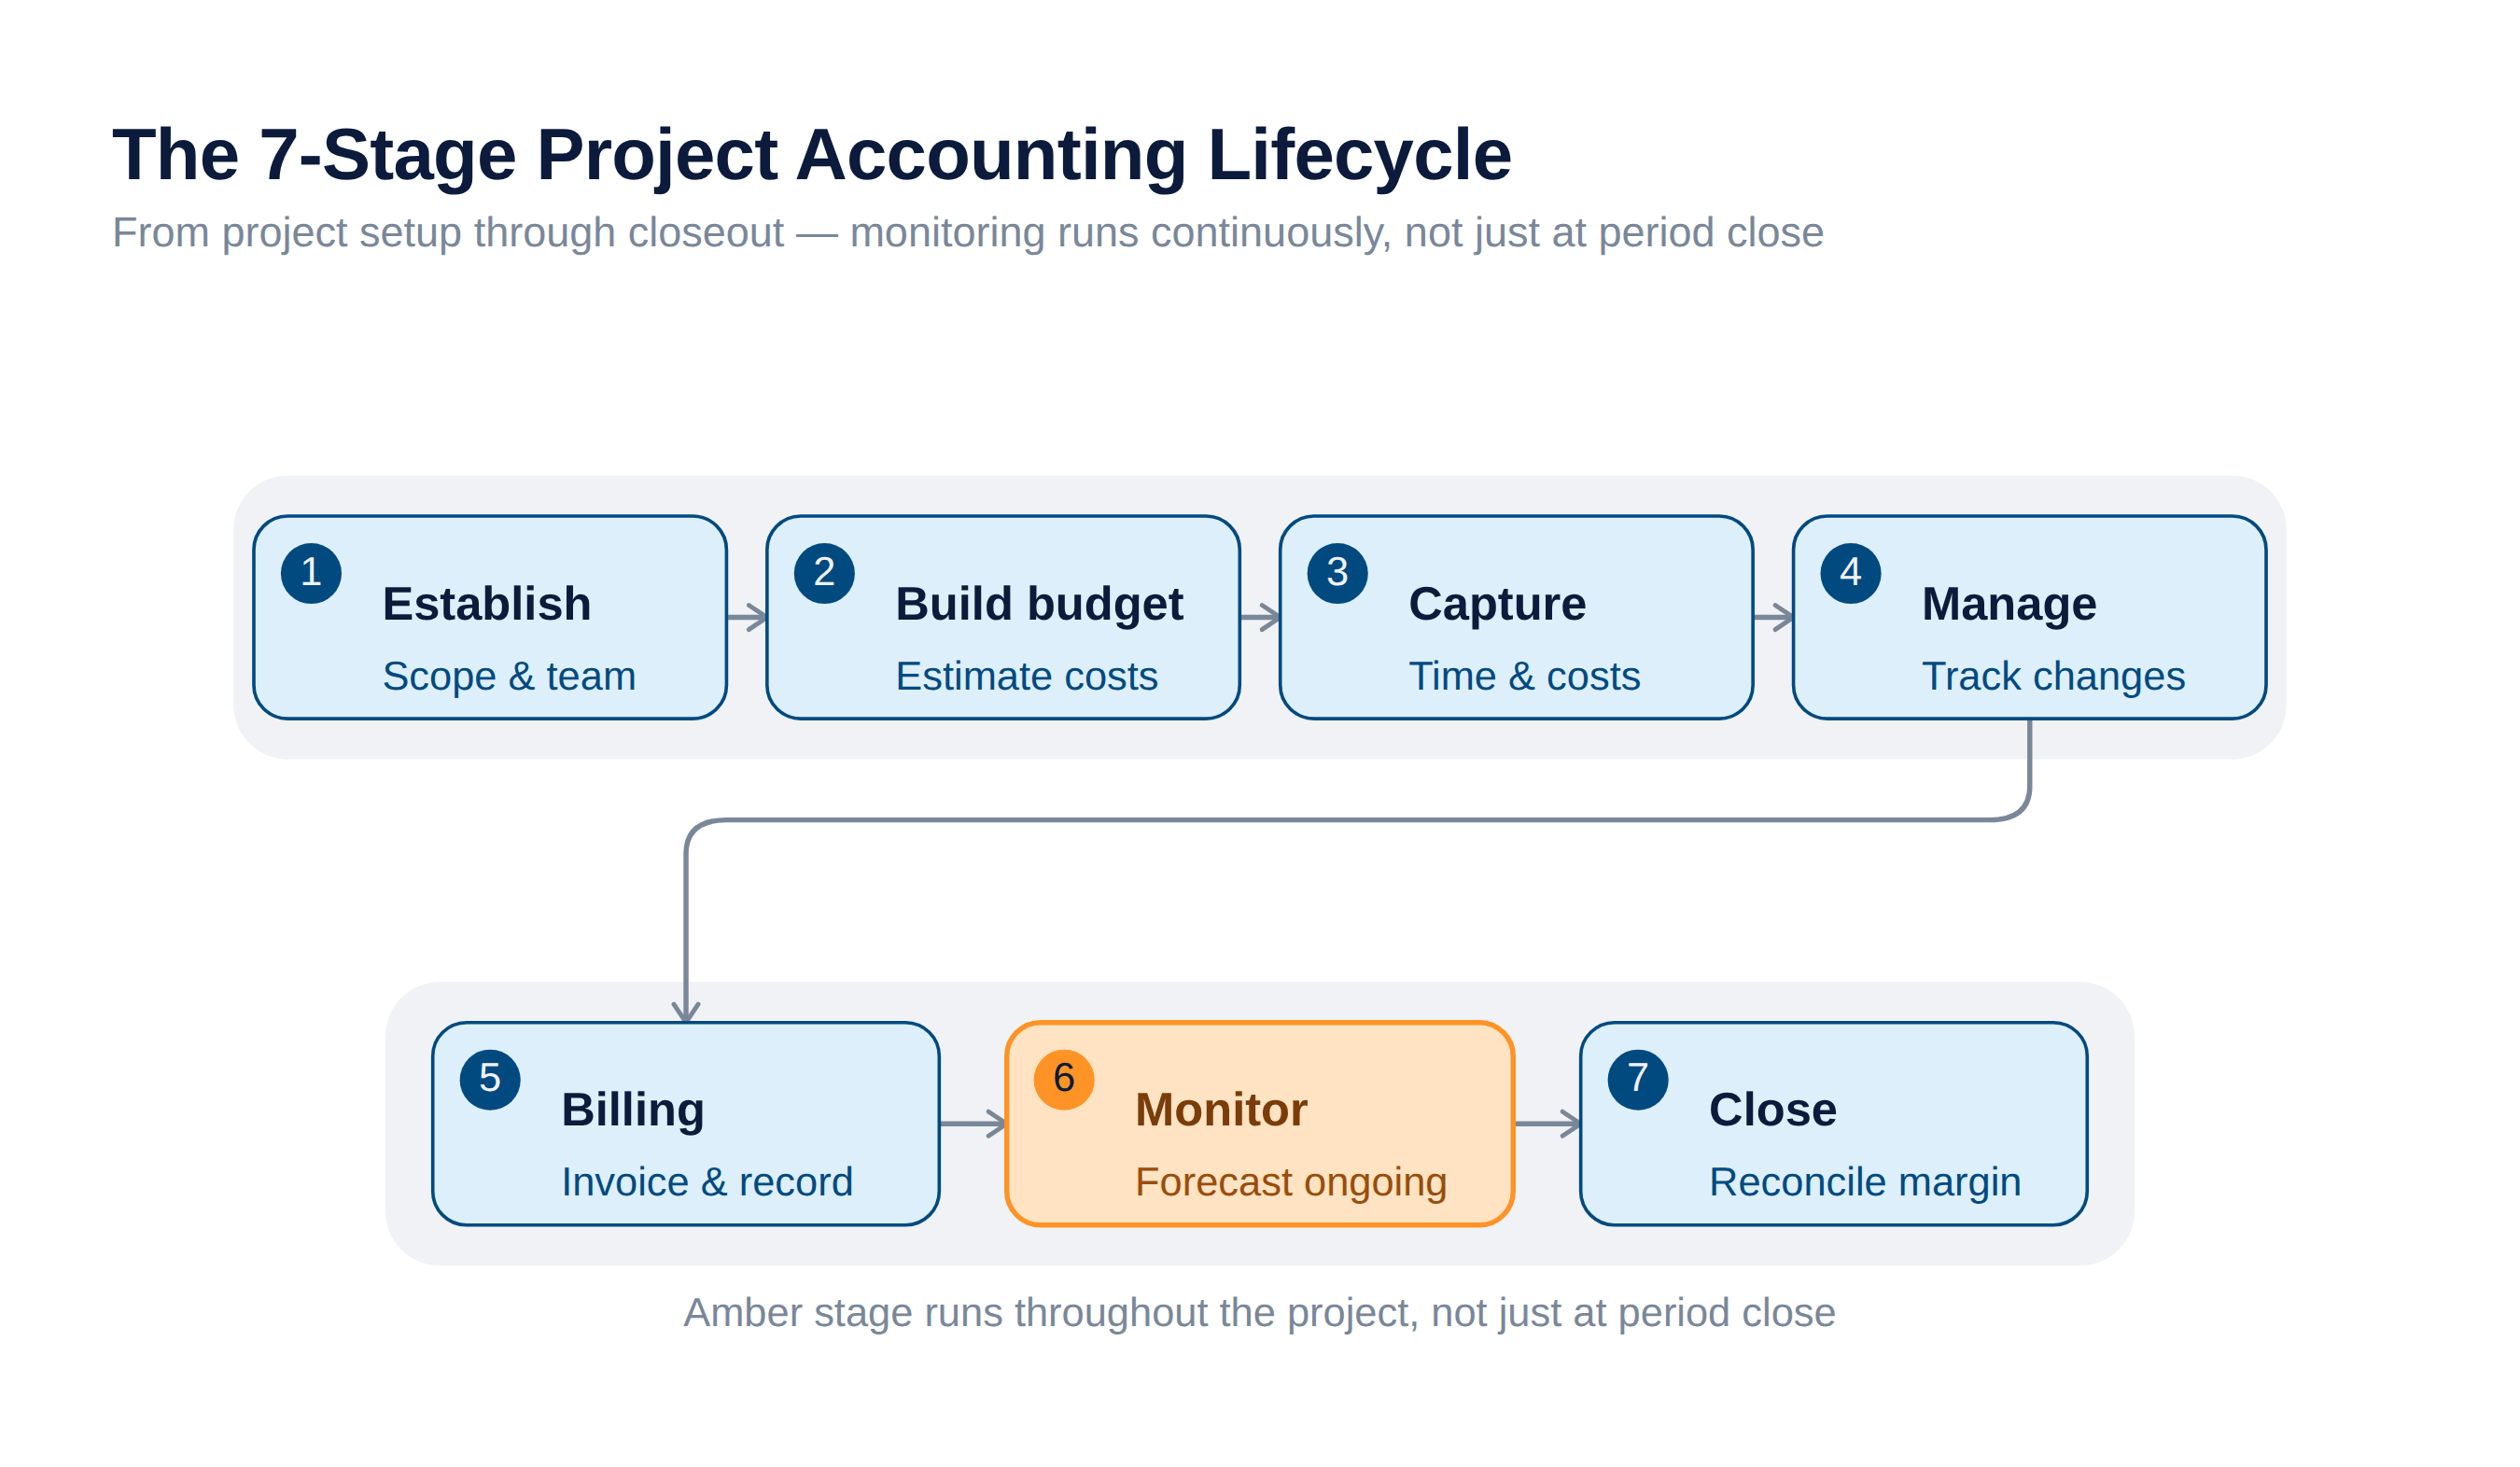
- Mettre en place la structure du projet. Créer la fiche du projet et définir son client, son contrat, son responsable, ses dates, ses tâches, ses phases, ses codes de coûts, ses règles de facturation et sa structure de reporting financier.
- Élaborer et approuver le budget. Estimer les recettes, les coûts de main-d'œuvre, les coûts des matériaux, des services, les frais généraux, les coûts d'équipement et les autres coûts. Établir le budget initial et définir les modalités d'approbation et d'enregistrement des révisions.
- Enregistrez les opérations liées au projet. Affectez le temps, les dépenses, les achats, les matériaux, les coûts des sous-traitants et les autres opérations au projet, à la tâche et à la catégorie de coûts appropriés.
- Gérer les engagements et les modifications. Assurer le suivi des engagements d'achat, des contrats de sous-traitance, des ordres de modification, des révisions budgétaires et de tout autre événement susceptible d'influencer les coûts ou les recettes prévus du projet.
- Facturer le client et comptabiliser le chiffre d'affaires. Établir les factures conformément au mode de facturation prévu dans le contrat et comptabiliser le chiffre d'affaires selon les principes comptables de l'entreprise et les normes applicables. La facturation et la comptabilisation du chiffre d'affaires peuvent intervenir à des moments différents.
- Suivre les performances et mettre à jour les prévisions. Comparer les budgets aux coûts réels et engagés, examiner les activités non facturées, estimer les coûts restants pour mener à bien le projet et mettre à jour les prévisions de chiffre d'affaires, de bénéfice et de marge.
- Clôturer et évaluer le projet. Effectuer la facturation finale, régler les engagements en suspens, rapprocher les écritures du projet avec le grand livre, calculer la rentabilité finale et consigner les enseignements tirés pour les futurs devis et projets.
Quel est un exemple de comptabilité de projet ?
Prenons l'exemple d'un cabinet de services professionnels chargé de mener à bien un projet de mise en œuvre à forfait, dont la valeur contractuelle s'élève à 500 000 dollars et le budget initial à 400 000 dollars. Au cours du projet, l'entreprise enregistre le temps de travail de ses salariés, les factures des sous-traitants, les frais de déplacement, la facturation aux clients et les modifications approuvées relatives au projet.
Si les coûts réels s'élèvent à 240 000 $, que les coûts engagés totalisent 60 000 $ et que l'équipe de projet estime que 120 000 $ supplémentaires seront nécessaires pour achever les travaux, le coût final prévisionnel s'élève à 420 000 $. À moins d'une variation du chiffre d'affaires lié au contrat, le bénéfice attendu du projet serait de 80 000 $ et sa marge prévue serait de 16 %.
La comptabilité générale intégrera à terme les opérations du projet dans les états financiers de l'ensemble de l'entreprise. La comptabilité de projet fournit les informations détaillées nécessaires pour identifier le dépassement de coûts prévu de 20 000 dollars alors que le projet est encore en cours.
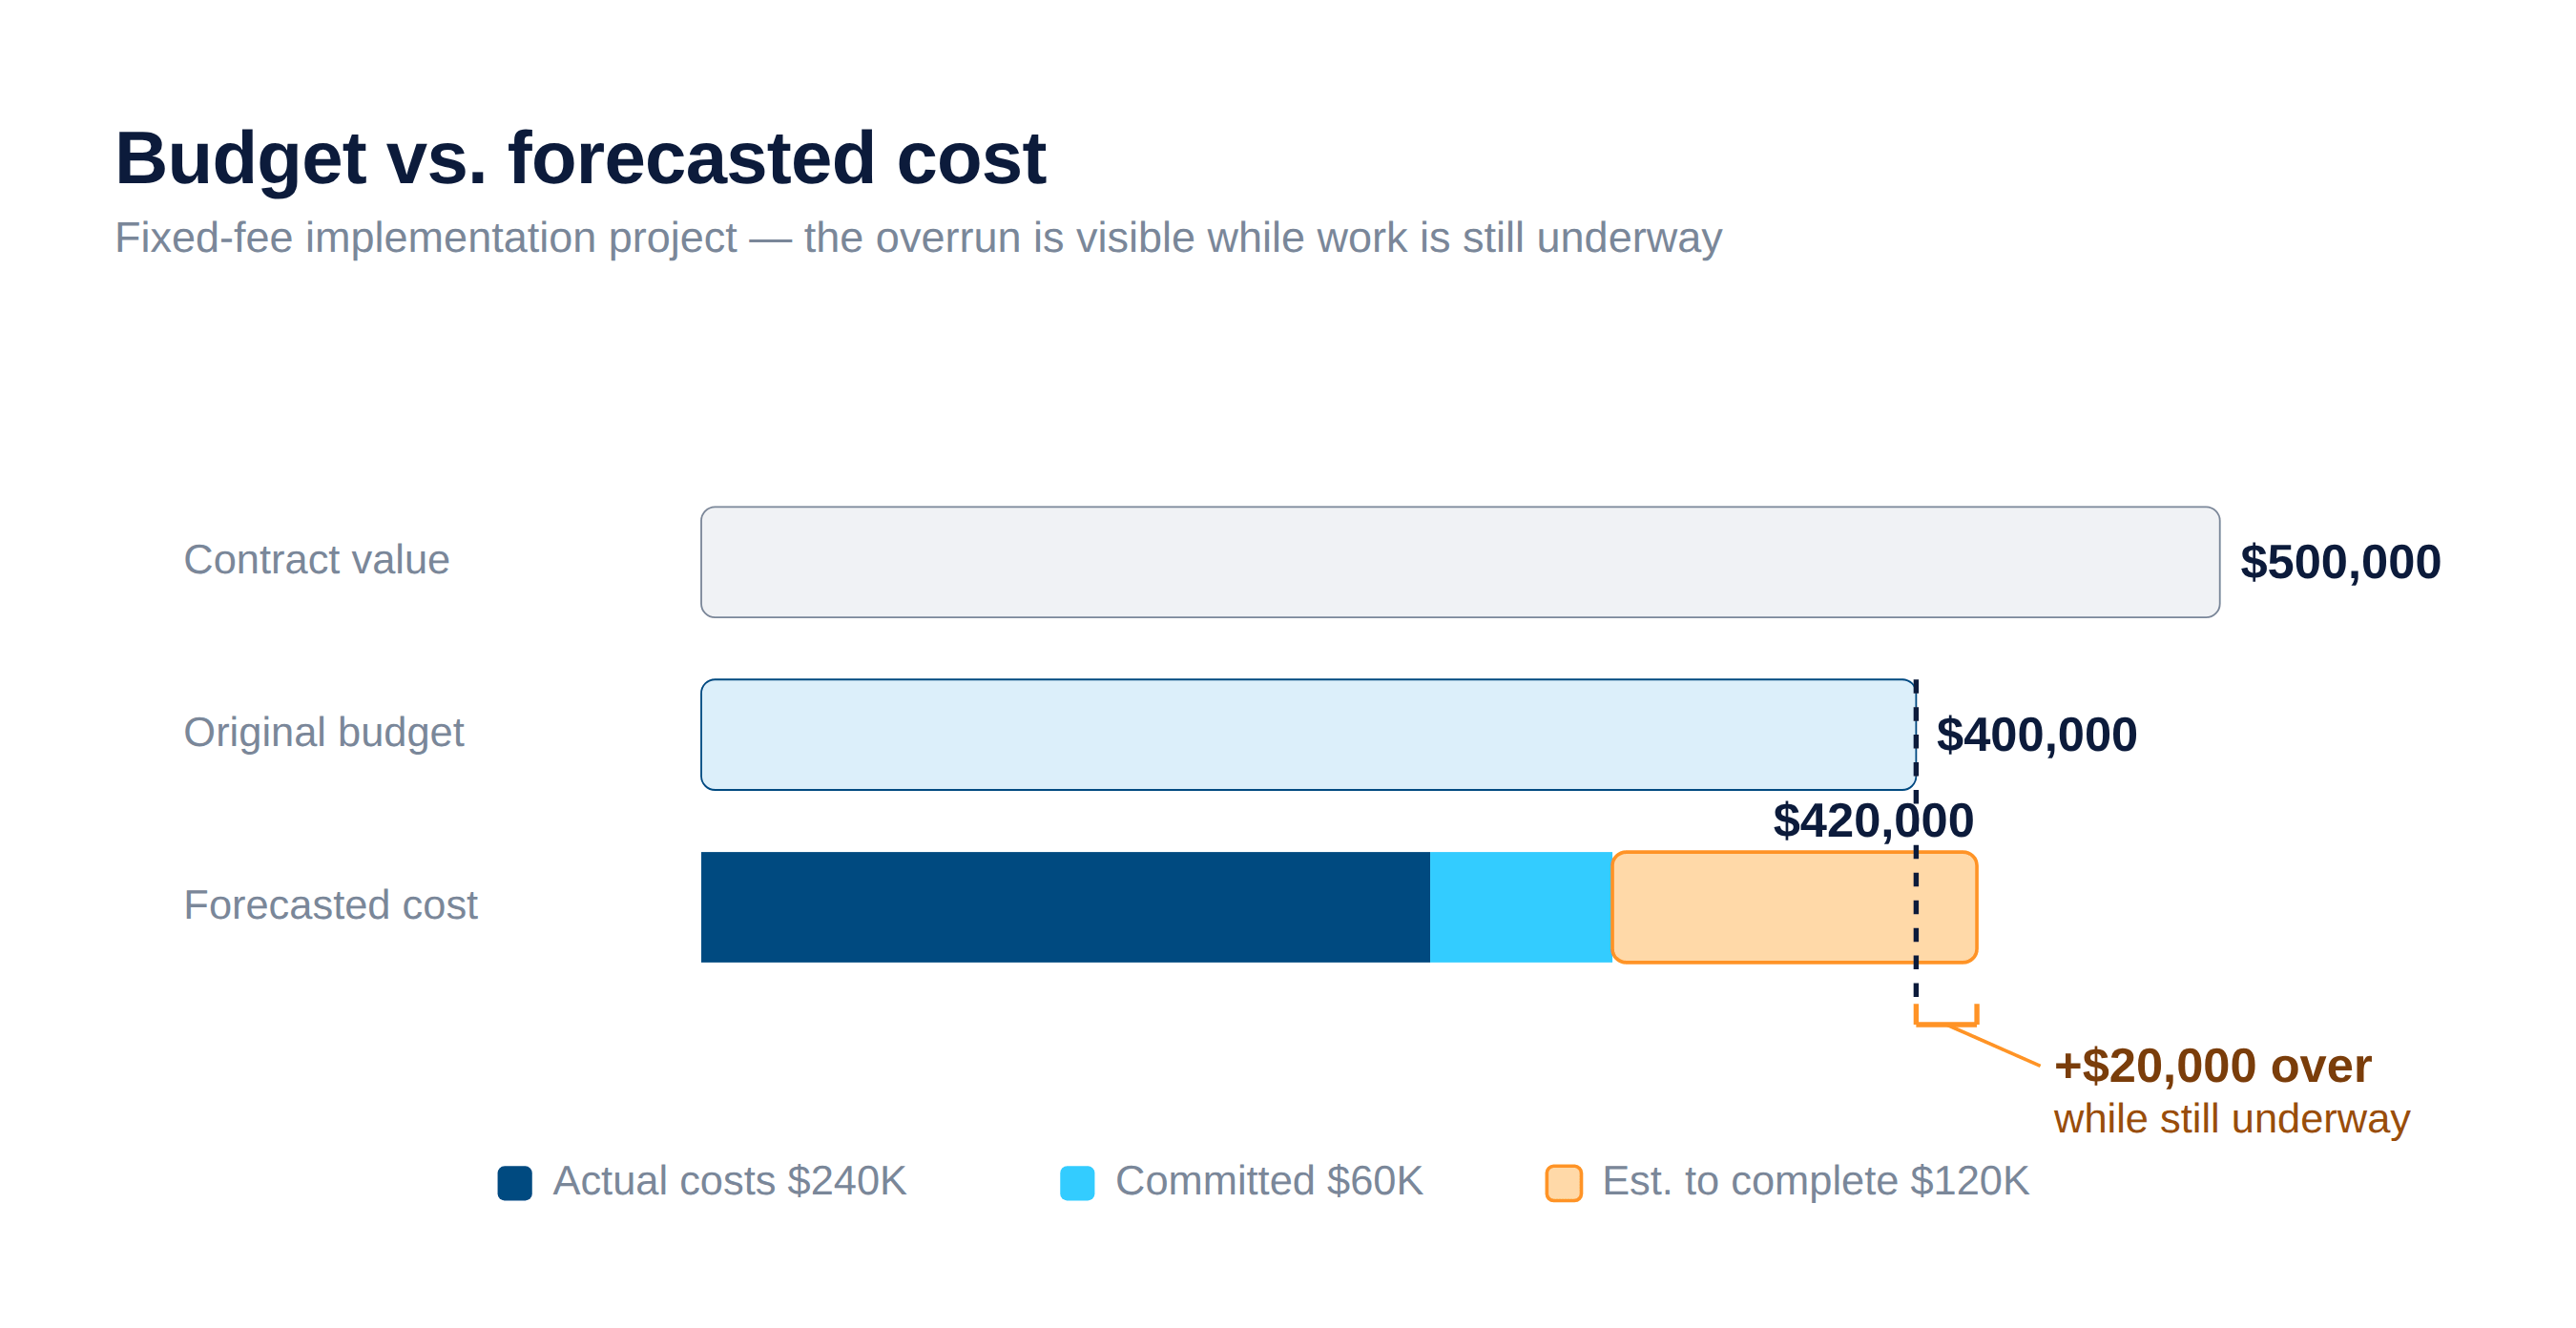
Cet exemple simplifié illustre la prévision d'un projet, et non la comptabilisation des produits. Le traitement comptable effectif dépend du contrat, des principes comptables et des normes applicables.
En quoi la comptabilité de projet diffère-t-elle de la comptabilité générale ?
La comptabilité générale rend compte de la santé financière de l'entreprise dans son ensemble et recense l'activité financière à la clôture de la période. La comptabilité de projet rend compte de la santé financière de chaque projet pris individuellement et fait généralement l'objet d'un suivi continu, ce qui permet de détecter les problèmes liés aux dépassements de coûts ou aux lacunes de facturation tant qu'il est encore temps d'agir. Comprendre cette distinction aide les organisations à concevoir une structure de reporting adaptée à leurs besoins.
La comptabilité générale organise les données financières autour du grand livre, des comptes, des services et des périodes comptables, et génère des états financiers tels que le compte de résultat, le bilan et le tableau des flux de trésorerie. La comptabilité de projet organise l'activité financière autour des budgets de projet, des tâches, des phases, des contrats et des livrables, et génère des rapports qui reflètent la performance d'une mission donnée, de son début à sa fin.
Les utilisateurs, le calendrier et les objectifs qui sous-tendent ces décisions varient également. La comptabilité générale s'adresse aux dirigeants, aux auditeurs et aux parties prenantes externes qui ont besoin de données sur les performances à l'échelle de l'entreprise, tandis que la comptabilité de projet s'adresse aux chefs de projet, aux équipes financières et aux responsables opérationnels qui doivent réagir en temps réel aux indicateurs financiers spécifiques à chaque projet.
Il est essentiel de souligner que la comptabilité de projet doit faire l'objet d'un rapprochement avec le grand livre général, plutôt que de fonctionner comme un processus isolé sur tableur. Ces deux fonctions doivent se compléter : la comptabilité de projet doit alimenter le grand livre général et fournir aux équipes financières à la fois une vision détaillée au niveau des projets et une cohérence financière à l'échelle de l'entreprise. Lorsque les données de projet sont stockées en dehors du système financier central, les écarts de rapprochement, les incohérences dans les rapports et les erreurs de facturation deviennent plus difficiles à détecter et à corriger.
Comptabilité de projet et comptabilité générale
| Comptabilité générale | Comptabilité des projets | |
|---|---|---|
|
Portée |
À l'échelle de l'entreprise | Projets individuels |
|
Calendrier |
Rapports de fin de période | De manière continue, tout au long du cycle de vie du projet |
|
Rapports |
Compte de résultat, bilan, tableau des flux de trésorerie | Budget vs. chiffres réels, compte de résultat du projet, travaux en cours, état de la facturation |
|
Utilisateurs principaux |
Dirigeants, auditeurs, parties prenantes externes | Chefs de projet, équipes financières, responsables opérationnels |
|
Objet de la décision |
Performance de l'entreprise et conformité | Rentabilité des projets, précision de la facturation, gestion des marges |
Quels sont les rapports les plus importants pour la prise de décision au niveau des projets ?
Les rapports comptables de projet les plus utiles sont ceux qui fournissent aux dirigeants les informations dont ils ont besoin pour prendre des décisions opérationnelles concrètes, qu'il s'agisse d'ajuster les effectifs, d'approuver un avenant, de réviser des prévisions ou d'évaluer la rentabilité d'un contrat.
Les rapports principaux comprennent généralement :
| Rapport comptable de projet | Ce que cela montre | Décision qu'elle soutient |
|---|---|---|
|
Budget par rapport aux résultats réels |
Écarts entre les coûts ou les recettes prévisionnels et les coûts ou les recettes réels | Déterminer les domaines dans lesquels des mesures correctives sont nécessaires |
|
Compte de résultat du projet |
Chiffre d'affaires, coûts, bénéfice et marge d'un projet | Évaluer les résultats financiers |
|
Rapport sur les coûts engagés |
Bons de commande, contrats de sous-traitance et autres coûts non encore comptabilisés en tant que données réelles | Estimer les dépenses et les besoins en trésorerie futurs |
|
Prévision jusqu'à l'achèvement |
Coûts restants prévus et résultats finaux estimés | Identifier les dépassements potentiels avant l'achèvement du projet |
|
Temps et frais non facturés |
Activité facturable qui n'a pas encore fait l'objet d'une facture | Éviter les factures manquantes ou en retard |
|
Rapport d'avancement des travaux |
Activité de projet pouvant nécessiter une facturation ou un traitement comptable | Accompagner le bilan de fin d'exercice et l'établissement des états financiers |
|
Rapport sur l'état de la facturation |
Montants facturés, non facturés, encaissés ou impayés | Suivre la facturation et les paiements des clients |
|
Calendrier de comptabilisation des produits |
Chiffre d'affaires comptabilisé et restant à comptabiliser conformément à la politique comptable applicable | Aligner les rapports financiers sur l'exécution des contrats |
|
Rapport sur la marge du projet |
Rentabilité actuelle et prévisions de rentabilité | Apporter un soutien aux décisions en matière de tarification, de dotation en personnel et de portefeuille |
Les rapports les plus importants dépendent des modèles de facturation. Un projet en « temps et matériaux » nécessite de surveiller de près les heures et les dépenses non facturées, tandis qu’un contrat à prix fixe exige un suivi minutieux des coûts engagés par rapport au budget du projet afin de préserver la marge. Les modèles de facturation « coût majoré », « au fur et à mesure » et « par jalons » génèrent chacun des besoins différents en matière de reporting, et les équipes financières ont tout intérêt à configurer les rapports de projet de manière à refléter la structure de chaque contrat. L’objectif est d’obtenir une vision financière claire qui aide les chefs de projet à prendre des décisions plus rapides et mieux éclairées.
La comptabilité de projet est-elle la même chose que le calcul des coûts par projet ?
La comptabilité de projet et le calcul des coûts par projet sont liés, mais ils ne sont pas identiques.
Le calcul du coût d'une commande consiste à imputer la main-d'œuvre, les matériaux, les frais généraux et les autres coûts à une commande spécifique, afin que l'entreprise puisse déterminer le coût de cette commande.
La comptabilité de projet a une portée plus large. Outre le calcul des coûts par projet, elle peut inclure les budgets, les engagements, la facturation des clients, la comptabilisation des produits, les travaux en cours, les flux de trésorerie, les prévisions et la rentabilité des projets. Le calcul des coûts par projet peut donc être considéré comme l'un des éléments d'un processus complet de comptabilité de projet.
Quand une entreprise doit-elle améliorer ses processus de comptabilité de projet ?
Une entreprise doit renforcer ses processus de comptabilité de projet lorsque la visibilité tardive sur les marges, la facturation manuelle, le suivi à l'aide de tableurs ou une répartition incohérente des coûts nuisent à sa capacité à gérer la rentabilité de ses projets en toute confiance.
Une entreprise peut être amenée à renforcer ses processus de comptabilité de projet dans les cas suivants :
- Les dépassements budgétaires liés aux projets ne sont constatés qu'une fois les travaux terminés.
- Les responsables ne peuvent pas consulter le bénéfice ou la marge actuelle du projet.
- Le temps et les dépenses sont enregistrés en retard ou affectés à de mauvais projets.
- La facturation nécessite un important travail de préparation sur tableur.
- Il arrive régulièrement que des heures facturables ou des frais ne soient pas pris en compte.
- Les budgets et les prévisions des projets sont gérés en dehors du système comptable.
- Les engagements d'achat ne sont pas pris en compte dans les rapports sur les coûts des projets.
- Les modifications de commande ne sont pas prises en compte immédiatement dans les budgets ou la facturation.
- Les rapports de projet ne concordent pas avec le grand livre.
- Le service financier consacre beaucoup de temps à la consolidation des données provenant de systèmes disparates.
- Différentes équipes font état de résultats différents pour un même projet.
- Les projets impliquant plusieurs entités ou plusieurs devises nécessitent un travail manuel considérable.
Pour les petites et moyennes entreprises en pleine croissance, les facteurs déclencheurs sont souvent d’ordre structurel : davantage d’entités, davantage de projets, des contrats plus complexes, davantage d’équipes travaillant à distance et davantage de parties prenantes qui ont besoin de données de projet en temps réel que leurs systèmes actuels ne peuvent pas fournir de manière fiable. Cela vaut tout particulièrement pour les entreprises axées sur les projets qui gèrent des équipes dispersées, des opérations multi-sites ou des besoins de reporting transfrontaliers, où les incohérences dans la répartition des coûts ou la comptabilisation des revenus peuvent s’accumuler d’une entité à l’autre. De légères variations des coûts de main-d’œuvre, de matériaux ou de sous-traitance peuvent avoir un impact significatif sur la rentabilité d’un projet à prix contractuel fixe, ce qui justifie d’autant plus la mise en place de contrôles plus rigoureux au niveau des projets à mesure que la complexité des contrats augmente.
Comment les équipes financières peuvent-elles réduire les tâches manuelles liées à la comptabilité de projet ?
Les équipes financières peuvent réduire les tâches manuelles liées à la comptabilité de projet en intégrant la saisie des heures, les dépenses, les achats, les stocks, les engagements, la facturation, les budgets de projet et le reporting financier. Les opérations doivent être affectées au bon projet dès leur création, plutôt que d’être classées a posteriori à l’aide de tableurs.
L'automatisation permet de rationaliser les tâches récurrentes telles que la saisie des heures, la transmission des notes de frais pour validation, la mise à jour des coûts engagés, la préparation des factures, la comptabilisation des opérations liées aux projets et l'actualisation des rapports. Les exceptions doivent être transmises au responsable financier concerné ou au chef de projet pour examen.
L'automatisation ne remplace ni le jugement comptable ni les contrôles financiers. La répartition des coûts, la comptabilisation des produits, l'interprétation des contrats, les modifications des prévisions et les ajustements de fin de période nécessitent toujours un examen et une validation appropriés.
Pourquoi la comptabilisation des produits est essentielle dans la comptabilité de projet
La comptabilisation des produits dans la comptabilité de projet renvoie au principe consistant à comptabiliser les produits au moment où ils sont acquis, ce qui peut ne pas coïncider avec la date d'émission des factures ou celle de l'encaissement des fonds, ce qui en fait l'un des aspects les plus importants et les plus complexes sur le plan technique de la gestion financière des projets.
Pour les entreprises fonctionnant par projet, la comptabilisation du chiffre d'affaires peut devoir être effectuée en fonction :
- Étapes clés ou pourcentage d'avancement.
- Tâches terminées.
- Clauses contractuelles spécifiques.
Acumatica, l’un des principaux fournisseurs d’ERP dans le cloud, a publié un article sur la comptabilisation des produits dans le cadre de la comptabilité de projet. Cet article explique que la méthode du pourcentage d’avancement et la méthode du contrat achevé sont deux approches courantes (désormais intégrées dans le cadre « au fil du temps / à un moment donné » de la norme ASC 606), et que le choix de la méthode appropriée dépend de la nature du projet et des normes comptables applicables. La facturation et la comptabilisation des produits sont liées, mais ne correspondent pas toujours au même événement. Une entreprise peut facturer un acompte à un client tout en comptabilisant les produits de manière progressive au fur et à mesure de l’avancement des travaux, ou bien elle peut achever les travaux avant d’émettre la moindre facture.
Les exigences en matière de comptabilisation des produits peuvent varier en fonction du contrat, de la juridiction, des normes comptables et du modèle économique ; il est donc essentiel de s'appuyer sur une expertise financière et comptable lors de l'élaboration des politiques de comptabilisation. La comptabilisation des produits, la comptabilité des contrats, la répartition des coûts et les pratiques de reporting doivent toujours être adaptées aux politiques comptables spécifiques de l'entreprise, à ses contrôles internes ainsi qu'aux exigences sectorielles et fiscales, et faire l'objet d'un examen par des professionnels qualifiés en comptabilité, audit, fiscalité et conformité, en particulier dans les contextes réglementés, impliquant plusieurs entités, transfrontaliers ou caractérisés par des contrats complexes.
Quelles sont les fonctionnalités les plus importantes dans un logiciel de comptabilité de projet ?
Les fonctionnalités les plus importantes d'un logiciel de comptabilité de projet vont bien au-delà de la simple facturation ou du suivi des tâches. Elles doivent prendre en charge l'ensemble du cycle de vie financier d'un projet, de l'établissement du budget jusqu'à la facturation finale et la comptabilisation des produits.
Voici une liste de contrôle pratique des caractéristiques à prendre en compte pour les entreprises en pleine croissance :
| Capacité | Éléments à évaluer | Pourquoi est-ce important ? |
|---|---|---|
|
Structure du projet |
Projets, tâches, phases, codes de coûts, contrats et modèles | Permet un suivi financier cohérent |
|
Gestion du budget |
Budgets initiaux, révisions, validations et historique des versions | Garantit la responsabilité budgétaire |
|
Saisie des coûts |
Main-d'œuvre, charges, matériaux, matériel, services et frais généraux | Offre une vue d'ensemble complète des coûts du projet |
|
Engagements |
Bons de commande, contrats de sous-traitance et coûts prévisionnels | Améliore les prévisions avant la réception des factures |
|
Facturation |
Facturation au temps et au matériel, à prix fixe, par étapes, au coût majoré et au fur et à mesure de l'avancement des travaux | Prend en charge différents modèles de contrat |
|
Gestion des recettes |
Barèmes de chiffre d'affaires et aide à la mise en œuvre des politiques de comptabilisation applicables | Permet d'harmoniser les activités liées aux projets et les rapports financiers |
|
Gestion du changement |
Demandes de modification, validations, budgets, coûts et facturation | Présente l'impact financier des modifications apportées au périmètre |
|
Rapports sur les projets |
Budget par rapport aux chiffres réels, travaux en cours, marge, état de la facturation et prévisions jusqu'à l'achèvement | Facilite la prise de décisions en temps opportun concernant les projets |
|
Intégration du grand livre général |
Comptabilisation automatisée et rapprochement avec les comptes financiers | Veille au respect de l'intégrité financière à l'échelle de l'entreprise |
|
Intégration opérationnelle |
Achats, gestion des stocks, CRM, paie, services sur le terrain et gestion des ressources | Réduit le nombre de processus déconnectés |
|
Commandes |
Accès basé sur les rôles, autorisations, pistes d'audit et contrôles périodiques | Contribue à la gouvernance et à la responsabilisation |
|
Fonctionnalités multi-entités |
Entités, succursales, devises, répartitions et consolidations | Prend en charge des structures organisationnelles plus complexes |
|
Accès mobile |
Temps, coûts, autorisations et accès aux informations relatives au projet | Prend en charge les équipes dispersées et celles travaillant sur le terrain |
L'intégration est tout aussi importante que les fonctionnalités individuelles. Le système doit être relié au grand livre, à la comptabilité fournisseurs, à la comptabilité clients, aux achats, aux stocks, au CRM, aux services sur le terrain et à la paie, le cas échéant, afin que les données de projet ne soient pas isolées des données financières de l'ensemble de l'entreprise.
L'accès mobile et les autorisations basées sur les rôles facilitent le travail des équipes dispersées et permettent aux parties prenantes concernées d'accéder aux données pertinentes sans avoir à procéder à des transferts manuels de données.
Le logiciel ERP cloud d’Acumatica relie la comptabilité de projet à l’ensemble des données de l’entreprise, notamment les données financières, opérationnelles, de gestion du temps, des dépenses et des services sur site. Il intègre en outre une intelligence artificielle permettant d’identifier des tendances dans les performances des projets et de faciliter l’élaboration de prévisions fondées sur les données. Les entreprises en pleine croissance doivent évaluer si un système candidat est capable de prendre en charge le niveau de complexité de leurs projets, et non pas simplement s’il permet d’émettre une facture ou de suivre une tâche.
En quoi les systèmes ERP aident-ils les entreprises en pleine croissance dans la gestion comptable de leurs projets ?
Les systèmes ERP facilitent la comptabilité de projet en reliant les opérations liées aux projets aux registres financiers et opérationnels généraux de l'entreprise. Les relevés d'heures, les dépenses, les bons de commande, les sorties de stock, les factures clients, les paiements et les écritures de chiffre d'affaires peuvent tous être rattachés à la même fiche de projet et au grand livre.
Cette intégration permet aux chefs de projet et aux équipes financières d'accéder à des informations cohérentes, tout en réduisant le travail de consolidation des feuilles de calcul et les saisies en double. Elle permet également d'évaluer les résultats des projets en les mettant en perspective avec la trésorerie de l'entreprise, la disponibilité des ressources, l'activité des clients et les performances financières.
Une application autonome de comptabilité de projet peut s'avérer suffisante pour des besoins relativement limités. Une approche intégrée à un progiciel de gestion d'entreprise (ERP) peut s'avérer plus appropriée lorsque les aspects financiers d'un projet dépendent fortement des achats, des stocks, de la paie, des services sur site, de la comptabilité multi-entités ou d'autres processus opérationnels.
Conclusion : la comptabilité de projet et la comptabilité générale vont de pair
La comptabilité générale fournit les états financiers à l'échelle de l'entreprise, tandis que la comptabilité de projet explique comment chaque projet contribue à ces résultats. Les entreprises ont besoin de ces deux perspectives pour garantir l'intégrité financière et gérer efficacement les budgets des projets, les coûts, la facturation, les prévisions, le chiffre d'affaires et les marges.
La comptabilité de projet revêt une importance particulière lorsque l'entreprise gère un nombre croissant de projets, des contrats plus complexes, des équipes dispersées géographiquement, plusieurs entités ou différentes méthodes de facturation. L'objectif n'est pas simplement de produire des rapports une fois le projet clôturé, mais de fournir des informations financières fiables suffisamment tôt pour permettre aux responsables financiers et aux chefs de projet d'agir en conséquence.
Les organisations qui évaluent des logiciels de comptabilité de projet doivent examiner dans quelle mesure chaque solution permet de relier les activités liées aux projets au grand livre et aux processus opérationnels associés. Découvrez Acumatica Project Accounting pour voir comment la gestion financière des projets peut être intégrée aux données métier plus générales sur une plateforme ERP dans le cloud.
Questions fréquemment posées
Qu'est-ce que la comptabilité de projet, et en quoi est-elle importante pour les entreprises fonctionnant par projet ?
La comptabilité par projet est une méthode permettant de suivre les coûts, les recettes, les budgets, la facturation et la rentabilité au niveau de chaque projet, plutôt qu’à l’échelle de l’entreprise dans son ensemble. Les entreprises fonctionnant par projet s’appuient sur la comptabilité par projet, car les états financiers à l’échelle de l’entreprise ne permettent pas de déterminer si des missions ou des contrats spécifiques sont rentables, s’ils dépassent le budget ou s’ils sont sous-facturés — des informations essentielles pour gérer les marges et prendre des décisions opérationnelles.
En quoi la comptabilité de projet diffère-t-elle de la comptabilité générale ?
La comptabilité générale organise les données financières par comptes généraux, services et périodes comptables afin de produire des états financiers à l'échelle de l'entreprise destinés aux parties prenantes externes. La comptabilité de projet organise l'activité financière autour des budgets, des phases, des tâches et des contrats des projets, et s'adresse aux utilisateurs internes, tels que les chefs de projet et les équipes financières, qui ont besoin d'agir en temps réel sur des données financières spécifiques à chaque projet. Ces deux systèmes doivent être harmonisés entre eux plutôt que de fonctionner de manière indépendante.
Quels types de rapports la comptabilité de projet génère-t-elle ?
La comptabilité de projet génère des rapports tels que les comparaisons entre budget et chiffres réels, le compte de résultat du projet, les coûts engagés, le temps et les frais non facturés, les travaux en cours, l'état d'avancement de la facturation, les calendriers de comptabilisation des produits, la marge par projet et les prévisions jusqu'à l'achèvement. Les rapports les plus pertinents dépendent du modèle de facturation utilisé : prix fixe, temps et matériel, coût majoré, facturation au fur et à mesure ou facturation par étapes.
À quel moment une entreprise devrait-elle investir dans un logiciel dédié à la comptabilité de projet ?
Une entreprise devrait envisager l'utilisation d'un logiciel dédié à la comptabilité de projet lorsque le suivi via des tableurs, la facturation manuelle ou des systèmes isolés l'empêchent de visualiser clairement les marges de ses projets et d'agir rapidement en conséquence. Parmi les facteurs déclencheurs courants, on peut citer les dépassements budgétaires fréquents, la difficulté à relier les coûts des projets au grand livre général et la complexité croissante des contrats impliquant plusieurs équipes ou sites.
La comptabilisation des produits correspond-elle à la facturation dans la comptabilité de projet ?
Non. La facturation désigne le moment où les factures sont émises à l'intention des clients, tandis que la comptabilisation du chiffre d'affaires désigne le moment où le chiffre d'affaires est considéré comme acquis, en fonction du travail effectué ou des étapes franchies. Dans le cadre de la comptabilité de projet, une entreprise peut facturer un client avant d'avoir achevé les travaux ou réaliser une partie importante des travaux avant d'émettre une facture ; le traitement comptable diffère selon chaque scénario. Les politiques de comptabilisation du chiffre d'affaires doivent être examinées avec des professionnels de la comptabilité qualifiés afin de garantir leur conformité avec les normes applicables et les clauses contractuelles.
Comment un logiciel ERP facilite-t-il la gestion comptable des projets pour les entreprises en pleine croissance ?
Les solutions ERP relient les données financières des projets aux données opérationnelles issues des achats, de la gestion des stocks, de la paie, de la facturation et de la gestion financière, ce qui réduit les tâches manuelles de consolidation et offre à toutes les parties prenantes une vision cohérente des performances des projets. Acumatica, par exemple, intègre la comptabilité de projet à des fonctions métier plus larges et utilise une intelligence artificielle intégrée pour aider les équipes financières à identifier des tendances dans les performances des projets et à établir des prévisions budgétaires plus précises. Les entreprises qui comparent différentes options doivent déterminer si un outil autonome ou une solution ERP entièrement intégrée répondra le mieux à la complexité actuelle et future de leurs projets.
La comptabilité de projet est-elle la même chose que le calcul du coût de revient d'un chantier ?
Non. Le calcul du coût par projet consiste à imputer la main-d'œuvre, les matériaux, les frais généraux et autres coûts à un projet spécifique. La comptabilité de projet englobe le calcul du coût par projet, mais peut également couvrir les budgets, les engagements, la facturation, la comptabilisation des produits, les travaux en cours, les prévisions, les flux de trésorerie et la rentabilité des projets.
La comptabilité de projet, c'est la même chose que la gestion de projet ?
Non. La gestion de projet coordonne le périmètre, les calendriers, les tâches, les ressources, les livrables et les risques liés au projet. La comptabilité de projet se concentre quant à elle sur l’activité financière et la performance du projet. Ces deux disciplines travaillent en étroite collaboration, car les modifications apportées aux calendriers, aux ressources ou au périmètre ont souvent une incidence sur les coûts du projet, la facturation, les prévisions et la rentabilité.


