
 Canada (English)
 Colombia
 Caribbean and Puerto Rico
 Ecuador
 India
 Indonesia
 Ireland
 Malaysia
 Mexico
 Panama
 Peru
 Philippines
 Singapore
 South Africa
 Sri Lanka
 Thailand
 United Kingdom
 United States
 AcumatiCares


Liste de contrôle pour la clôture mensuelle destinée aux équipes financières en pleine expansion utilisant des systèmes ERP
La liste de contrôle porte généralement sur les rapprochements bancaires et de cartes de crédit, les comptes fournisseurs et clients, la paie, les stocks, les immobilisations, les charges à payer, les produits à recevoir, les opérations intra-groupe, la révision des états financiers et la clôture de période. Les tâches précises varient en fonction du secteur d'activité de l'entreprise, de ses principes comptables, de sa structure organisationnelle et de ses obligations en matière de reporting.
Un processus de clôture de fin de mois fiable aide les équipes financières à produire des états financiers dans les délais, à maintenir les contrôles internes, à se préparer aux audits et à fournir aux dirigeants des informations fiables pour la prise de décision. À mesure que les entreprises se développent (nouvelles entités, sites, stocks, projets, exigences en matière de paie ou processus spécifiques à leur secteur d’activité), les tableurs informels et les validations par e-mail deviennent de plus en plus difficiles à gérer.
Une liste de contrôle évolutive pour la clôture comptable ne se contente pas d'énumérer des tâches. Elle définit l'ordre dans lequel celles-ci doivent être effectuées, identifie les dépendances, attribue les responsabilités, précise les pièces justificatives requises pour leur réalisation et consigne les étapes de vérification et de validation. Ce guide propose une liste de contrôle pratique que les équipes financières peuvent adapter à leur organisation.
Principaux enseignements :
- Une liste de contrôle pour la clôture de fin de mois doit préciser les tâches, les responsables, les échéances, les interdépendances, les pièces justificatives et les validations.
- La clôture comprend généralement les préparatifs préalables à la clôture, les rapprochements, les ajustements, l'examen financier, l'établissement des rapports et le verrouillage de la période.
- Une tâche achevée doit faire l'objet d'un rapprochement, être documentée, vérifiée et approuvée — et non pas simplement marquée comme terminée.
- Les équipes financières peuvent réduire les retards de clôture en traitant les tâches à fort volume tout au long du mois et en traitant rapidement les exceptions.
- Un logiciel de gestion financière connecté permet de réduire les virements manuels, d'améliorer la visibilité sur la clôture comptable et de renforcer les contrôles financiers.
Liste de contrôle pour la clôture de fin de mois destinée aux équipes financières
La liste de contrôle ci-dessous constitue un point de départ pour une équipe financière en pleine expansion. Les responsables suggérés ne sont que des exemples et doivent être adaptés en fonction de la structure organisationnelle de l'entreprise, de ses principes comptables, de ses seuils de significativité et de ses exigences en matière de séparation des fonctions.
Phase 1 : Préparation avant la clôture
| Élément de la liste de contrôle | Propriétaire suggéré | Preuve d'achèvement |
|---|---|---|
|
Vérifier le calendrier de clôture, les échéances et la date de remise des rapports |
Contrôleur | Calendrier des clôtures approuvé |
|
Attribuer un responsable et un relecteur à chaque tâche en cours de clôture |
Contrôleur | Matrice des responsabilités |
|
Passer en revue les tâches inachevées et les points en suspens de la clôture précédente |
Responsable comptable | Journal mis à jour des postes en suspens |
|
Communiquer les dates limites pour les factures, les notes de frais, les paies et les opérations |
Contrôleur | Avis de coupure |
|
Demander les factures manquantes des fournisseurs et les notes de frais des salariés |
Responsables des comptes fournisseurs et des dépenses | Rapport sur l'état d'avancement des soumissions |
|
Vérifier les bons de commande en cours et les réceptions qui n'ont pas encore fait l'objet d'une facture |
AP ou achats | Rapport sur les engagements ouverts |
|
Identifier les charges à payer récurrentes et inhabituelles |
Comptable senior | Calendrier préliminaire de comptabilisation |
|
Vérifier les dates de paie et les opérations hors cycle |
Responsable de la paie | Calendrier et rapports de paie |
|
Effectuer le rapprochement des comptes à fort volume jusqu'à la dernière date disponible |
Titulaires de compte | Rapprochements intermédiaires |
|
Vérifier que les soldes et les opérations intra-groupe sont bien enregistrés par chaque entité |
Comptables d'entités | Rapport d'activité inter-sociétés |
|
Examiner les modèles et les calendriers des écritures comptables récurrentes |
Comptable senior | Calendrier actualisé des publications |
Phase 2 : Rapprochements et vérification des opérations
| Élément de la liste de contrôle | Propriétaire suggéré | Preuve d'achèvement |
|---|---|---|
|
Rapprocher tous les comptes bancaires avec les relevés |
Comptable de caisse | Rapprochements bancaires validés |
|
Rapprocher les comptes des cartes de crédit et des prestataires de services de paiement |
Comptable de caisse ou comptable de gestion | Rapprochements comptables validés |
|
Rapprocher les comptes clients avec le grand livre général |
Comptable en réalité augmentée | Rapprochement entre le compte « AR » et le grand livre |
|
Examiner les créances clients, les avoirs, les radiations et les exigences en matière de provisions |
Responsable ou contrôleur AR | Rapport sur le vieillissement examiné |
|
Rapprocher les comptes fournisseurs avec le grand livre général |
Comptable AP | Rapprochement entre les comptes fournisseurs et les comptes généraux |
|
Vérifier les pièces justificatives non rapprochées, les bons de commande en cours et les dettes non comptabilisées |
AP ou achats | Rapport d'exceptions |
|
Rapprocher les comptes de paie, d'avantages sociaux, d'impôts et de compensation |
Comptable chargé de la paie | Rapprochement des salaires |
|
Effectuer le rapprochement des soldes des stocks et des travaux en cours, le cas échéant |
Comptable chargé des stocks ou des coûts | Rapprochement des stocks |
|
Rapprocher les entrées, les sorties et l'amortissement cumulé des immobilisations |
Comptable chargé des immobilisations | Mise à jour des immobilisations |
|
Rapprocher les soldes de la dette, des intérêts et des financements |
Comptable senior | Rapprochement des relevés bancaires du prêteur |
|
Rapprocher les comptes intra-groupe entre les entités |
Comptables d'entités | Rapprochement inter-sociétés |
|
Vérifier les comptes en suspens, les comptes à apurer et les comptes non classés |
Comptable | Liste des exceptions résolues |
|
Rapprocher les autres comptes du bilan relatifs aux matières premières |
Titulaires de compte désignés | Rapprochements bancaires signés |
Phase 3 : Ajustement et clôture des écritures
| Élément de la liste de contrôle | Propriétaire suggéré | Preuve d'achèvement |
|---|---|---|
|
Enregistrer les dépenses engagées mais non encore facturées |
Comptable senior | Calcul et comptabilisation des régularisations |
|
Enregistrer les recettes perçues mais non facturées, le cas échéant |
Comptable chargé des recettes | Tableau des recettes prévisionnelles |
|
Comptabiliser l'amortissement des charges payées d'avance |
Comptable | Report des crédits prépayés |
|
Enregistrer les amortissements et les dépréciations |
Comptable chargé des immobilisations | Plan d'amortissement |
|
Enregistrer les cumuls des salaires, des commissions, des primes et des avantages sociaux |
Comptable chargé de la paie | Calendrier de comptabilisation |
|
Mettre à jour les tableaux des produits différés |
Comptable chargé des recettes | Évolution des produits différés |
|
Enregistrer la réévaluation en devise étrangère, le cas échéant |
Comptable senior | Rapport de réévaluation |
|
Enregistrer les ajustements fiscaux conformément aux politiques en vigueur |
Comptable fiscaliste ou comptable senior | Barème fiscal |
|
Annuler ou effacer les charges à payer des périodes antérieures, selon le cas |
Comptable senior | Rapport sur les régularisations et les annulations |
|
Vérifier et approuver toutes les écritures comptables de base |
Responsable du traitement ou vérificateur désigné | Écritures comptables validées |
|
Vérifier que les pièces justificatives sont bien jointes aux entrées de stock |
Rédacteurs et relecteurs de revues | Documentation complète |
Phase 4 : Vérification, établissement des rapports et clôture de période
| Élément de la liste de contrôle | Propriétaire suggéré | Preuve d'achèvement |
|---|---|---|
|
Vérifiez la balance de vérification afin de repérer les soldes inhabituels ou inattendus. |
Contrôleur | Bilan d'essai vérifié |
|
Établir le compte de résultat, le bilan et le tableau des flux de trésorerie |
Équipe chargée du reporting financier | Projet de comptes annuels |
|
Comparer les résultats avec ceux de la période précédente, le budget et les prévisions |
FP&A ou contrôleur de gestion | Analyse de variance |
|
Examiner et consigner les écarts significatifs |
Titulaires de compte | Commentaire sur les écarts |
|
Vérifier que les comptes auxiliaires concordent avec leurs comptes de contrôle du grand livre |
Contrôleur | Résumé du rapprochement |
|
Réaliser la consolidation complète de plusieurs entités et procéder aux éliminations, le cas échéant |
Comptable chargé de la consolidation | Bilan d'essai consolidé |
|
Examiner les états financiers et les annexes correspondantes |
Contrôleur de gestion ou directeur financier | Analyse documentée |
|
Résoudre ou consigner les exceptions restantes |
Responsable comptable | État des postes non soldés |
|
Obtenir l'approbation définitive du dossier de rapport |
Directeur financier ou responsable financier | Validation finale |
|
Verrouiller la période comptable pour empêcher toute écriture non autorisée |
Administrateur financier agréé | Confirmation du statut de la période |
|
Diffuser les rapports approuvés aux parties prenantes |
Contrôleur ou équipe chargée du reporting | Ensemble de rapports distribués |
|
Archiver les rapprochements, les documents de travail, les validations et les rapports |
Équipe comptable | Archives complètes et détaillées |
|
Réaliser une analyse rétrospective approfondie et définir des mesures d'amélioration |
Équipe financière | Journal des améliorations mis à jour |
Comment les équipes financières devraient-elles utiliser une liste de contrôle pour la clôture de fin de mois ?
Pour chaque élément de la liste de contrôle, désignez un responsable de la préparation, un responsable de la vérification, une date d'échéance, un statut, une dépendance et les pièces justificatives requises. Utilisez des libellés de statut cohérents, tels que « non commencé », « en cours », « bloqué », « prêt pour vérification » et « terminé ».
La liste de contrôle doit faire la distinction entre « achèvement » et « validation ». Un rapprochement n'est pas considéré comme achevé du simple fait qu'il a été établi ; les écarts doivent être expliqués, des pièces justificatives doivent être jointes et un responsable habilité doit valider le travail.
Les responsables financiers doivent également préciser quelles tâches s'appliquent uniquement à certaines entités, certains secteurs d'activité ou certaines périodes comptables. Par exemple, le rapprochement des stocks peut concerner les entreprises de distribution et de fabrication, tandis que l'examen des coûts de projet et des travaux en cours peut s'avérer plus pertinent pour les entreprises du secteur de la construction et des services professionnels.
Qu'est-ce qui rend une liste de contrôle pour la clôture de fin de mois efficace ?
Une liste de contrôle efficace pour la clôture de fin de mois permet de définir les responsabilités et d'assurer la transparence de l'ensemble du processus de clôture. Elle précise les tâches à accomplir, les personnes chargées de les préparer et de les vérifier, leurs dates d'échéance, les tâches qui en dépendent, ainsi que les documents requis.
Les responsables financiers devraient être en mesure de déterminer :
- Quelles tâches sont terminées, en cours ou bloquées ?
- Quelles données sont en retard et à qui appartiennent-elles ?
- Quels sont les rapprochements qui présentent des écarts non résolus ?
- Quelles écritures comptables doivent encore être validées ?
- Les états financiers sont-ils prêts à être examinés ?
- Quels problèmes faut-il reporter au prochain cycle de clôture ?
Parmi les signes courants indiquant qu'une liste de contrôle est inefficace, on peut citer : un manque de clarté quant à la responsabilité, des saisies régulièrement en retard, des versions de feuilles de calcul non contrôlées, des écritures comptables non justifiées, des écarts de rapprochement non résolus et une visibilité limitée sur l'état global de la clôture.
Étapes du processus de clôture de fin de mois que les équipes financières devraient uniformiser
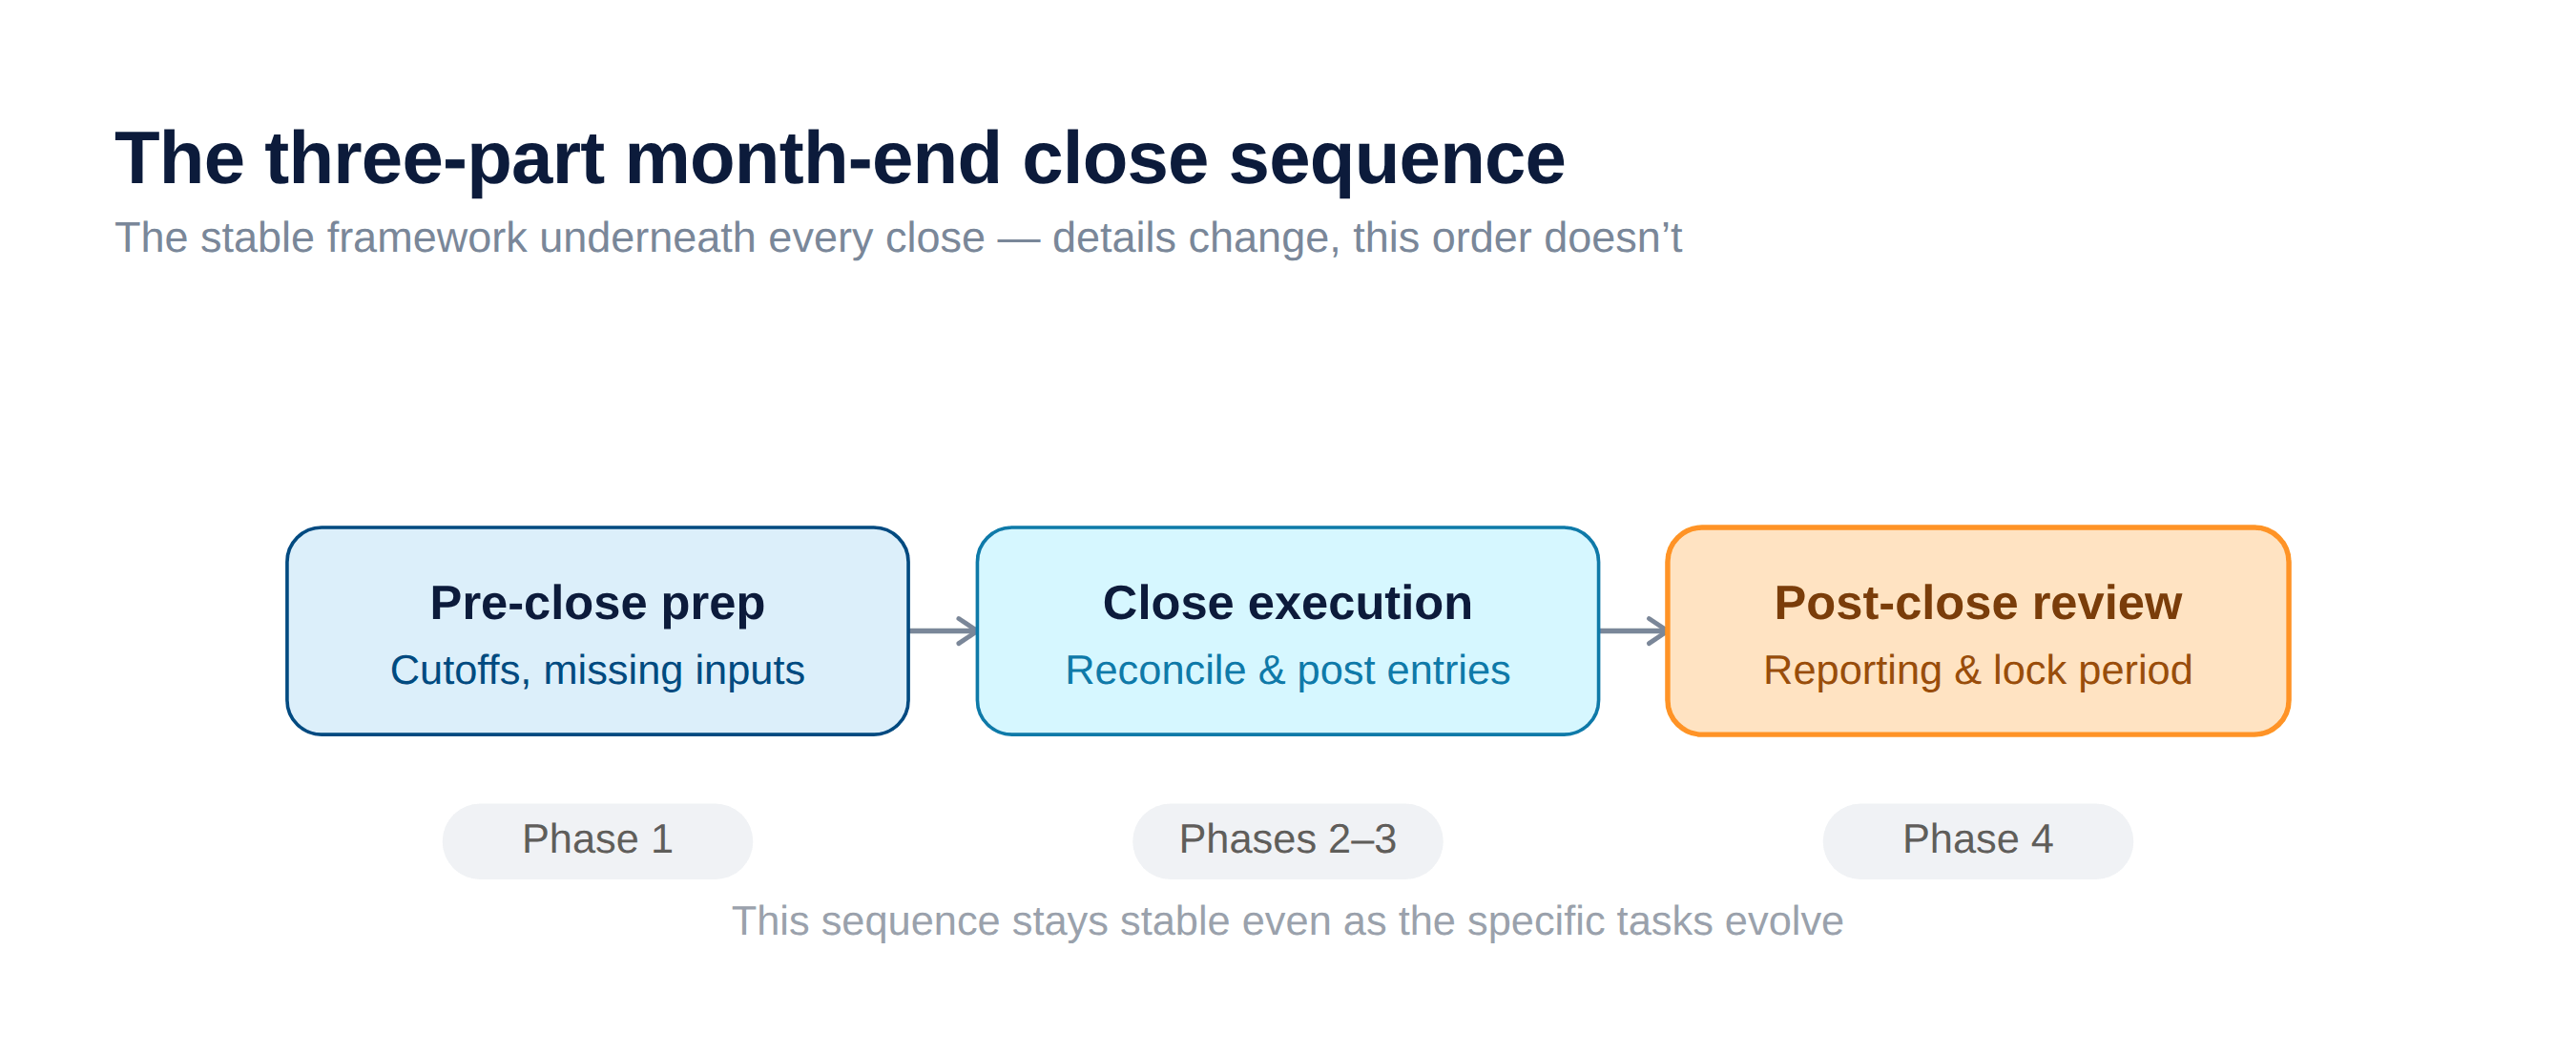
Bien que les tâches spécifiques varient en fonction du secteur d'activité, de la taille de l'entreprise, de la configuration des systèmes et des exigences en matière de reporting, les équipes financières qui effectuent leurs clôtures de manière cohérente et précise suivent une séquence définie en trois étapes :
- Préparation avant la clôture
- Exécution en arrière-plan
- Examen post-clôture
Cette séquence doit rester stable même si les détails de chaque étape évoluent. Les dirigeants d'entreprise doivent toujours veiller à ce que les tâches de clôture soient conformes aux principes comptables applicables, aux exigences fiscales et aux attentes en matière de contrôle interne. De plus, avant de mettre en place ou de mettre à jour les processus de clôture, ils doivent consulter des professionnels de la comptabilité qualifiés.
1. Tâches préalables à la clôture : se préparer à une clôture mensuelle sans accroc
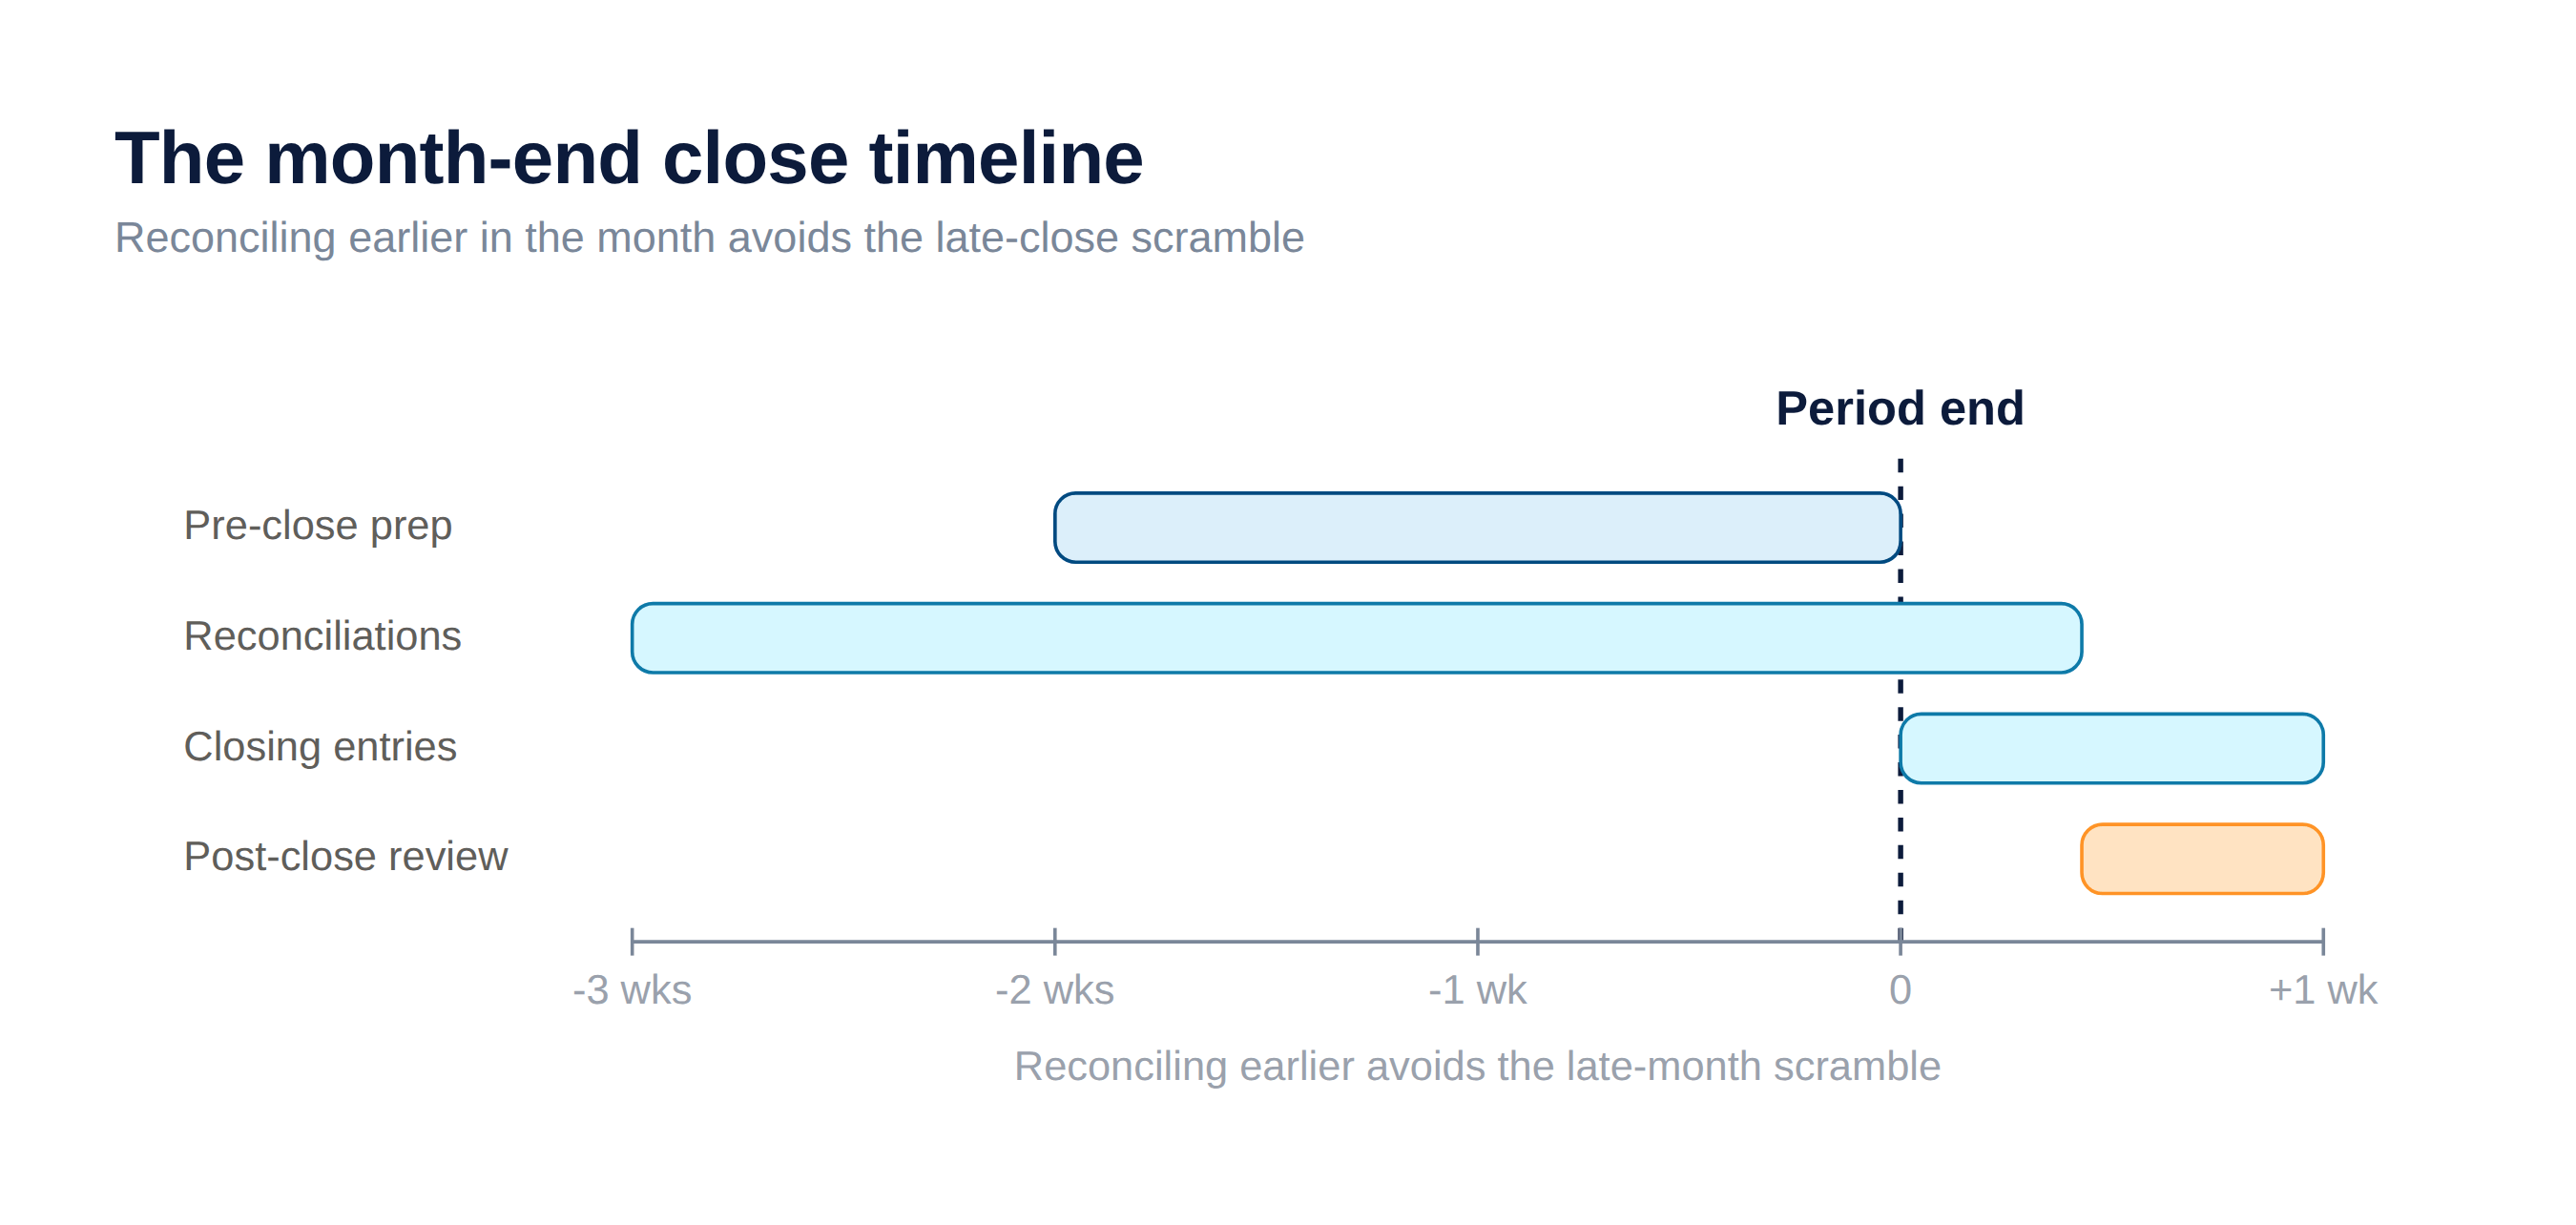
Les travaux préalables à la clôture permettent d'éviter la course effrénée de fin de mois en mettant en évidence les données manquantes avant que les comptes ne soient prêts à être clôturés. Une à deux semaines avant la fin de la période, les équipes financières doivent mettre à jour le calendrier de clôture, confirmer les responsables des tâches et envoyer des rappels de date limite à tous les services concernés. Cela implique notamment de collecter les factures et les notes de frais, de passer en revue les bons de commande en cours, de vérifier les flux bancaires à la recherche de transactions non comptabilisées et d'identifier les charges à comptabiliser.
Les entreprises en pleine croissance tirent le meilleur parti de l’harmonisation des échéances interfonctionnelles pour les services des ressources humaines, de la paie, des achats, des opérations, des ventes et les responsables de service. Lorsqu’une entreprise industrielle suit les coûts des travaux en cours (WIP) ou qu’une entreprise de construction effectue le rapprochement des coûts de chantiers sur plusieurs projets, le fait d’attendre des données opérationnelles en fin de cycle engendre des erreurs en aval difficiles à corriger. Une coordination entre les services avant la clôture permet de garantir que ces données soient fournies dans les délais.
2. Les tâches de clôture comprennent les rapprochements et les ajustements
La liste de contrôle principale de la clôture comptable couvre les tâches qui permettent de transformer les données brutes des opérations en états financiers vérifiés et étayés. Les équipes doivent enregistrer les produits et les charges de la période, effectuer le rapprochement des comptes bancaires et des comptes de cartes de crédit, ainsi que celui des grands livres auxiliaires des comptes fournisseurs (AP) et des comptes clients (AR) avec le grand livre général. Les comptes du bilan doivent faire l'objet d'un examen individuel, et tout écart doit être résolu, et non simplement noté.
Les tâches d’exécution supplémentaires comprennent la comptabilisation des charges à payer et des produits à recevoir, l’enregistrement de l’amortissement des immobilisations, la validation des écritures de paie et la préparation des états financiers préliminaires destinés à l’examen par la direction. Certains éléments spécifiques au secteur ajoutent encore à la complexité. Les distributeurs et les fabricants doivent rapprocher les soldes des stocks et des travaux en cours. Les entreprises de construction doivent vérifier la comptabilité analytique des chantiers pour l’ensemble des projets en cours. Les entreprises générant des flux de revenus récurrents doivent s’assurer que les tableaux des produits différés sont à jour. Enfin, les organisations composées de plusieurs entités doivent effectuer les éliminations inter-sociétés avant de pouvoir entamer la consolidation.
Chaque écriture comptable relative aux stocks doit être accompagnée de pièces justificatives et approuvée par un vérificateur avant la clôture de la période. C'est là le fondement de la préparation à l'audit et de l'intégrité des états financiers. Le logiciel de grand livre d'Acumatica prend en charge les contrôles de période, les validations d'écritures comptables et les pistes d'audit qui aident les équipes à appliquer ces normes de manière cohérente.
3. Les analyses post-clôture permettent de transformer rapidement les données financières en informations exploitables
Les tâches post-clôture permettent à la direction de comprendre ce qui a changé, pourquoi cela a changé et ce qui doit être amélioré avant le prochain cycle. Une fois la période clôturée, les équipes financières doivent procéder à un dernier examen des états financiers, préparer une analyse des écarts et des commentaires comparant les prévisions aux résultats réels, diffuser les rapports financiers aux parties prenantes, archiver les documents de travail et les pièces justificatives, et mettre à jour le calendrier de clôture pour la période suivante.
Une brève rétrospective à la fin de chaque cycle de clôture est l'une des habitudes les plus utiles qu'une équipe financière puisse adopter. Les goulots d'étranglement récurrents, tels que les factures de fournisseurs en retard, les retards dans la saisie manuelle des écritures comptables ou les problèmes de rapprochement non résolus, ont tendance à se manifester au même endroit chaque mois. Le fait de recenser et de traiter ces schémas permet d'améliorer progressivement le processus au fil du temps.
Quels contrôles de clôture de fin de mois permettent de réduire les risques liés au reporting ?
Pour réduire les risques liés au reporting financier, il ne suffit pas d'accomplir rapidement les tâches. Les équipes financières ne doivent considérer une tâche comme achevée que lorsqu'elle a été rapprochée, documentée, vérifiée, approuvée et protégée contre toute modification non autorisée.
| Risque élevé | Mesures de contrôle recommandées | Attestation de fin de formation |
|---|---|---|
|
Activités AP ou AR incomplètes |
Appliquer les heures limites pour les opérations et effectuer le rapprochement des grands livres auxiliaires avec le grand livre général | Rapprochement approuvé des grands livres auxiliaires |
|
Écritures comptables non justifiées |
Exiger la présentation de pièces justificatives et une validation indépendante pour les entrées de marchandises | Document joint relatif au soutien et à l'approbation |
|
Comptes du bilan non rapprochés |
Attribuer chaque compte de matière à un responsable de la préparation et à un responsable de la vérification | Rapprochement des comptes signés |
|
Erreurs dans la feuille de calcul ou conflits de versions |
Utilisez des modèles contrôlés, un accès restreint et l'historique des versions | Document de travail final approuvé |
|
Responsabilité des tâches mal définie |
Désigner les responsables de la rédaction, les relecteurs et fixer les dates limites | Fermer la matrice des responsabilités |
|
Activité non autorisée après la clôture |
Restreindre l'accès et verrouiller la période après validation | Enregistrement avec verrouillage de période |
|
Divergences non résolues |
Tenir à jour un registre des exceptions indiquant les responsables et les délais | Rapport d'exception approuvé |
|
Séparation insuffisante des fonctions |
Séparer, dans la mesure du possible, les étapes de préparation, d'approbation, de publication et de gestion | Examen des rôles et des autorisations |
|
Documents justificatifs manquants |
Définir les exigences en matière de documentation pour chaque tâche relative aux matériaux | Archives complètes et détaillées |
|
Échecs répétés de fermeture |
Procéder à un examen après clôture et assurer le suivi des mesures correctives | Registre des actions d'amélioration |


