
 Canada (English)
 Colombia
 Caribbean and Puerto Rico
 Ecuador
 India
 Indonesia
 Ireland
 Malaysia
 Mexico
 Panama
 Peru
 Philippines
 Singapore
 South Africa
 Sri Lanka
 Thailand
 United Kingdom
 United States
 AcumatiCares


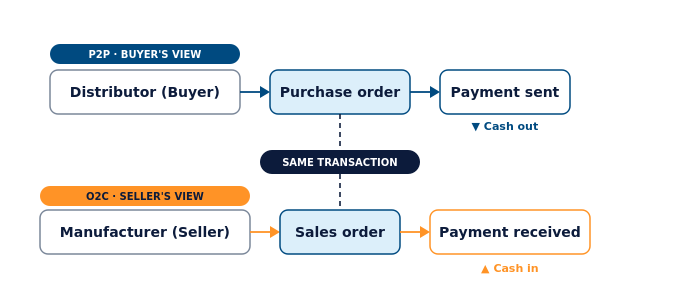
Les processus « Procure-to-Pay » (P2P) et « Order-to-Cash » (O2C) peuvent représenter les deux facettes d’une même transaction. Par exemple, lorsqu’un distributeur achète des stocks auprès d’un fabricant, il gère la transaction via son processus P2P. Le fabricant, quant à lui, gère cette même transaction via son cycle O2C. L’une des entreprises comptabilise une dette fournisseurs et une sortie de trésorerie, tandis que l’autre comptabilise une créance client et une entrée de trésorerie.
Les cycles « de l'achat au paiement » (Procure-to-Pay) et « de la commande à l'encaissement » (Order-to-Cash) sont deux cycles opérationnels liés qui illustrent les flux de trésorerie entrants et sortants d'une entreprise. Le cycle P2P relie les achats, la réception des marchandises, la comptabilité fournisseurs et les paiements aux fournisseurs. Le cycle O2C relie les commandes clients, l'exécution des commandes, la facturation, la comptabilité clients et les paiements des clients.
Comprendre les différences entre les cycles P2P et O2C aide les responsables financiers et opérationnels à attribuer la responsabilité des processus, à identifier les goulots d'étranglement, à évaluer les besoins en matière d'ERP et à améliorer la visibilité sur le fonds de roulement. Cet article compare ces deux cycles et explique comment l'interconnexion des données ERP peut réduire le travail manuel dans chacun d'eux.
Principaux enseignements :
- Le processus P2P gère les achats, les engagements envers les fournisseurs et les sorties de trésorerie ; le processus O2C gère les commandes clients, les créances et les entrées de trésorerie.
- Une transaction peut s'inscrire à la fois dans le processus P2P de l'acheteur et dans le processus O2C du vendeur.
- Le processus P2P concerne généralement les achats, la réception des marchandises, la comptabilité fournisseurs et la direction financière ; le processus O2C concerne quant à lui les ventes, la gestion des commandes, la comptabilité clients et la direction financière.
- Le DPO permet de mesurer les délais de paiement entre particuliers (P2P), tandis que le DSO permet de mesurer les délais de recouvrement de la facturation à la trésorerie (O2C).
- Un système ERP intégré relie ces deux cycles grâce à des données partagées, des flux de travail automatisés et des rapports financiers actualisés.
Comment les processus « de l'approvisionnement au paiement » et « de la commande à l'encaissement » s'articulent-ils ?
Les processus P2P et O2C fonctionnent de concert en mettant en correspondance les sorties de trésorerie prévues et les entrées de trésorerie prévues. Les données P2P reflètent les engagements d'achat à venir, les factures fournisseurs et les obligations de paiement. Les données O2C reflètent les commandes clients en cours, les factures non encaissées, les encaissements prévus et les paiements reçus.
L'évaluation conjointe de ces processus offre aux responsables financiers une vision plus complète de la liquidité et du fonds de roulement. Lorsque ces cycles sont gérés dans des systèmes ou des tableurs isolés les uns des autres, l'établissement des prévisions de trésorerie nécessite de regrouper manuellement les informations relatives aux dettes fournisseurs, aux créances clients, aux achats, aux ventes et aux stocks.
L'intégration de ces données dans un progiciel de gestion intégré (ERP) permet aux équipes financières d'identifier les décalages temporels, d'anticiper les besoins de trésorerie et de détecter plus tôt les goulots d'étranglement dans les processus.
Comment le processus « de l'achat au paiement » permet de maîtriser les dépenses et les risques liés aux fournisseurs
Le processus « Procure-to-Pay » désigne l'ensemble des étapes suivies par une entreprise pour demander, acheter, réceptionner, vérifier et payer des biens et des services. Il relie les services des achats, de la réception des marchandises, des comptes fournisseurs et de la comptabilité. Ce processus commence généralement lorsque l'entreprise identifie un besoin d'achat et s'achève lorsque le paiement au fournisseur est effectué, comptabilisé et rapproché.
Selon les organisations, la recherche de fournisseurs et la négociation des contrats peuvent intervenir avant le cycle P2P. Ces activités s'inscrivent généralement dans le cadre plus large du processus « source-to-pay ».
Quelles sont les étapes du processus « de l'achat au paiement » ?
Le processus « de l'achat au paiement »
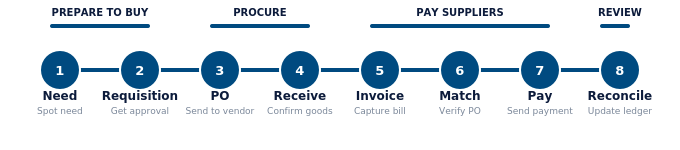
Un cycle « de l'achat au paiement » type comprend les étapes suivantes :
- Identifier un besoin d'achat. Un collaborateur, un service ou un processus de planification des stocks identifie un besoin en biens ou en services.
- Créer et valider une demande d'achat. La demande est examinée au regard des budgets, des politiques d'achat et des limites d'autorisation.
- Créer et émettre un bon de commande. Une demande d'achat validée est transformée en bon de commande et envoyée au fournisseur.
- Réceptionner les biens ou les services. L'organisation consigne la quantité et l'état des articles reçus ou confirme que le service a été fourni.
- Saisir la facture du fournisseur. Le service des comptes fournisseurs enregistre la facture et vérifie l'identité du fournisseur, le montant, les conditions de paiement, les taxes et les autres détails.
- Rapprocher et valider la facture. La facture peut être comparée au bon de commande et au bon de réception au moyen d'un rapprochement à deux ou à trois voies.
- Effectuer le paiement. L'organisation règle la facture validée conformément à ses conditions de paiement et à ses politiques de gestion de trésorerie.
- Effectuer le rapprochement et enregistrer la transaction. Le service financier enregistre le paiement, met à jour le grand livre et assure le suivi des achats et des performances du service des comptes fournisseurs.
Considéré dans son ensemble, le processus P2P passe par quatre grandes phases : la préparation de l'achat, l'acquisition de biens et de services, le paiement des fournisseurs et l'analyse des performances en vue d'améliorer le cycle. Les dirigeants doivent définir clairement les responsabilités et les contrôles à chaque étape.
Parmi les difficultés courantes rencontrées dans le domaine du P2P, on peut citer :
- Un processus de validation manuel qui retarde les bons de commande et les paiements.
- Les factures non concordantes qui entraînent des exceptions et des retouches au sein du service des comptes fournisseurs.
- Des contrôles d'achat insuffisants qui permettent d'effectuer des dépenses en dehors des fournisseurs ou des processus approuvés.
- Saisie en double des données entre les systèmes de gestion des achats, de la réception des marchandises, des stocks et de la comptabilité.
- Visibilité limitée sur les engagements en cours et les dettes non réglées.
L'intégration des données relatives aux achats, à la réception des marchandises, aux stocks, aux comptes fournisseurs et au reporting au sein d'un système ERP permet de réduire les saisies en double et d'améliorer le contrôle tout au long du cycle P2P. Acumatica prend en charge la saisie électronique des factures fournisseurs, tandis que les factures papier peuvent être numérisées grâce à la reconnaissance optique de caractères. Le système identifie des informations telles que le fournisseur, les conditions de paiement, la devise, les lignes de facture et le montant de la facture, ce qui réduit la nécessité de saisir manuellement ces détails.
Qu'est-ce que le processus « de la commande à l'encaissement » ?
Le cycle « de la commande à l'encaissement » désigne le processus par lequel une entreprise reçoit et traite les commandes des clients, les facture, encaisse les paiements et comptabilise les sommes perçues. Il relie les ventes, la gestion des commandes, la gestion des stocks ou la prestation de services, la comptabilité clients, les paiements et la gestion financière. Ce processus commence généralement lorsqu'un client passe une commande et s'achève lorsque le paiement est comptabilisé et que la créance est rapprochée.
Quelles sont les étapes du processus « de la commande à l'encaissement » ?
Le processus « de la commande à l'encaissement »
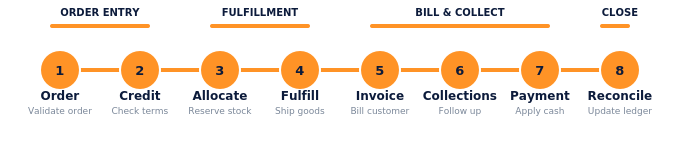
Un cycle « de la commande à l'encaissement » type comprend les étapes suivantes :
- Recevoir et valider la commande du client. L'entreprise confirme les produits ou services, les quantités, les prix, les conditions de livraison et les modalités de paiement.
- Vérification de la solvabilité et des conditions de paiement du client. L'entreprise vérifie la solvabilité du client et détermine si la commande nécessite une autorisation supplémentaire.
- Allouer des stocks ou planifier une livraison. Les stocks disponibles sont réservés, la production est planifiée ou les prestations sont programmées.
- Exécuter la commande. Les produits sont préparés, emballés et expédiés, ou les services convenus sont fournis.
- Émettre la facture client. L'entreprise établit une facture précise en se basant sur les informations relatives à la commande et à son exécution.
- Gérer le recouvrement des créances. Le service des comptes clients assure le suivi des factures en souffrance, assure la communication avec les clients et règle les litiges.
- Réception et comptabilisation des paiements. Les paiements des clients sont rattachés aux factures correspondantes et enregistrés dans le système comptable.
- Procéder au rapprochement et enregistrer la transaction. Le service financier met à jour le grand livre et assure le suivi des créances, des recouvrements et de la trésorerie.
Lorsque les processus de gestion des commandes, des paiements et des comptes clients sont déconnectés, des retards s’accumulent à chaque point de transfert. Une commande client qui n’est pas automatiquement transmise aux services de traitement et de facturation crée des lacunes qui ralentissent l’encaissement et augmentent le risque d’erreurs de facturation. Relier ces étapes au sein d’un système commun favorise une exécution plus cohérente du processus O2C. Le logiciel de gestion des commandes d’Acumatica intègre, au sein même de la gestion des commandes client, des suggestions de substitution d’articles, de vente incitative et de vente croisée assistées par l’IA. Cela aide les équipes commerciales à proposer des options complémentaires pertinentes sans avoir à effectuer de recherches manuelles. Pour les entreprises multi-entités ou transfrontalières, la cohérence des processus O2C entre les différents sites et entités juridiques est particulièrement importante pour garantir l’exactitude des rapports consolidés.
Quelle est la différence entre les processus « Procure-to-Pay » et « Order-to-Cash » ?
La principale différence entre les processus « procure-to-pay » (P2P) et « order-to-cash » (O2C) réside dans le sens et l'objectif de la transaction. Le processus P2P gère les achats, les engagements envers les fournisseurs et les sorties de trésorerie de l'entreprise. Le processus O2C gère les commandes clients, les créances et les entrées de trésorerie de l'entreprise. Ces processus impliquent également des responsables, des documents, des risques, des contrôles et des fonctionnalités ERP différents.
Comparaison entre les processus « de l'approvisionnement au paiement » et « de la commande à l'encaissement »
Le tableau ci-dessous résume les principales différences structurelles entre les modèles P2P et O2C. Le fait de bien distinguer ces différences aide les dirigeants à définir les responsabilités, à évaluer les besoins en matière d'ERP et à hiérarchiser les améliorations à apporter aux processus.
| Zone de comparaison | De l'approvisionnement au paiement (P2P) | De la commande à l'encaissement (O2C) |
|---|---|---|
|
Objectif principal |
Acheter des biens et des services et régler les fournisseurs avec précision | Traiter les commandes des clients, leur établir des factures et encaisser les paiements |
|
Déclencheur de processus |
Besoin d'achat interne, demande d'achat ou signal de réapprovisionnement des stocks | Bon de commande client, commande en ligne, contrat ou commande client |
|
Point de départ |
Besoin d'achat ou demande d'achat approuvée | Commande client acceptée |
|
Point d'arrivée |
Les paiements aux fournisseurs sont enregistrés et rapprochés | Le paiement du client est comptabilisé et rapproché |
|
Relation principale |
Le point de vue de l'acheteur vis-à-vis des fournisseurs | Le contact avec la clientèle du point de vue du vendeur |
|
Équipes participantes |
Approvisionnement, réception des marchandises, comptabilité fournisseurs et finances | Ventes, gestion des commandes, exécution des commandes, comptabilité clients et finances |
|
Documents de référence |
Demandes d'achat, bons de commande, bons de réception, factures fournisseurs et relevés de paiement | Commandes client, fiches d'exécution des commandes, factures client, fiches de recouvrement et reçus de caisse |
|
Direction financière |
Sorties de trésorerie et dettes fournisseurs | Entrées de trésorerie et créances clients |
|
Principaux risques |
Dépenses non autorisées, divergences entre les factures, paiements en double, fraudes et retards dans les validations | Risque de crédit, erreurs de facturation, retards de livraison, litiges, retards de paiement et affectation incorrecte des encaissements |
|
Fonctionnalités principales de l'ERP |
Gestion des demandes d'achat, achats, réception des marchandises, saisie des factures, comptabilité fournisseurs et paiements aux fournisseurs | Gestion des commandes clients, gestion des stocks et exécution des commandes, facturation, comptabilité clients, recouvrement et paiements des clients |
|
Indicateurs clés de performance courants |
Durée du cycle des commandes d'achat, taux d'anomalies sur les factures, taux de paiement dans les délais et délai moyen de paiement (DPO) | Délai d'exécution des commandes, délai moyen de recouvrement (DSO), créances en souffrance, efficacité du recouvrement et précision de l'imputation des encaissements |
Quel est l'impact du P2P et de l'O2C sur le fonds de roulement ?
Le processus P2P influe sur le fonds de roulement en déterminant à quel moment les dettes fournisseurs sont générées et réglées. L'un des indicateurs associés est le délai moyen de paiement des fournisseurs (DPO), qui mesure le temps moyen nécessaire à une entreprise pour régler ses fournisseurs. Le processus O2C influe sur le fonds de roulement en déterminant la rapidité avec laquelle les commandes clients sont converties en encaissements. Le délai moyen de recouvrement des créances clients (DSO) mesure le temps moyen nécessaire pour recouvrer le paiement après une vente.
Le déficit de fonds de roulement : délai de paiement des fournisseurs (DPO) et délai de recouvrement des créances (DSO)
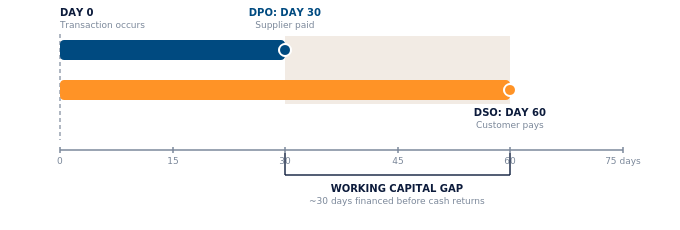
À titre d'exemple uniquement : les chiffres réels du DPO et du DSO varient selon le secteur d'activité et l'entreprise
La gestion conjointe du DPO et du DSO aide les responsables financiers à comprendre le décalage temporel entre les entrées et les sorties de trésorerie de l'entreprise. Cependant, l'objectif n'est pas simplement de maximiser le DPO ou de minimiser le DSO. Les entreprises doivent trouver un équilibre entre la liquidité et les exigences contractuelles, les relations avec les fournisseurs, l'expérience client, les remises disponibles et le risque de crédit.
Lorsque les informations relatives aux comptes fournisseurs et aux comptes clients sont stockées dans des systèmes distincts, les équipes financières peuvent être amenées à rapprocher plusieurs états avant de pouvoir évaluer le fonds de roulement. Un système ERP intégré permet d'obtenir une vue plus actualisée des engagements d'achat en cours, des factures fournisseurs, des créances clients et des paiements attendus.
Comment un progiciel de gestion intégré (ERP) relie les données relatives aux dettes, aux créances et à la trésorerie
Un progiciel de gestion intégré (ERP) relie les processus P2P et O2C en centralisant dans un système commun les informations relatives aux achats, à la réception des marchandises, aux stocks, aux ventes, à l'exécution des commandes, aux comptes fournisseurs, aux comptes clients, aux paiements et au grand livre. Les transactions peuvent circuler d'un service à l'autre sans devoir être recréées manuellement, tandis que les tableaux de bord et les rapports offrent une vue d'ensemble des engagements envers les fournisseurs, des créances clients et des mouvements de trésorerie.
Comment le partage des données permet de réduire les retards, les erreurs, les retouches et les coûts
Les équipes financières qui continuent de ressaisir manuellement les données entre les systèmes d’approvisionnement, de réception, de comptabilité et d’exécution des commandes sont confrontées à des exceptions évitables à chaque transfert. La ressaisie des factures fournisseurs dans le module de comptabilité fournisseurs (AP) après leur saisie dans le système d’approvisionnement génère des enregistrements en double. Les données des commandes client qui ne sont pas automatiquement transférées vers la facturation nécessitent une intervention manuelle avant que celle-ci puisse être effectuée. Le recoupement à trois voiles (comparaison d’une facture avec le bon de commande d’origine et l’enregistrement de réception) est un contrôle P2P essentiel qui devient bien plus facile à gérer lorsque ces trois documents sont regroupés dans un même système. Les fonctionnalités de gestion des bons de commande qui relient directement les commandes client aux bons de commande, prennent en charge les bons de commande-cadres et les livraisons directes du fournisseur au client, affectent automatiquement les articles reçus et acheminent les exceptions vers le responsable de validation approprié réduisent la charge de travail manuelle qui crée des goulots d’étranglement dans les deux cycles. Les validations automatisées préservent la gouvernance tout en éliminant les retards liés à la recherche de signatures par e-mail.
Visibilité en temps réel sur la trésorerie et le contrôle opérationnel
Pour prendre des décisions éclairées, les dirigeants ont besoin d’une visibilité en temps réel sur les bons de commande en cours, les factures fournisseurs, les factures clients, l’état des recouvrements et les échéances de paiement. Les tableaux de bord et les outils de reporting constituent des instruments pratiques d’aide à la décision pour les équipes financières, opérationnelles et de direction. À mesure que les entreprises se développent, l’augmentation du nombre de transactions, de sites, d’entités et d’utilisateurs rend de plus en plus difficile le suivi précis à l’aide de tableurs. Les entreprises multi-sites et multi-entités sont confrontées à une complexité supplémentaire. Une visibilité consolidée sur la trésorerie entre les différentes entités juridiques nécessite que les données soient structurées de manière cohérente et mises à jour en temps réel. Les solutions ERP qui mettent en avant ces données via des tableaux de bord configurables offrent aux responsables financiers une vue d’ensemble actualisée du fonds de roulement, du passif et des créances, sans qu’il soit nécessaire de rechercher manuellement ces informations.
Quelles sont les fonctionnalités P2P et O2C les plus importantes dans un système ERP ?
Les fonctionnalités P2P et O2C les plus importantes dans un système ERP dépendent des domaines où l'entreprise rencontre le plus de difficultés : contrôle des achats, traitement des factures, exécution des commandes, recouvrement ou prévision de trésorerie. L'objectif est d'identifier les fonctionnalités qui comblent les lacunes spécifiques à l'origine de problèmes de trésorerie, de contrôle ou d'exploitation. Il n'existe pas de liste de fonctionnalités unique valable pour toutes les entreprises, mais certaines fonctionnalités contribuent systématiquement à améliorer les performances tant du P2P que de l'O2C. Les principaux critères d'évaluation sont les suivants :
| Fonctionnalités ERP | Comment cela prend en charge le P2P | Comment cela facilite la transition O2C |
|---|---|---|
|
Automatisation des flux de travail |
Transmet les demandes d'achat, les bons de commande, les factures et les paiements pour validation | Commandes de livraisons, exceptions de crédit, ajustements et remboursements à examiner |
|
Correspondance de documents |
Compare les factures des fournisseurs avec les bons de commande et les bons de réception | Relie les factures clients aux commandes, aux expéditions et aux paiements |
|
Gestion des commandes et des stocks |
Permet d'avoir une vue d'ensemble des besoins d'achat et des stocks reçus | Permet de gérer la disponibilité des produits, leur répartition, le traitement des commandes et le suivi des expéditions |
|
Gestion des comptes fournisseurs et des comptes clients |
Permet de suivre les factures des fournisseurs, leurs dates d'échéance et l'état de leur paiement | Permet de suivre les soldes des clients, l'ancienneté des créances, les recouvrements et l'état des paiements |
|
Paiements intégrés |
Permet de gérer le traitement contrôlé des paiements aux fournisseurs | Prend en charge l'encaissement des paiements des clients et l'affectation des encaissements |
|
Tableaux de bord et analyses |
Assure le suivi des bons de commande ouverts, des exceptions, des engagements et du responsable de la protection des données (DPO) | Assure le suivi des commandes en cours, des créances, des recouvrements et du délai moyen de recouvrement (DSO) |
|
Autorisations et pistes d'audit |
Documents relatifs aux achats et aux autorisations de paiement | Documents relatifs aux opérations de crédit, de facturation, de régularisation et de recouvrement |
|
Intégrations |
Relie les fournisseurs, les banques, les prestataires logistiques et les systèmes d'achat | Relie les systèmes de commerce, de gestion de la relation client (CRM), bancaires, logistiques et de paiement des clients |
Donner la priorité à l'automatisation des flux de travail, aux validations et aux règles de mise en correspondance
Les workflows d’approbation automatisés constituent la base des contrôles P2P et O2C. Le processus P2P nécessite un circuit d’approbation pour les demandes d’achat, les bons de commande, les factures et les étapes de paiement, tandis que le processus O2C nécessite des workflows d’approbation et de vérification pour les commandes client, les décisions de crédit et les ajustements. Dans Acumatica, la gestion intégrée des demandes d’achat permet aux employés de soumettre des demandes concernant des articles en stock ou hors stock, et aux responsables de les approuver depuis des appareils mobiles ; ces demandes sont validées par rapport à des budgets définis avant d’être converties en bon de commande.
Le recoupement à trois niveaux permet également de réduire les risques de surfacturation et de double paiement, tandis que le routage des exceptions garantit que les incohérences sont transmises à la personne compétente pour être résolues, plutôt que de rester bloquées dans une file d'attente.
Dans ces contextes, l’automatisation a pour objectif de réduire la charge de travail manuel tout en préservant la gouvernance et les contrôles internes sur lesquels s’appuient les équipes financières et d’audit. Consultez l’article d’Acumatica consacré au processus « de l’approvisionnement au paiement » dans le secteur de la distribution pour découvrir des exemples concrets de la manière dont ces contrôles s’appliquent dans des environnements à fort volume.
Accordez une attention particulière aux rapports, aux pistes d'audit, aux tableaux de bord et aux intégrations
Les rapports et les pistes d’audit revêtent une importance particulière pour les responsables financiers, car ils facilitent la gestion des risques, la conformité et la précision des clôtures de fin de mois. Un système ERP qui conserve un historique complet et horodaté indiquant qui a approuvé quoi, quand et pour quel montant simplifie les contrôles internes et les audits externes. Les tableaux de bord mettant en évidence les soldes anciens, les bons de commande en cours, les factures clients impayées et l’état des paiements fournissent aux équipes opérationnelles et financières les informations dont elles ont besoin pour agir avant que les problèmes ne s’aggravent. Les intégrations avec les plateformes de commerce, les systèmes de traitement des paiements intégrés, les flux bancaires et les outils de gestion des stocks garantissent que les données P2P et O2C restent à jour sur l’ensemble des systèmes connectés.
À quel moment les entreprises en pleine croissance devraient-elles optimiser leurs cycles P2P et O2C ?
Les PME en pleine croissance n’ont pas toujours besoin de réorganiser à la fois leurs processus P2P et O2C. Le point de départ idéal dépend du flux de travail qui a le plus d’impact sur la trésorerie, le contrôle ou la relation client. Voici quelques signes courants indiquant que le processus P2P nécessite une attention particulière :
| Signal commercial | Commencer par améliorer le P2P | Commencez par améliorer l'O2C | Prenez en compte les deux |
|---|---|---|---|
| Les autorisations d'achat retardent régulièrement les commandes | ✓ | ||
| Les anomalies de facturation nécessitent un travail important de la part du service des comptes fournisseurs | ✓ | ||
| Les paiements aux fournisseurs sont en retard ou font l'objet de doublons | ✓ | ||
| Il est difficile de suivre les engagements d'achat en cours | ✓ | ||
| Les erreurs de facturation entraînent souvent des retards de paiement de la part des clients | ✓ | ||
| Le DSO et les créances en souffrance sont en hausse | ✓ | ||
| Les tâches liées au recouvrement et à la comptabilisation des encaissements sont en grande partie manuelles | ✓ | ||
| Les informations relatives aux commandes et à leur exécution ne sont pas synchronisées | ✓ | ||
| La prévision de trésorerie nécessite des feuilles de calcul distinctes pour les comptes fournisseurs et les comptes clients | ✓ | ||
| L'entreprise exerce ses activités à travers plusieurs entités, sites ou devises. | ✓ | ||
| La croissance entraîne une augmentation du volume des transactions dans tous les services | ✓ |
Comment les équipes financières peuvent réduire les tâches manuelles dans les deux cycles
Les équipes financières peuvent réduire la charge de travail manuel tout au long des cycles « de l'achat au paiement » et « de la commande à l'encaissement » en mettant en œuvre des améliorations ciblées et stratégiques plutôt que de tout repenser d'un seul coup. Voici quelques pistes concrètes pour commencer :
- Harmoniser les règles d'approbation relatives aux achats, aux factures et aux commandes client afin que les procédures soient appliquées de manière cohérente, et non au cas par cas.
- Nettoyage des données de base des fournisseurs et des clients afin de réduire les incohérences, les doublons et les corrections manuelles.
- Automatisation de la saisie des factures à l'aide d'outils capables de reconnaître le fournisseur, la devise, les lignes de facture et les montants sans saisie manuelle.
- Relier les processus de gestion des commandes et des paiements afin que les commandes clients soient automatiquement transférées vers la facturation et le recouvrement des paiements, sans intervention manuelle.
- Suivi des indicateurs clés de performance (KPI) communs aux deux cycles afin d'identifier les goulots d'étranglement avant qu'ils n'aient un impact sur la trésorerie. Les KPI à suivre dans le cadre des processus P2P et O2C sont les suivants :
- Durée du cycle de commande d'achat.
- Taux d'anomalies des factures.
- Taux de paiement dans les délais.
- DSO (délai moyen de recouvrement).
- DPO (délai moyen de recouvrement).
- Échéancier des créances et des dettes.
- Exactitude de la comptabilisation des encaissements.
- Délai d'exécution des commandes.
Le logiciel ERP cloud d’Acumatica et son module de gestion des comptes fournisseurs sont conçus pour accompagner ces améliorations au sein des PME, en reliant les données, les flux de travail et les rapports dont les équipes financières ont besoin pour fonctionner avec davantage de cohérence et de contrôle.
Conclusion : associer les systèmes P2P et O2C pour une meilleure visibilité des flux de trésorerie
Les processus « Procure-to-Pay » (P2P) et « Order-to-Cash » (O2C) gèrent des aspects opposés mais liés de l'activité commerciale. Le P2P régit la manière dont l'entreprise achète des biens et des services et paie ses fournisseurs. L'O2C régit la manière dont elle traite les commandes des clients, établit les factures, encaisse les paiements et comptabilise les encaissements.
L'amélioration de l'un ou l'autre de ces cycles peut réduire la charge de travail manuel et les retards dans les processus, mais leur interconnexion offre une vision plus complète du fonds de roulement. Le partage des données ERP permet aux équipes financières et opérationnelles de suivre les engagements d'achat, les obligations envers les fournisseurs, les créances clients, l'état des commandes et les mouvements de trésorerie sans avoir à rapprocher manuellement les informations provenant de systèmes distincts.
Acumatica relie la gestion financière aux achats, aux stocks, à la gestion des commandes, à l'exécution des commandes, au reporting et aux paiements intégrés. Découvrez comment un progiciel de gestion intégré (ERP) dédié à la gestion des comptes fournisseurs et des comptes clients peut contribuer à uniformiser les processus et à améliorer la visibilité sur la trésorerie.
Remarque concernant les conseils professionnels : les exigences en matière de finance, de comptabilité, de fiscalité et de conformité varient d’une organisation à l’autre. La conception des processus P2P et O2C, les contrôles internes, la définition des indicateurs clés de performance (KPI) et les pratiques de reporting doivent être adaptés aux principes comptables de votre entreprise et examinés avec des professionnels qualifiés en comptabilité, audit, fiscalité et conformité avant que les modifications apportées aux processus ou aux systèmes ne soient finalisées. Cela revêt une importance particulière pour les entreprises comportant plusieurs entités, plusieurs sites ou exerçant des activités transfrontalières.
Questions fréquemment posées
Quelle est la différence entre les processus « procure-to-pay » et « order-to-cash » ?
Le processus « Procure-to-Pay » gère la manière dont une entreprise achète des biens et des services et paie ses fournisseurs ; il s'agit donc principalement d'un processus lié aux sorties de trésorerie et à la comptabilité fournisseurs. Le processus « Order-to-Cash » gère la manière dont une entreprise reçoit et traite les commandes des clients, émet les factures, encaisse les paiements et comptabilise les encaissements ; il s'agit donc principalement d'un processus lié aux entrées de trésorerie et à la comptabilité clients.
Les processus « de l'approvisionnement au paiement » et « de la commande à l'encaissement » sont-ils opposés ?
Oui. Le P2P correspond au volet « achats et paiements » d’une transaction commerciale, tandis que l’O2C correspond au volet « ventes et encaissements ». Une même transaction peut s’inscrire à la fois dans le processus P2P de l’acheteur et dans le processus O2C du vendeur.
Quelles sont les principales étapes du processus « de l'achat au paiement » ?
Les principales étapes du processus P2P consistent à identifier un besoin, à valider une demande d'achat, à émettre un bon de commande, à réceptionner les biens ou services, à saisir la facture du fournisseur, à effectuer le rapprochement et à valider la facture, à effectuer le paiement, puis à procéder au rapprochement de la transaction.
Quelles sont les principales étapes du processus « de la commande à l'encaissement » ?
Les principales étapes du processus O2C sont les suivantes : réception d'une commande, validation de la solvabilité et des conditions de paiement du client, affectation des stocks ou planification de la livraison, exécution de la commande, facturation du client, gestion des recouvrements, comptabilisation des paiements et rapprochement des créances.
Qui est responsable des processus P2P et O2C ?
Les services Achats, Réception des marchandises, Comptes fournisseurs et Finance se partagent généralement la responsabilité du processus P2P. Les services Ventes, Gestion des commandes, Exécution des commandes, Comptes clients et Finance se partagent généralement la responsabilité du processus O2C. La répartition exacte des responsabilités dépend de la structure et des processus de l'organisation.
Comment le P2P et l'O2C fonctionnent-ils ensemble ?
Le cycle P2P fournit des informations sur les engagements d'achat, les factures fournisseurs et les sorties de trésorerie prévues. Le cycle O2C fournit des informations sur les commandes clients, les créances et les entrées de trésorerie prévues. L'analyse conjointe de ces deux cycles aide les équipes financières à améliorer leurs prévisions de trésorerie et leurs décisions en matière de fonds de roulement.
Le processus « procure-to-pay » est-il identique au processus « source-to-pay » ?
Non. Le processus « Procure-to-pay » couvre généralement l'ensemble des étapes transactionnelles, depuis la demande d'achat jusqu'au paiement du fournisseur. Le processus « Source-to-pay » est plus large et peut également inclure la recherche de fournisseurs, l'approvisionnement stratégique, la négociation des contrats et la gestion des fournisseurs.
Une entreprise devrait-elle commencer par améliorer son processus P2P ou son processus O2C ?
Une entreprise devrait commencer par le processus ayant le plus grand impact financier ou opérationnel. Les retards de paiement des fournisseurs, les anomalies de facturation et la faiblesse des contrôles d'achat indiquent que le processus P2P pourrait nécessiter une attention particulière. La lenteur des recouvrements, les litiges de facturation, les retards d'exécution des commandes et le manque de visibilité sur les créances clients indiquent que le processus O2C pourrait être prioritaire.


