
 Canada (English)
 Colombia
 Caribbean and Puerto Rico
 Ecuador
 India
 Indonesia
 Ireland
 Malaysia
 Mexico
 Panama
 Peru
 Philippines
 Singapore
 South Africa
 Sri Lanka
 Thailand
 United Kingdom
 United States
 AcumatiCares


Comptabilisation des produits différés dans un système ERP
Les produits différés sont courants dans les entreprises proposant des abonnements, les cabinets de services professionnels, les prestataires de maintenance et les sociétés commercialisant des produits et services prépayés ou groupés. À mesure que le volume des contrats et les scénarios de comptabilisation se multiplient, les tableurs et les systèmes disparates peuvent rendre le processus difficile à maîtriser, à rapprocher et à auditer.
Cet article présente les produits différés en termes simples, explique en quoi ils sont essentiels à la précision financière et précise comment les systèmes ERP permettent d'automatiser les calendriers, les écritures comptables, les pistes d'audit et les processus de comptabilisation.
Qu'est-ce que le chiffre d'affaires différé, et pourquoi est-ce un passif ?
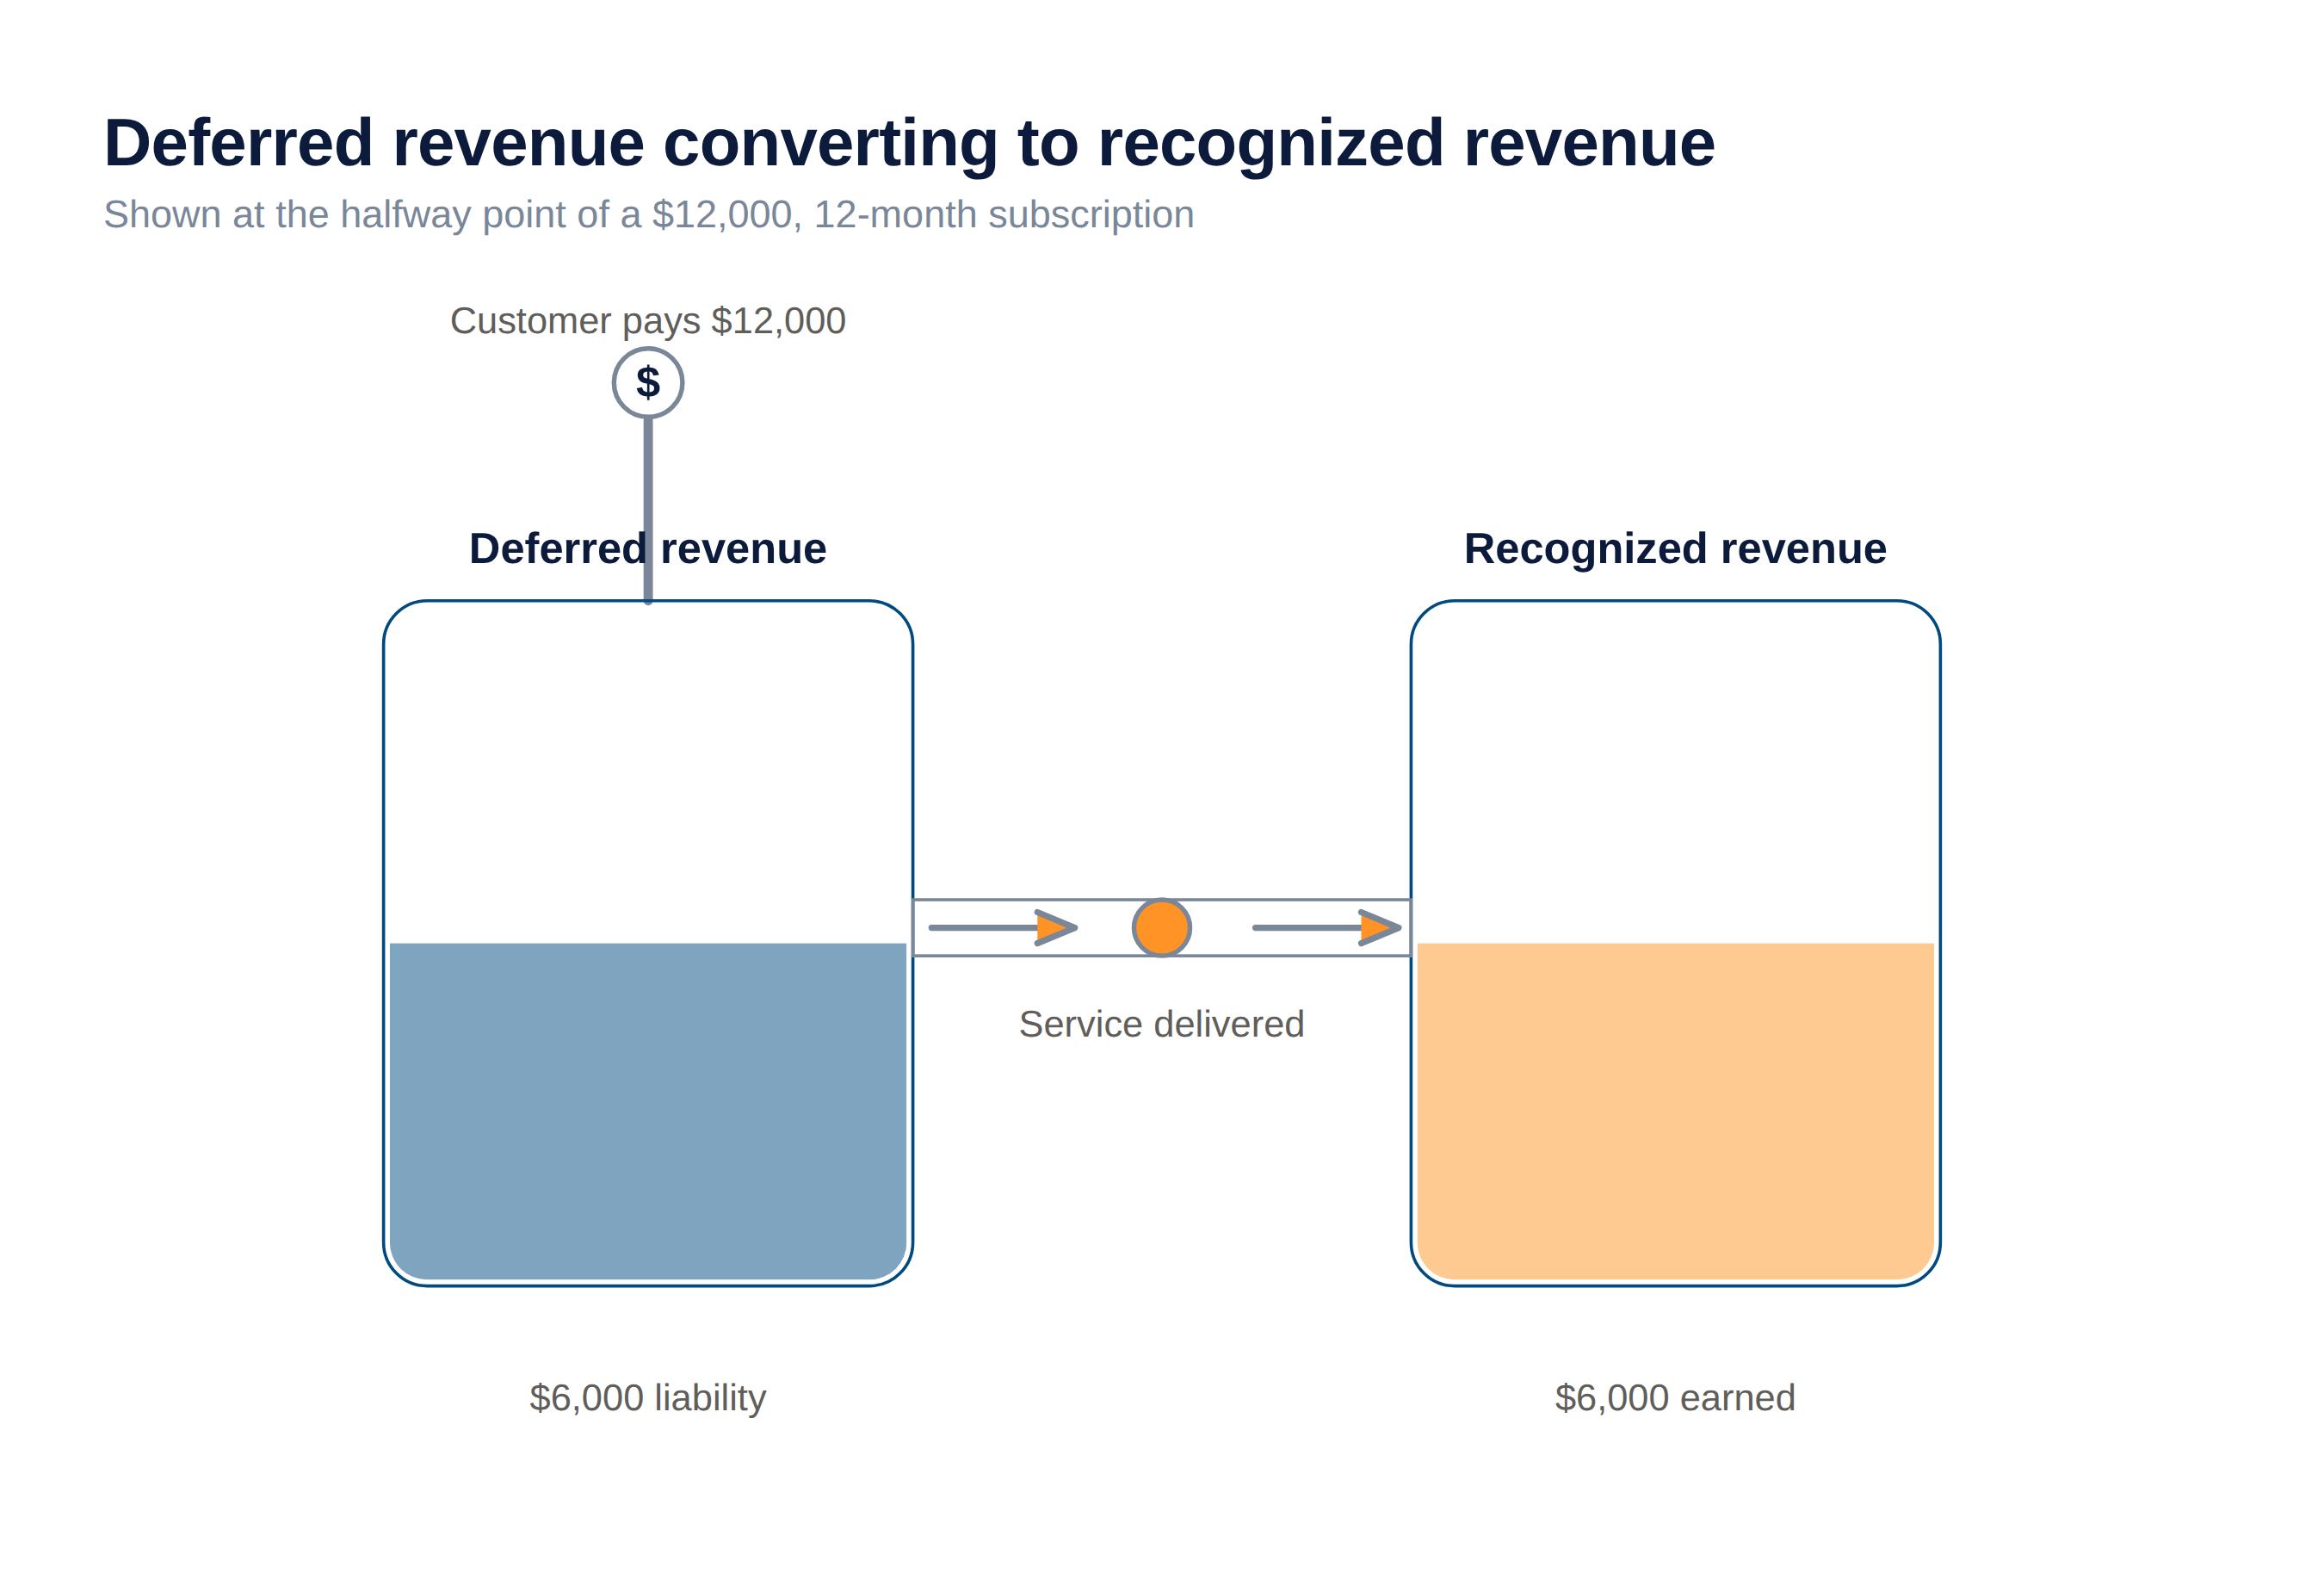
Les produits différés correspondent aux sommes qu’une entreprise perçoit avant d’avoir livré les biens ou fourni les services correspondants. Étant donné que l’entreprise doit encore fournir au client un produit, un service ou une obligation de prestation, ce paiement est comptabilisé comme un passif au bilan, et non comme un produit.
Les produits différés, les produits acquis et les produits à recevoir reflètent différentes combinaisons de paiement et de prestation. Les produits différés correspondent généralement à un paiement reçu avant la prestation, tandis que les produits à recevoir correspondent à une prestation effectuée avant la facturation ou l'encaissement.
| Catégorie comptable | L'entreprise a-t-elle livré le produit ou fourni le service ? | Le paiement a-t-il été reçu ? | Traitement comptable habituel |
|---|---|---|---|
| Produits différés | Non | Oui | Passif au bilan |
| Chiffre d'affaires à recevoir | Oui | Non | Actif figurant au bilan |
| Chiffre d'affaires comptabilisé | Oui | Soit oui, soit non | Chiffre d'affaires dans le compte de résultat |
Au sens de la norme ASC 606, le terme « obligation contractuelle » désigne, de manière plus formelle, l'obligation de transférer des biens ou des services pour lesquels une contrepartie a été reçue ou est due.
Parmi les exemples courants, on peut citer :
- Abonnements annuels à des logiciels payés d'avance avant le début de la période de service.
- Contrats de service prépayés couvrant la maintenance ou l'assistance pendant une durée déterminée.
- Les acomptes versés par les clients avant l'expédition des marchandises.
- Contrats de garantie vendus en complément d'un produit.
- Mises à jour logicielles incluses dans un contrat de licence.
Chacune de ces opérations implique des encaissements anticipés. Tant que l'entreprise n'a pas tenu sa promesse, ces sommes constituent un passif.
Aux États-Unis, la comptabilisation des produits est régie par l'ASC 606 (dont la norme IFRS 15 est l'équivalent international), qui définit les conditions dans lesquelles une entreprise peut comptabiliser les produits issus de contrats conclus avec des clients. En vertu de l’ASC 606, ce que l’on appelle communément les « produits différés » est généralement présenté comme un « passif contractuel ». Bien que ces termes soient souvent utilisés de manière interchangeable dans la pratique, « passif contractuel » est le terme comptable officiel utilisé dans la norme ASC 606 et dans de nombreux états financiers audités.
Comment fonctionne, dans la pratique, la comptabilisation des produits différés ?
La comptabilisation des produits différés suit un schéma cohérent : réception du paiement, comptabilisation d'un passif, livraison du produit ou prestation du service, puis comptabilisation des produits à mesure que les obligations sont remplies. Ce processus est simple en théorie, mais la comptabilisation des produits différés peut s'avérer nettement plus complexe dans la pratique.
Exemple de produits différés
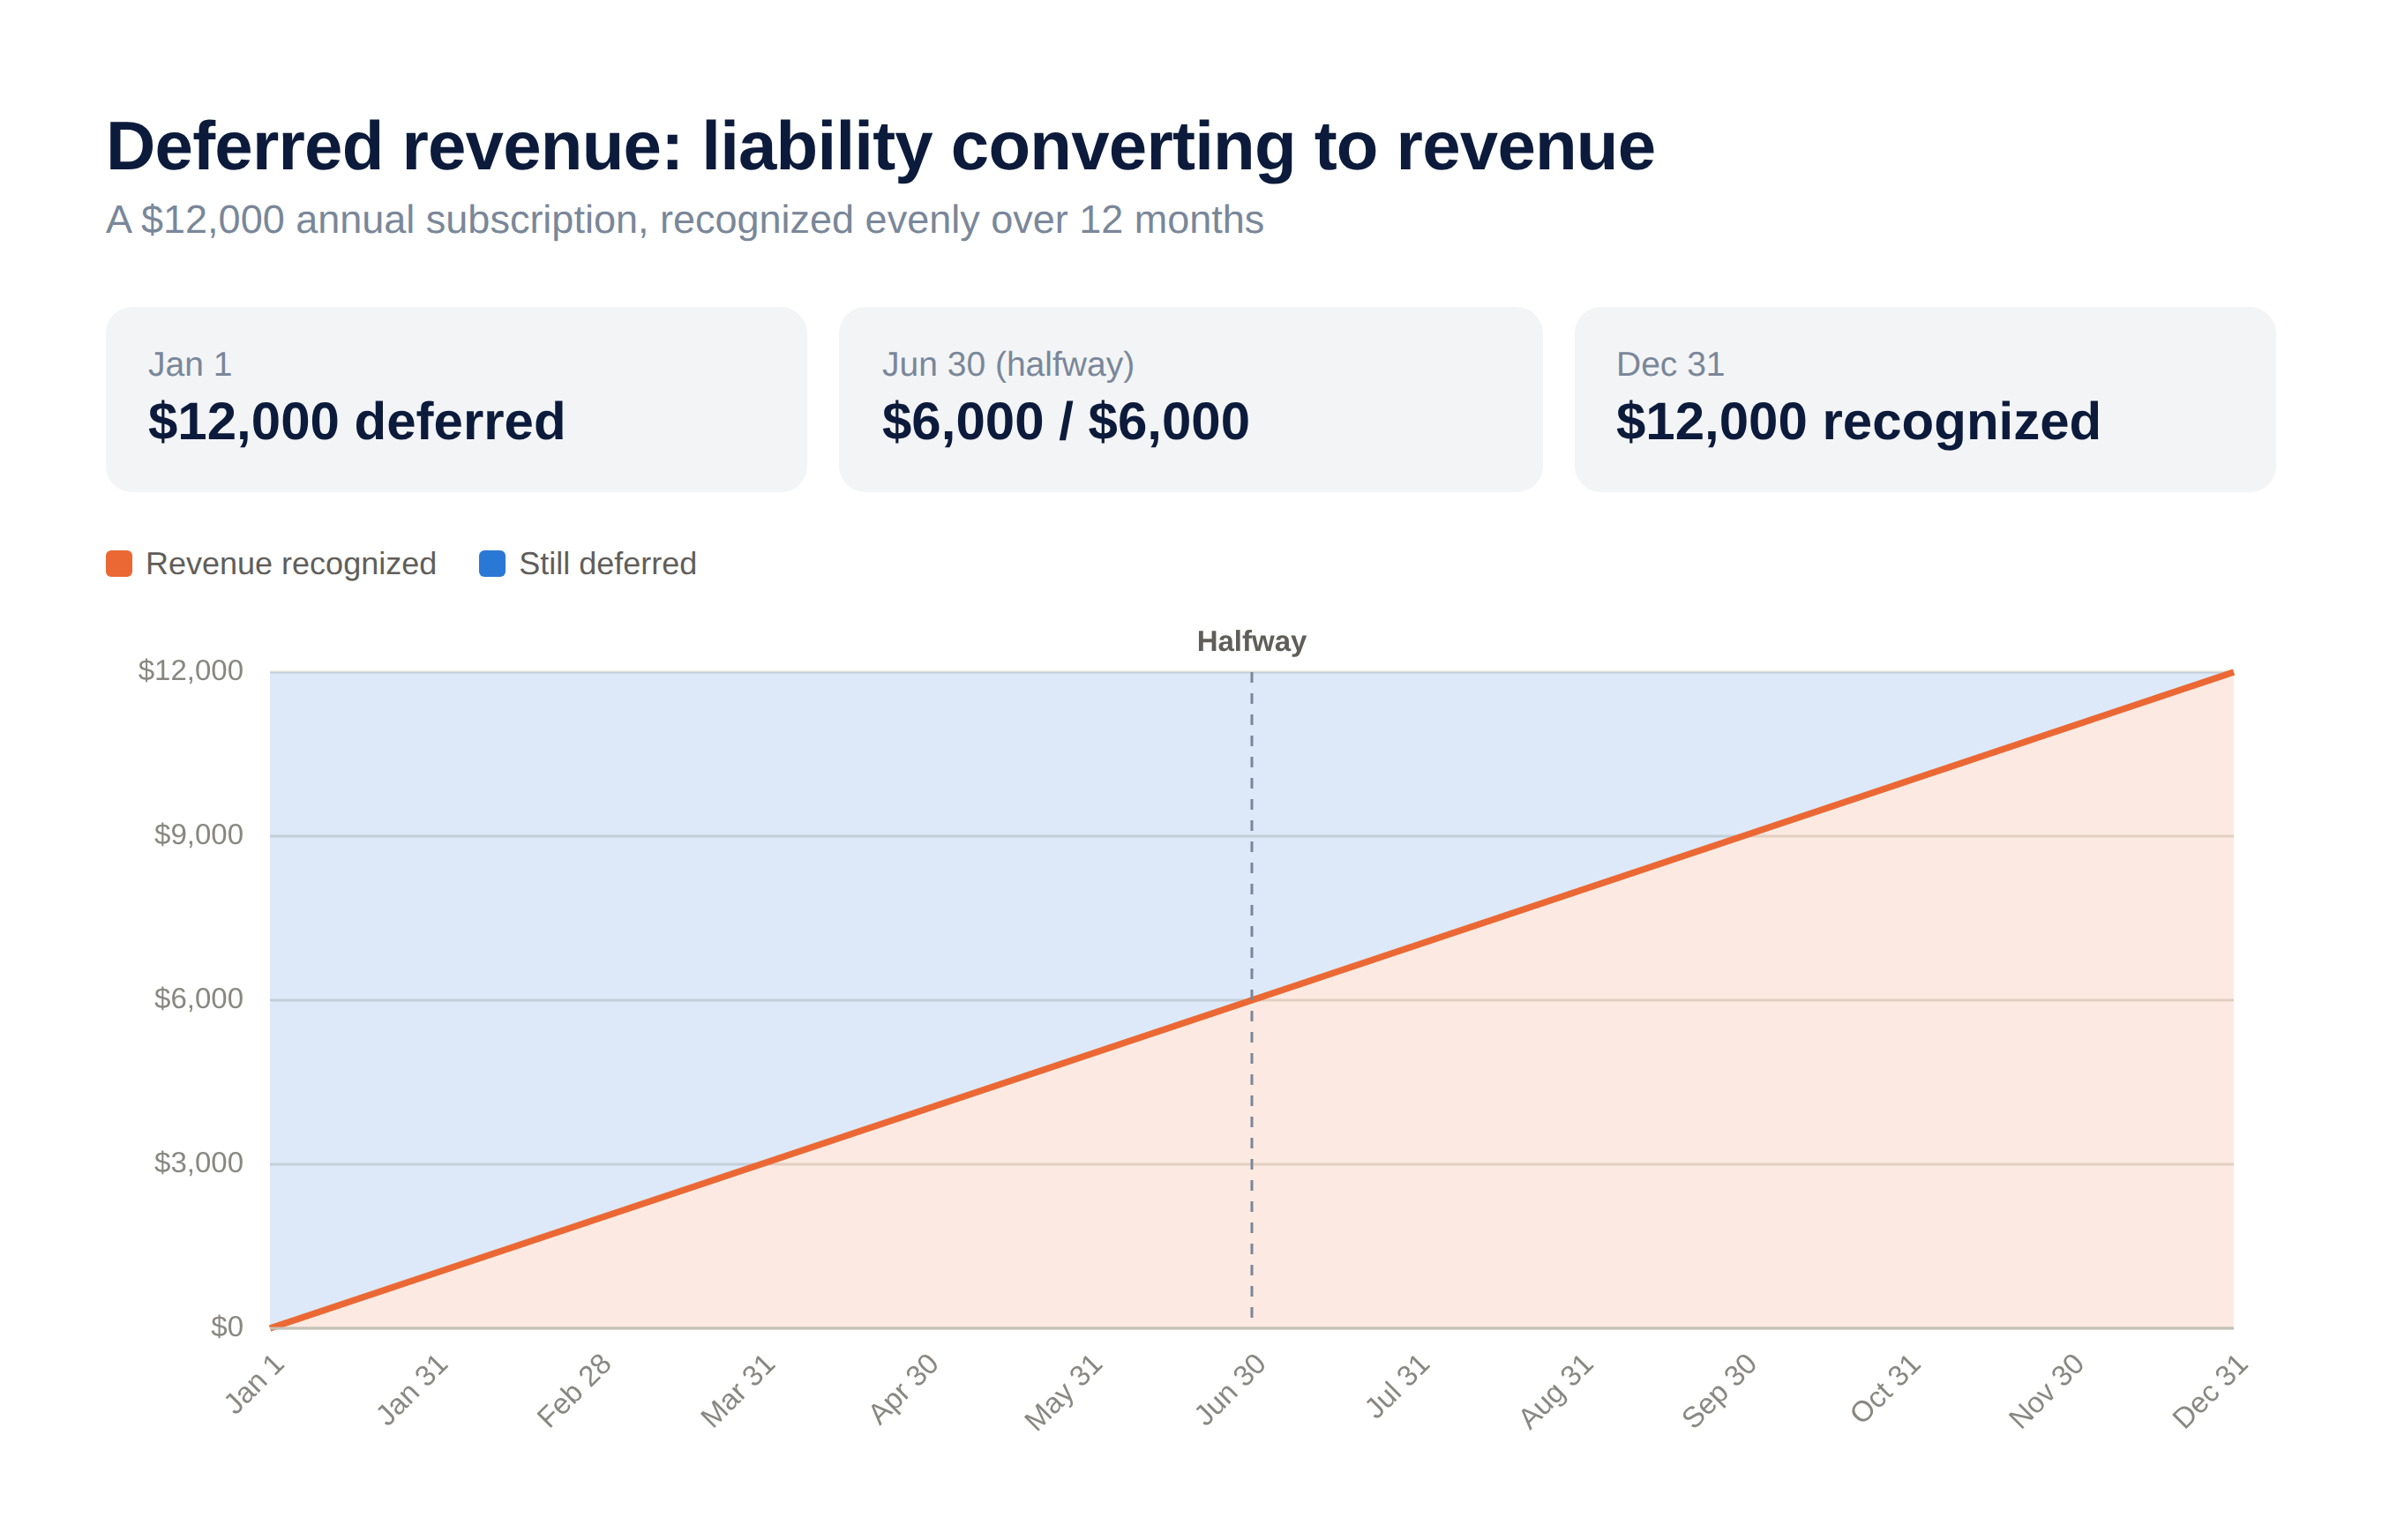
Supposons qu'un client verse 12 000 dollars le 1er janvier pour un abonnement logiciel d'une durée de 12 mois. L'entreprise comptabilise dans un premier temps la totalité de ce montant, soit 12 000 dollars, en tant que produit différé, car elle n'a pas encore fourni le service d'abonnement. Si le service est fourni de manière uniforme tout au long de l'année, l'entreprise comptabilise 1 000 dollars de chiffre d'affaires chaque mois.
| Date ou étape | Encaissements | Chiffre d'affaires comptabilisé | Chiffre d'affaires différé restant |
|---|---|---|---|
| 1er janvier | $12,000 | $0 | $12,000 |
| 31 janvier | - | $1,000 | $11,000 |
| 28 février | - | $1,000 | $10,000 |
| Au bout de six mois | - | 6 000 $ au total | $6,000 |
| Fin de l'abonnement | - | 12 000 $ au total | $0 |
Cet exemple de méthode linéaire part du principe que l'obligation de prestation est remplie de manière uniforme tout au long de la période d'abonnement. Des conditions contractuelles différentes peuvent nécessiter un mode de comptabilisation différent.
Cette même logique s'applique simultanément à des dizaines, voire des centaines de contrats. Lorsque des périodes partielles, des modifications de contrat, des offres groupées, des résiliations ou des opérations multidevises entrent en jeu, la complexité se multiplie. Les équipes financières doivent suivre non seulement le paiement initial, mais aussi chaque modification ayant une incidence sur le moment et le montant des revenus pouvant être comptabilisés.
La comptabilisation varie également selon le secteur d’activité. Un cabinet de services professionnels engagé dans une mission à long terme comptabilise généralement son chiffre d’affaires au fur et à mesure de la prestation des services, plutôt que d’un seul coup. Les garanties constituent une autre nuance. Une garantie de type « assurance », qui se contente de garantir que le produit répond aux spécifications convenues, n’est généralement pas traitée comme une obligation de performance distincte, alors qu’une extension de garantie facturée séparément ou de type « service » l’est généralement.
Quelles écritures comptables permettent aux équipes de suivre les produits différés ?
Les équipes financières assurent le suivi des produits différés à l'aide de deux écritures comptables clés : l'une lors de la réception du paiement et l'autre lorsque les produits sont comptabilisés. Le tableau ci-dessous présente le cycle de vie de base ; il est fourni à titre indicatif et ne constitue en aucun cas un conseil comptable professionnel.
Exemple illustratif de pièce comptable
| Événement | Débit | Crédit |
|---|---|---|
| Le client règle à l'avance son abonnement annuel | Espèces : 12 000 $ | Produits différés : 12 000 $ |
| Un mois de service est fourni | Produits différés : 1 000 $ | Chiffre d'affaires lié aux abonnements : 1 000 $ |
L'écriture comptable mensuelle relative à la comptabilisation des produits est répétée au fur et à mesure de la prestation du service, ce qui réduit le passif et augmente le chiffre d'affaires comptabilisé. Les écritures comptables et le calendrier de comptabilisation doivent respecter les principes comptables de l'entreprise et les directives professionnelles applicables.
La comptabilisation exacte, le moment de la comptabilisation et la structure des écritures doivent respecter les principes comptables de l'entreprise et les recommandations de professionnels qualifiés en comptabilité. L'approche à adopter variera en fonction des clauses du contrat, du modèle de facturation et des normes applicables.
Pour les entreprises qui gèrent un grand nombre de contrats, même ce cycle simple en deux étapes peut générer un volume considérable. Le suivi manuel de ces données, période après période, comporte un risque réel.
Où figure le chiffre d'affaires différé dans le bilan ?
Les produits différés figurent au passif du bilan. Les montants dont la comptabilisation est prévue au cours du cycle d'exploitation normal de l'entreprise ou au cours des 12 prochains mois sont généralement classés en passifs courants. Les montants liés à des obligations s'étendant au-delà de cette période peuvent être classés en passifs non courants, en fonction du référentiel comptable applicable et des principes comptables de l'entreprise.
Les produits différés, les produits acquis et les produits à recevoir reflètent différentes combinaisons de paiement et de prestation. Les produits différés correspondent généralement à un paiement reçu avant la prestation, tandis que les produits à recevoir correspondent à une prestation effectuée avant la facturation ou l'encaissement.
| Catégorie « Comptabilité » | La société a-t-elle livré le produit ou le service ? |
s de paiement ont-elles été reçues ? |
s financières types Traitement dans les états financiers |
|---|---|---|---|
|
Produits différés |
Non | Oui | Passif au bilan |
|
Chiffre d'affaires à recevoir |
Oui | Non | Actif figurant au bilan |
|
Chiffre d'affaires comptabilisé |
Oui | Soit oui, soit non | Chiffre d'affaires dans le compte de résultat |
Au sens de la norme ASC 606, le terme « obligation contractuelle » désigne, de manière plus formelle, l'obligation de transférer des biens ou des services pour lesquels une contrepartie a été reçue ou est due.
Parmi les exemples courants, on peut citer :
- Abonnements annuels à des logiciels payés d'avance avant le début de la période de service.
- Contrats de service prépayés couvrant la maintenance ou l'assistance pendant une durée déterminée.
- Les acomptes versés par les clients avant l'expédition des marchandises.
- Contrats de garantie vendus en complément d'un produit.
- Mises à jour logicielles incluses dans un contrat de licence.
Chacune de ces opérations implique des encaissements anticipés. Tant que l'entreprise n'a pas tenu sa promesse, ces sommes constituent un passif.
Aux États-Unis, la comptabilisation des produits est régie par l'ASC 606 (dont la norme IFRS 15 est l'équivalent international), qui définit les conditions dans lesquelles une entreprise peut comptabiliser les produits issus de contrats conclus avec des clients. En vertu de l’ASC 606, ce que l’on appelle communément les « produits différés » est généralement présenté comme un « passif contractuel ». Bien que ces termes soient souvent utilisés de manière interchangeable dans la pratique, « passif contractuel » est le terme comptable officiel utilisé dans la norme ASC 606 et dans de nombreux états financiers audités.
Comment la comptabilité d'exercice détermine le moment de la comptabilisation des produits
La comptabilité d'exercice comptabilise les produits lorsqu'ils sont générés, et non pas simplement lorsque les fonds sont effectivement échangés. C'est précisément ce principe qui rend nécessaire la comptabilisation des produits différés.
Sans la méthode de comptabilité d'exercice, une entreprise pourrait comptabiliser l'intégralité d'un paiement d'abonnement annuel en chiffre d'affaires au cours du mois où il est perçu, ce qui entraînerait une surévaluation du résultat pour cette période et une sous-évaluation pour chaque mois suivant. Une comptabilisation correcte protège le compte de résultat de cette distorsion et offre à la direction une image plus précise des performances financières.
La norme ASC 606 prévoit un modèle de comptabilisation des produits en cinq étapes :
- Identifiez le contrat conclu avec le client.
- Identifiez les obligations de prestation distinctes.
- Déterminez le prix de la transaction.
- Répartir le prix de transaction entre les obligations de performance.
- Comptabiliser les produits lorsque chaque obligation de performance est remplie ou au fur et à mesure de son exécution.
Les produits différés correspondent essentiellement aux montants figurant au bilan entre les étapes précédentes et la dernière. L'entreprise a bien reçu le paiement, mais les produits ne peuvent être comptabilisés tant que l'obligation correspondante n'a pas été remplie.
Les équipes financières doivent aligner leurs pratiques en matière de produits différés sur les normes comptables applicables et solliciter l'avis d'un professionnel quant à la manière dont ces normes s'appliquent à leurs contrats, à leur secteur d'activité et à leurs obligations d'information spécifiques. Le suivi des engagements et le moment de leur comptabilisation sont des domaines où le jugement comptable joue un rôle important.
Pourquoi les processus manuels de comptabilisation des produits différés comportent des risques
Le suivi des produits différés à l'aide d'un tableur fonctionne souvent bien lorsque l'entreprise est petite et que le volume des contrats est faible. À mesure que l'entreprise se développe, ce même tableur devient un support peu fiable.
Les risques courants liés aux processus manuels sont notamment les suivants :
- Des écarts dans les calendriers de comptabilisation peuvent survenir lorsque les dates des contrats ne sont pas suivies de manière cohérente.
- Incohérences dans les écritures comptables d'une période à l'autre ou d'une entité à l'autre.
- Des ajustements difficiles à retracer qui compliquent la validation des audits.
- Le suivi des obligations n'est pas clair lorsque les conditions du contrat changent en cours de contrat.
- Les retards dans la clôture de fin de mois sont dus aux opérations de rapprochement manuelles.
| Domaine de processus | Processus manuel ou basé sur un tableur | Processus basé sur un progiciel de gestion intégré (ERP) |
|---|---|---|
|
Création d'un planning |
Les plannings sont créés et mis à jour individuellement | Les règles et les modèles permettent de générer des plannings |
|
Écritures comptables |
Le service financier saisit manuellement les écritures récurrentes | Le système génère les opérations de reconnaissance dues |
|
Modifications du contrat |
Les modifications doivent être répercutées dans tous les fichiers concernés. | Les ajustements peuvent se répercuter sur les enregistrements associés |
|
Réconciliation |
Les états sont comparés manuellement avec le grand livre général | L'activité de comptabilisation est liée aux documents comptables |
|
Assistance en matière d'audit |
Les éléments de preuve peuvent être dispersés dans différents dossiers et e-mails | Les documents sources, les calendriers, les entrées et les modifications sont traçables |
|
Rapports |
Les rapports nécessitent une consolidation dans un tableur | Les soldes actuels et prévisionnels peuvent être communiqués à partir des données connectées |
|
Évolutivité |
La charge de travail augmente à chaque contrat | Les processus reproductibles permettent de traiter un volume de transactions plus important |
L'automatisation des progiciels de gestion intégrée (ERP) ne supprime pas la nécessité d'un jugement comptable, mais elle peut réduire le travail manuel nécessaire pour appliquer de manière cohérente les principes de comptabilisation approuvés.
Ces risques sont particulièrement marqués en matière de comptabilisation des revenus d'abonnement. Les entreprises SaaS, les prestataires de maintenance et les entreprises proposant des services récurrents gèrent souvent simultanément des centaines, voire des milliers de contrats actifs. Une simple erreur dans une feuille de calcul relative à un contrat peut avoir des répercussions en cascade sur plusieurs périodes et fausser les indicateurs de revenus récurrents sur lesquels s'appuie la direction pour prendre ses décisions.
Pour les professionnels de la finance, l'enjeu ne se limite pas à l'exactitude au niveau des transactions. Il s'agit également de la fiabilité des états financiers, de la préparation aux audits et de la clarté concernant les flux de trésorerie liés aux produits comptabilisés par rapport aux produits non encore acquis.
Quand une petite ou moyenne entreprise devrait-elle améliorer son processus de gestion des produits à recevoir ?
Une petite ou moyenne entreprise (PME) doit améliorer son processus de gestion des produits différés lorsque ses équipes financières ne parviennent plus à établir de manière fiable, cohérente et vérifiable le lien entre les factures, les calendriers de comptabilisation, les écritures comptables relatives aux produits et les rapports.
Ce n'est pas uniquement la taille de l'entreprise qui est déterminante. C'est plutôt la maturité opérationnelle. Parmi les signes indiquant qu'une amélioration s'impose, on peut citer :
- Augmentation du volume des abonnements ou des facturations récurrentes.
- Dispositions à plusieurs éléments avec des durées de reconnaissance différentes pour chaque composant.
- Transactions en plusieurs devises.
- Des tensions croissantes lors des audits ou des examens financiers.
- Un travail de clôture manuel qui prend de plus en plus de temps à mesure que le volume des contrats augmente.
L'amélioration peut passer par une rationalisation des politiques, une refonte des processus, la configuration d'une solution ERP, ou une combinaison de ces trois éléments. L'objectif est de mettre en place un processus de comptabilisation des produits différés capable d'évoluer au rythme de l'activité et de garantir la précision financière sans nécessiter d'augmentation proportionnelle de la charge de travail manuel.
Comment les systèmes ERP facilitent la comptabilisation des produits différés
Un système ERP permet de relier les tableaux de produits différés aux contrats clients, aux commandes client, aux factures, aux articles en stock, aux comptes clients et au grand livre. Cela évite d'avoir à tenir des tableaux distincts et à les rapprocher manuellement des écritures comptables.
L'ERP cloud Acumatica prend en charge le calcul et la comptabilisation des produits différés, les calendriers de report configurables, plusieurs méthodes de comptabilisation, ainsi que l'intégration aux workflows de gestion financière. Ces fonctionnalités permettent aux équipes financières de gérer les produits différés dans le cadre d'un workflow comptable connecté, plutôt que comme un processus manuel isolé.
Pour les contrats regroupant plusieurs prestations, Acumatica permet de répartir le prix de transaction d'un contrat groupé entre différentes obligations de performance, ce qui aide les équipes financières à gérer des scénarios de comptabilisation des produits plus complexes et comportant plusieurs éléments. Conformément à la norme ASC 606, le prix de transaction des contrats comportant plusieurs obligations de performance est généralement réparti en fonction du prix de vente autonome (SSP) de chaque obligation, plutôt que d'être réparti de manière égale sur l'ensemble du contrat.
Le fait de maintenir l'intégration du processus de comptabilisation des produits au sein du système financier global permet également de garantir que les changements, tels que les modifications ou les résiliations de contrats, soient pris en compte de manière cohérente dans tous les enregistrements concernés.
Comment les équipes financières réduisent la charge de travail manuel grâce à l'automatisation
L'automatisation aide les équipes financières à appliquer les calendriers de comptabilisation, à générer les opérations de comptabilisation et à réduire les tâches répétitives de fin de période qui s'accumulent à mesure que le volume des contrats augmente.
Dans une solution ERP, cela implique généralement :
- Codes de report et modèles définissant les modalités de comptabilisation des produits pour des éléments ou des types de contrats spécifiques.
- Génération d'un plan comptable qui calcule les montants à comptabiliser sur différentes périodes selon la méthode choisie.
- Des workflows de comptabilisation automatisés qui traitent les opérations de comptabilisation à échéance sans nécessiter de recalcul manuel.
Acumatica offre la possibilité de configurer des codes de report, de les attribuer à des articles en stock ou à des lignes de document, et d’exécuter une procédure de comptabilisation afin d’enregistrer les transactions arrivant à échéance au cours d’une période donnée. Ces fonctionnalités s’avèrent particulièrement utiles lorsque les équipes financières gèrent un volume important de contrats récurrents et ont besoin que le processus de comptabilisation se déroule de manière cohérente et traçable, période après période. Pour les décideurs qui évaluent des solutions ERP, la question essentielle est de savoir si l’automatisation prend en charge la logique de comptabilisation réellement utilisée par l’entreprise, et non pas seulement une version simplifiée de celle-ci.
Quelles sont les fonctionnalités de comptabilité des produits différés les plus importantes dans un système ERP ?
Les professionnels de la finance qui évaluent des solutions ERP pour la comptabilisation des produits différés doivent rechercher un ensemble de fonctionnalités essentielles garantissant la précision opérationnelle, la conformité aux exigences d'audit et la production de rapports. Une solution ERP adaptée doit couvrir l'ensemble du cycle de comptabilisation, et pas seulement la comptabilisation initiale.
Une liste de contrôle pratique pour l'évaluation comprend :
- Calcul automatisé des plannings basé sur des règles configurables, et non sur une saisie manuelle.
- Des calendriers de report personnalisables permettant de gérer les périodes partielles, les modifications de contrat et les modalités de facturation complexes.
- Plusieurs méthodes de comptabilisation adaptées à différents modèles de revenus.
- Traçabilité au niveau des transactions, permettant de relier chaque écriture comptable à son document d'origine.
- Intégration avec les modules de vente, de facturation, de gestion des comptes clients et du grand livre, afin que les calendriers de chiffre d'affaires et les écritures comptables restent synchronisés.
- Prise en charge multidevises pour les entreprises opérant à l'international.
- Des rapports et des tableaux de bord qui permettent à la direction d'avoir une vue d'ensemble des soldes de chiffre d'affaires différé et comptabilisé.
- Des contrôles d'accès basés sur les rôles afin de garantir l'intégrité des données et de soutenir la gouvernance interne.
- Répartition en plusieurs éléments permettant de répartir le prix d'une transaction entre ses différentes obligations de performance.
Concernant l'ASC 606 et l'IFRS 15 : Acumatica propose des fonctionnalités permettant de prendre en charge les processus de comptabilisation des produits conçus conformément à l'ASC 606 et à l'IFRS 15, notamment plusieurs méthodes de comptabilisation et la répartition entre les obligations de performance. Il incombe aux organisations de configurer ces fonctionnalités en fonction de leurs contrats, de leurs principes comptables, de leur jugement professionnel et de leurs obligations en matière de reporting.
Quelles méthodes de reconnaissance prennent en charge les différents modèles de revenus ?
Les méthodes de comptabilisation déterminent la manière dont les montants différés sont répartis sur les différentes périodes, et le choix de la méthode appropriée dépend du modèle de chiffre d'affaires et des clauses contractuelles spécifiques.
Parmi les approches courantes, on peut citer :
| Méthode de reconnaissance | Cas d'utilisation courant | Comment ça marche ? |
|---|---|---|
| De manière uniforme par période | Abonnements annuels à tarif fixe | Répartit le montant reporté de manière égale sur les différentes périodes comptables |
| Calcul au jour le jour | Contrats débutant ou prenant fin en cours de période | Comptabilise le chiffre d'affaires en fonction du nombre de jours de service |
| Réparti uniformément sur les jours de la période | Périodes s'étendant sur des mois de durée variable | Ajuste le montant de chaque période en fonction de son nombre de jours |
| Calendrier à dates fixes | Dates de comptabilisation définies par contrat | Comptabilise les montants indiqués aux dates prévues |
| Basé sur des événements ou des étapes clés | Livrables fournis aux étapes définies | Comptabilise le chiffre d'affaires lorsque l'obligation correspondante est remplie |
Pour les entreprises qui gèrent à la fois différents types d’abonnements, des contrats de maintenance et des contrats groupés, le fait de disposer de plusieurs méthodes de comptabilisation au sein d’une même solution ERP constitue un avantage opérationnel non négligeable.
Ce que les responsables financiers doivent savoir avant de choisir un progiciel de gestion intégré (ERP)
De nombreux facteurs doivent être pris en compte lors du choix d'un système ERP adapté, mais la réussite de la mise en œuvre de la gestion des produits à recevoir passe avant tout par une vision claire de la situation financière avant même le début de la configuration. Les équipes financières ont besoin de politiques de comptabilisation des produits clairement définies, de structures d'engagements documentées, d'une configuration précise des postes comptables et d'une attribution claire des responsabilités dans le processus de validation.
Il est important de définir les différents scénarios de chiffre d’affaires avant de configurer une solution ERP, car l’automatisation reflète les règles qui lui sont imposées. Si ces règles sont ambiguës, les calendriers et les écritures comptables qui en résulteront le seront également. Les dirigeants doivent cartographier leurs modèles de chiffre d’affaires réels, y compris les niveaux d’abonnement, les contrats à éléments multiples, les scénarios de modification de contrat et les conditions de résiliation, avant même d’entamer les discussions avec les fournisseurs.
La comptabilisation des produits différés implique souvent des jugements comptables qu’un logiciel ne peut pas émettre de manière autonome. Cela est particulièrement vrai pour les entreprises opérant dans des environnements de type abonnement, comportant plusieurs éléments, plusieurs entités, plusieurs devises, soumis à plusieurs réglementations ou présentant des contrats complexes. Les politiques relatives aux produits différés, les méthodes de comptabilisation, le suivi des obligations et les pratiques de reporting doivent être adaptés aux principes comptables de l’entreprise, à ses contrôles internes ainsi qu’aux exigences sectorielles et fiscales, et faire l’objet d’un examen par des professionnels qualifiés en comptabilité, en audit et en fiscalité.
Comment mettre en place l'automatisation des produits différés
- Répertoriez tous les principaux modèles de revenus et types de contrats.
- Identifier les obligations de performance et les critères de comptabilisation.
- Définir les méthodes de comptabilisation et les principes comptables approuvés.
- Harmoniser les données relatives aux clients, aux articles, aux contrats et aux codes de report.
- Configurer les plannings et les règles de publication dans un environnement de test.
- Tester les opérations standard, les modifications de contrat, les annulations et les exceptions.
- Rapprocher les résultats des tests avec les écritures comptables et les soldes attendus.
- Attribuer les responsabilités liées à l'examen, à la validation et à la gestion des exceptions concernant les plannings.
- Transférer les soldes de produits différés non réglés.
- Après le lancement, surveiller les rapports et procéder au rapprochement des produits différés avec le grand livre.
Les équipes financières devraient faire valider les politiques et les résultats des tests par des professionnels qualifiés de la comptabilité avant de recourir aux écritures automatisées en production.
Mettre en place un processus de comptabilisation des produits différés plus fiable
Une comptabilisation précise des produits différés aide les équipes financières à distinguer les encaissements des produits réalisés, à établir des états financiers fiables et à suivre les obligations encore en cours. À mesure que le volume et la complexité des contrats augmentent, les tableurs peuvent rendre de plus en plus difficiles la gestion des calendriers, des ajustements, des rapprochements et du soutien aux audits.
Les logiciels ERP permettent d'intégrer la facturation, les calendriers de comptabilisation, les écritures comptables et le reporting financier au sein d'un flux de travail cohérent. Les meilleurs résultats sont obtenus en associant cette automatisation à des règles comptables clairement documentées, à des données contractuelles fiables, à des contrôles adaptés et à un examen par des professionnels.
La solution Acumatica de gestion des produits différés aide les entreprises en pleine croissance à automatiser les calendriers de comptabilisation et les écritures comptables, tout en conservant une visibilité sur les produits différés et comptabilisés. Découvrez les fonctionnalités d'Acumatica en matière de comptabilité des produits différés ou prenez rendez-vous pour une démonstration afin de voir comment elles peuvent faciliter vos processus financiers.
Découvrez les fonctionnalités de comptabilité des produits différés
Questions fréquemment posées
Qu'est-ce que le chiffre d'affaires différé, en termes simples ?
Les produits différés correspondent à des paiements reçus avant qu'une entreprise n'ait livré les biens ou fourni les services correspondants. Ils sont comptabilisés en tant que passif jusqu'à ce que l'entreprise s'acquitte de son obligation et réalise le chiffre d'affaires.
Comment calcule-t-on les produits différés ?
Commencez par le montant reçu ou dû au titre des obligations qui n'ont pas encore été honorées. Déduisez de ce solde les produits comptabilisés au fur et à mesure de la livraison des biens ou de la prestation des services correspondants. Par exemple, au bout de trois mois d'un abonnement annuel de 12 000 $ comptabilisé de manière linéaire à raison de 1 000 $ par mois, il reste 9 000 $ à comptabiliser en produits différés.
Quelle est l'écriture comptable relative aux produits différés ?
Lorsqu'un acompte est reçu, l'entreprise passe généralement une écriture comptable consistant à débiter la trésorerie et à créditer les produits différés. Lorsque le chiffre d'affaires correspondant est réalisé, elle débite les produits différés et crédite le chiffre d'affaires. La nature exacte de l'écriture comptable et le moment où elle est passée dépendent du contrat et des principes comptables de l'entreprise.
Les produits différés constituent-ils un passif courant ou non courant ?
Les produits différés dont la comptabilisation est prévue au cours du cycle d'exploitation normal ou dans un délai de 12 mois sont généralement classés en passif à court terme. Les montants liés à des obligations s'étendant au-delà de cette période peuvent être classés en passif à long terme.
Quelle est la différence entre les produits différés et les produits à recevoir ?
Les produits différés correspondent généralement à des paiements reçus avant que l'entreprise ne livre le produit ou ne fournisse le service. Les produits à recevoir correspondent à des revenus déjà acquis avant que l'entreprise n'émette la facture ou ne reçoive le paiement.
Quels processus la comptabilité des produits différés peut-elle automatiser grâce à un logiciel ERP ?
Un logiciel ERP permet de générer des calendriers de comptabilisation, de calculer les montants par période, de créer des opérations de comptabilisation, de gérer les liens vers les pièces d'origine, d'appliquer les règles de répartition configurées et de produire des états présentant les soldes différés et comptabilisés.
Un logiciel ERP garantit-il la conformité à la norme ASC 606 ou à la norme IFRS 15 ?
Non. Les logiciels ERP peuvent prendre en charge les processus de comptabilisation des produits, mais la conformité dépend des contrats, des politiques, de la configuration, des contrôles, des appréciations comptables et de l'examen professionnel de l'organisation.


