
 Canada (English)
 Colombia
 Caribbean and Puerto Rico
 Ecuador
 India
 Indonesia
 Ireland
 Malaysia
 Mexico
 Panama
 Peru
 Philippines
 Singapore
 South Africa
 Sri Lanka
 Thailand
 United Kingdom
 United States
 AcumatiCares


Les indicateurs clés de performance(KPI) aident les directeurs financiers, les contrôleurs de gestion et les dirigeants d'entreprise à évaluer la santé financière de l'entreprise, à surveiller les risques et à prendre des décisions éclairées. Contrairement aux indicateurs financiers généraux, les KPI sont liés à des objectifs spécifiques, à des cibles, à des responsables et à des fréquences de suivi bien définies.
Le défi ne consiste pas simplement à collecter davantage de données financières. Les équipes financières doivent sélectionner des indicateurs clés de performance (KPI) qui relient rentabilité, flux de trésorerie, liquidité, efficacité opérationnelle et croissance, puis définir et réévaluer ces indicateurs de manière cohérente.
Ce guide explique quels indicateurs clés de performance (KPI) financiers sont les plus importants pour les directeurs financiers et les contrôleurs de gestion, en quoi leur utilisation diffère selon ces deux fonctions, comment classer les KPI par catégorie, et comment un progiciel de gestion intégré (ERP) moderne destiné aux responsables financiers peut réduire la charge de travail liée à l'établissement manuel des rapports.
Principaux enseignements
- Les indicateurs clés de performance (KPI) financiers sont particulièrement utiles lorsqu'ils sont liés à des objectifs précis, qu'ils font l'objet d'un suivi régulier et qu'ils relèvent de la responsabilité de personnes bien identifiées.
- Les indicateurs clés de performance (KPI) relatifs à la rentabilité, à la liquidité, aux flux de trésorerie et à l'efficacité ont chacun une finalité différente et doivent être évalués conjointement plutôt que séparément.
- Une entreprise rentable peut tout de même être confrontée à de graves difficultés de trésorerie. Il est essentiel de suivre à la fois les indicateurs clés de performance (KPI) relatifs aux résultats et à la liquidité pour avoir une vision globale de la situation.
- Les indicateurs clés de performance (KPI) liés à l'efficacité mettent souvent en évidence les points de convergence entre les performances des services financiers, opérationnels, commerciaux et de la chaîne d'approvisionnement, ce qui les rend utiles pour les échanges interfonctionnels.
- Les systèmes ERP modernes favorisent la visibilité des indicateurs clés de performance (KPI) grâce à la centralisation des données, aux tableaux de bord et à l'automatisation des flux de travail, ce qui réduit le recours aux rapports manuels sous forme de feuilles de calcul.
- Le choix des indicateurs clés de performance (KPI), la définition des mesures et les pratiques en matière de reporting doivent être conformes aux principes comptables de votre entreprise, à votre secteur d'activité et à vos obligations réglementaires, et faire l'objet d'un examen par des professionnels qualifiés dans les domaines de la finance, de la comptabilité ou de l'audit.
Ce que les responsables financiers doivent savoir sur les indicateurs clés de performance (KPI) financiers
Les indicateurs clés de performance (KPI) financiers sont des indicateurs stratégiques qui fournissent aux directeurs financiers et aux contrôleurs de gestion le contexte nécessaire pour agir sur la base des données plutôt que de se contenter de les communiquer. Cependant, tous les indicateurs ne constituent pas forcément des KPI. Un indicateur (c'est-à-dire une mesure quantifiable permettant d'évaluer la performance d'une entreprise) devient un KPI lorsqu'il est lié à un objectif clair, suivi de manière cohérente dans le temps et utilisé pour éclairer une décision ou déclencher une analyse. Le chiffre d’affaires, par exemple, est un indicateur. Le taux de croissance du chiffre d’affaires par rapport au budget et à l’année précédente, examiné chaque mois par le directeur financier pour orienter les décisions en matière de recrutement et d’investissements, est un KPI.
L'une des erreurs les plus courantes commises par les équipes financières consiste à examiner les indicateurs clés de performance (KPI) comme des instantanés isolés. Un trimestre avec une marge brute élevée n'a que peu de sens sans contexte : s'agit-il d'une amélioration ou d'une baisse ? Ce chiffre est-il supérieur ou inférieur à l'objectif ? Comment se situe-t-il par rapport aux autres acteurs du secteur ? L'analyse des tendances, la comparaison par rapport aux objectifs et la définition cohérente des indicateurs sont les éléments qui transforment les données financières en informations exploitables pour la prise de décision.
Pourquoi les indicateurs clés de performance financiers sont essentiels à la croissance et à la maîtrise des risques
Les indicateurs clés de performance (KPI) financiers sont directement liés aux décisions qui déterminent l'orientation d'une organisation, qu'il s'agisse de la planification budgétaire, de l'allocation des capitaux, du recrutement, de l'expansion sur les marchés ou de la maîtrise des coûts. Mais, au-delà de la stratégie, les KPI font office de système d'alerte précoce. L'allongement du délai moyen de recouvrement (DSO), la compression des marges ou l'affaiblissement des flux de trésorerie d'exploitation peuvent tous signaler l'émergence d'un risque avant qu'il ne se transforme en un problème financier plus grave.
Considérés isolément, chacun de ces signaux pourrait être considéré comme une fluctuation temporaire. Mais pris dans leur ensemble, ils révèlent souvent une réalité plus complète et plus urgente. C'est cette interconnexion qui explique pourquoi les cadres de KPI s'articulent autour de catégories plutôt que d'indicateurs isolés.
Quelle est la différence entre les indicateurs clés de performance (KPI) financiers « avancés » et « retardés » ?
Un cadre complet d'indicateurs clés de performance (KPI) comprend à la fois des indicateurs avancés et des indicateurs retardés. Les KPI financiers avancés fournissent des indications sur les performances futures potentielles. Une augmentation du délai moyen de recouvrement (DSO), une baisse de la rotation des stocks, une hausse des écarts par rapport aux prévisions et des changements dans le pipeline commercial peuvent révéler l'émergence de risques liés à la trésorerie ou aux performances.
Les indicateurs clés de performance (KPI) financiers « à retard » mesurent les résultats déjà obtenus. Parmi ceux-ci, on peut citer la marge bénéficiaire nette, le flux de trésorerie d'exploitation, le taux de croissance du chiffre d'affaires et le rendement des actifs. L'analyse de ces deux types d'indicateurs aide les directeurs financiers et les contrôleurs de gestion à comprendre les résultats financiers actuels tout en identifiant les facteurs susceptibles d'influencer les performances futures.
Catégories d'indicateurs clés de performance financière (KPI) que les directeurs financiers devraient privilégier
La combinaison idéale d'indicateurs clés de performance (KPI) pour une organisation dépend de son modèle économique, de son stade de croissance, de son secteur d'activité et de la fréquence à laquelle la direction prend ses décisions financières. Bien qu'il n'existe pas de liste universelle, les KPI financiers se répartissent généralement en plusieurs grandes catégories, chacune permettant de répondre à des questions différentes concernant la santé financière de l'entreprise.
Les indicateurs clés de performance (KPI) financiers se répartissent généralement en cinq catégories :
Rentabilité : l'entreprise parvient-elle à transformer son chiffre d'affaires en bénéfices durables ?
Flux de trésorerie et liquidité : l'entreprise génère-t-elle suffisamment de liquidités et est-elle en mesure de faire face à ses obligations financières ?
Efficacité : dans quelle mesure l'entreprise utilise-t-elle efficacement ses actifs, son fonds de roulement et ses ressources opérationnelles ?
Endettement et solvabilité : l'entreprise est-elle en mesure d'honorer ses engagements financiers et de maintenir sa stabilité financière à long terme ?
Croissance : L'entreprise connaît-elle une croissance à un rythme durable ?
Principales catégories d'indicateurs clés de performance financière pour les directeurs financiers
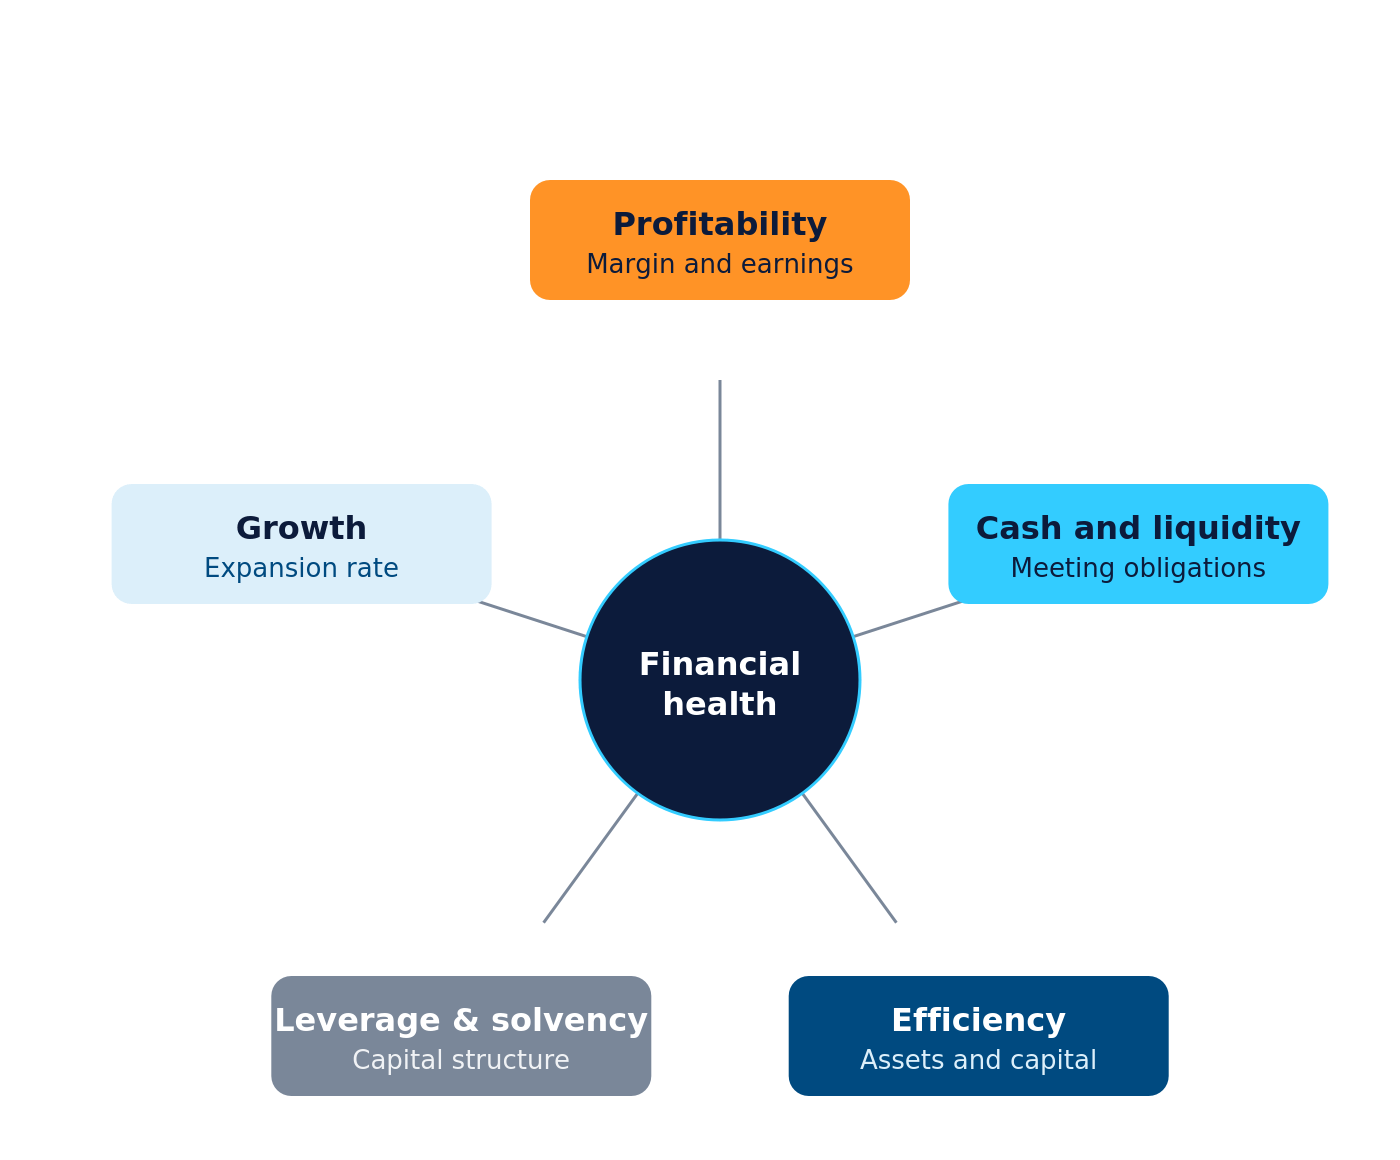
Le regroupement des indicateurs clés de performance (KPI) par catégorie facilite l'attribution des responsabilités, la mise en place d'un rythme de suivi et l'établissement d'un lien entre chaque indicateur et les décisions qu'il est censé étayer. La rentabilité, la trésorerie et la liquidité, ainsi que l'efficacité, constituent les fondements de la plupart des organisations, tandis que les indicateurs relatifs à l'endettement et à la croissance apportent un contexte supplémentaire aux décisions en matière de financement, d'investissement et d'expansion.
Les directeurs financiers et les contrôleurs de gestion examinent souvent les mêmes informations financières, mais ils utilisent les indicateurs clés de performance (KPI) pour prendre des décisions différentes. Le tableau ci-dessous résume les différences habituelles.
| Catégorie d'indicateurs clés de performance (KPI) | Priorités du directeur financier | Priorités du contrôleur | Question principale |
|---|---|---|---|
|
Rentabilité |
Marge EBITDA, marge bénéficiaire nette, croissance du chiffre d'affaires | Marge brute, ratio des charges d'exploitation | L'entreprise génère-t-elle des bénéfices durables ? |
|
Flux de trésorerie et liquidité |
Flux de trésorerie d'exploitation, flux de trésorerie disponible, ratio de liquidité générale | DSO, DPO, cycle de conversion de trésorerie | L'entreprise est-elle en mesure de financer ses activités et d'honorer ses engagements ? |
|
Efficacité |
Rendement des actifs, rotation des actifs | Rotation des créances clients, rotation des dettes fournisseurs, rotation des stocks | Dans quelle mesure les ressources et le fonds de roulement sont-ils utilisés efficacement ? |
|
Endettement et solvabilité |
Ratio d'endettement, couverture des intérêts | Mesures relatives au respect des obligations en matière de dette et au paiement | La structure du capital de l'entreprise est-elle viable ? |
|
Processus financiers |
Précision des prévisions, écart budgétaire | Jours restants avant la clôture, achèvement du rapprochement | Dans quelle mesure les processus financiers sont-ils fiables et efficaces ? |
Indicateurs clés de performance (KPI) de rentabilité qui reflètent la santé des marges et des résultats
Les indicateurs clés de performance (KPI) de rentabilité permettent de déterminer si le chiffre d'affaires se traduit par des bénéfices durables à chaque niveau du compte de résultat.
Marge brute
La marge brute ((Chiffre d'affaires – Coût des marchandises vendues) ÷ Chiffre d'affaires) indique le montant du chiffre d'affaires restant après déduction des coûts directs de production ou de prestation de services. Les directeurs financiers et les contrôleurs de gestion s'en servent pour évaluer la tarification, la gamme de produits, les coûts d'achat et l'efficacité de la production.
Marge d'exploitation
La marge d'exploitation (résultat d'exploitation ÷ chiffre d'affaires) mesure la rentabilité des activités principales après prise en compte des charges d'exploitation, mais avant intérêts et impôts. Une baisse de la marge d'exploitation peut indiquer que les frais généraux ou les coûts d'exploitation augmentent plus rapidement que le chiffre d'affaires.
Marge EBITDA
La marge EBITDA (EBITDA ÷ Chiffre d'affaires) mesure le résultat d'exploitation avant intérêts, impôts, dépréciations et amortissements. Elle permet aux responsables financiers de comparer les performances opérationnelles entre différentes périodes, unités commerciales ou organisations présentant des structures de financement et d'actifs différentes.
La marge bénéficiaire nette (résultat net ÷ chiffre d'affaires) est l'indicateur clé de la rentabilité globale, une fois déduits l'ensemble des charges, des intérêts et des impôts.
La marge bénéficiaire nette (résultat net ÷ chiffre d'affaires) mesure la part du chiffre d'affaires qui reste sous forme de bénéfice après déduction de l'ensemble des charges d'exploitation, des intérêts et des impôts. Elle offre une vision globale de la rentabilité, mais doit être analysée conjointement avec les flux de trésorerie, car un résultat net positif ne signifie pas nécessairement que l'entreprise génère suffisamment de trésorerie.
Indicateurs clés de performance (KPI) relatifs aux flux de trésorerie et à la liquidité qui révèlent la résilience
La rentabilité et la liquidité mesurent des aspects différents. Une entreprise peut être rentable sur le papier tout en étant confrontée à des difficultés de trésorerie si le recouvrement de ses créances est lent, si ses stocks immobilisent des fonds ou si ses dettes fournisseurs augmentent rapidement.
Flux de trésorerie d'exploitation
mesure les flux de trésorerie générés par les activités principales de l'entreprise. Dans le cadre de la méthode indirecte, on part du résultat net, puis on procède à des ajustements pour tenir compte des charges hors trésorerie et des variations des actifs et passifs d'exploitation. Étant donné que les variations du fonds de roulement n'ont pas toutes le même impact sur la trésorerie, la formule est souvent résumée comme suit :
Flux de trésorerie d'exploitation = Résultat net + Charges hors trésorerie ± Variations du fonds de roulement
Le flux de trésorerie disponible (flux de trésorerie d'exploitation – dépenses d'investissement) correspond à la trésorerie restante après que l'entreprise a financé ses activités d'exploitation et ses investissements.
Le ratio de liquidité générale (actifs courants ÷ passifs courants) permet de déterminer si l'entreprise dispose de suffisamment d'actifs courants pour couvrir ses engagements à court terme.
Le ratio de liquidité immédiate ((Trésorerie + Titres négociables + Créances clients) ÷ Passif à court terme) offre une vision plus prudente de la liquidité, car il exclut les stocks et les autres actifs courants moins liquides.
Le délai moyen de recouvrement (DSO) ((montant moyen des créances ÷ chiffre d'affaires net à crédit) × nombre de jours de la période) permet d'estimer le temps moyen nécessaire au recouvrement des paiements des clients.
Le délai de rotation des stocks (DIO) ((Stock moyen ÷ Coût des marchandises vendues) × Nombre de jours de la période) permet d'estimer la durée pendant laquelle les stocks sont détenus avant d'être vendus.
Le délai moyen de paiement des fournisseurs (DPO) ((montant moyen des dettes fournisseurs ÷ achats à crédit) × nombre de jours de la période) permet d'estimer le temps que met l'entreprise à régler ses fournisseurs. Lorsque les données relatives aux achats à crédit ne sont pas disponibles, les entreprises utilisent parfois le coût des marchandises vendues comme valeur approximative.
Le cycle de conversion de trésorerie (DSO + DIO – DPO) permet d'estimer le temps nécessaire pour transformer les investissements en stocks et autres ressources d'exploitation en liquidités.
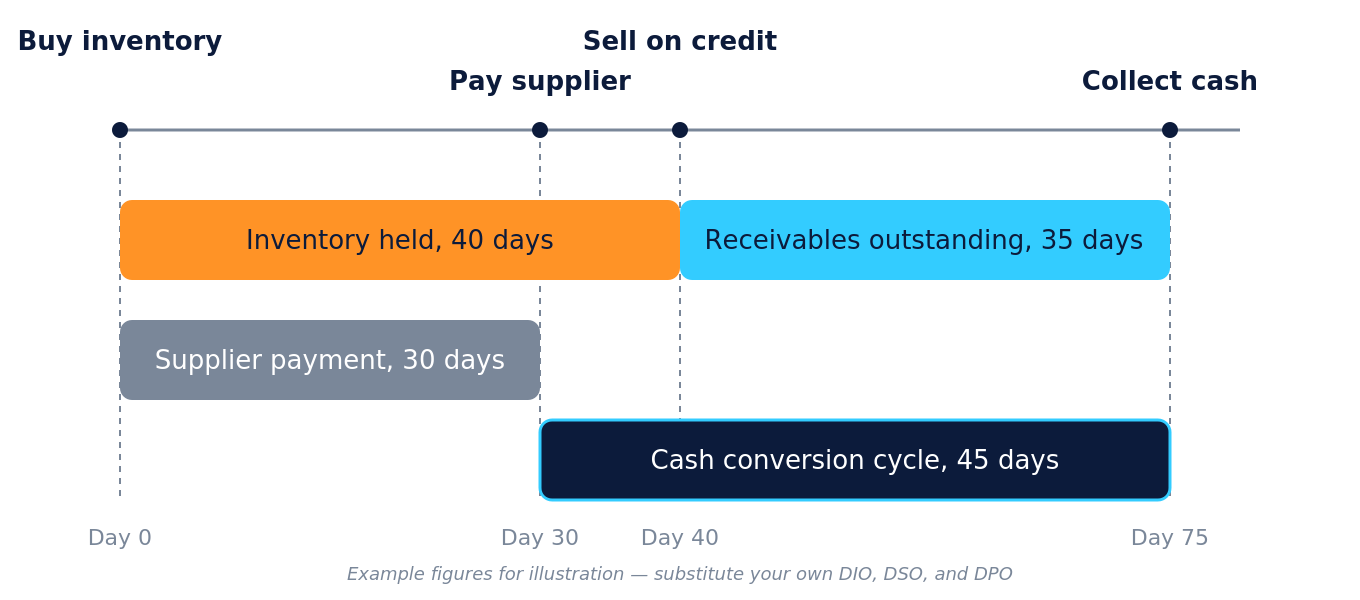
Une augmentation du délai moyen de recouvrement (DSO) peut indiquer un ralentissement des recouvrements, des retards de facturation, des litiges avec les clients ou des changements dans les habitudes de paiement. Les équipes financières doivent l'analyser en parallèle de l'ancienneté des créances, du flux de trésorerie d'exploitation et des tendances de paiement au niveau des clients avant de tirer des conclusions.
Pour les petites et moyennes entreprises (PME) qui gèrent leur croissance, des activités impliquant plusieurs entités ou des stocks importants, ces indicateurs clés de performance (KPI) liés à la liquidité nécessitent souvent un suivi plus fréquent qu'une fois par mois. C'est en effet là que les problèmes de trésorerie ont tendance à se manifester en premier.
Indicateurs clés de performance (KPI) liés à l'efficacité qui mettent en évidence les problèmes liés aux processus et aux coûts
Les indicateurs clés de performance (KPI) en matière d'efficacité aident les contrôleurs de gestion et les équipes financières à identifier les domaines où les ressources sont bien utilisées et ceux où le gaspillage, les goulots d'étranglement ou les lacunes dans les processus risquent de nuire à la performance.
Le taux de rotation des créances clients (ventes à crédit nettes ÷ créances clients moyennes) mesure l'efficacité avec laquelle l'entreprise transforme ses ventes à crédit en trésorerie. Une baisse de ce ratio peut indiquer un ralentissement des recouvrements ou une évolution de la qualité de crédit des clients.
Le délai de paiement des fournisseurs (achats à crédit nets ÷ encours moyen des dettes fournisseurs) mesure la rapidité avec laquelle l'entreprise règle ses fournisseurs. Ce ratio doit être évalué en tenant compte de la trésorerie disponible, des conditions de paiement accordées par les fournisseurs et des remises pour paiement anticipé.
La rotation des stocks (coût des marchandises vendues ÷ valeur moyenne des stocks) mesure la fréquence à laquelle les stocks sont vendus et renouvelés au cours d'une période donnée. Une baisse de ce ratio peut indiquer un excédent de stocks, un ralentissement de la demande ou des problèmes liés aux achats et aux prévisions.
Le ratio des charges d'exploitation (charges d'exploitation ÷ chiffre d'affaires) indique la part de chaque dollar de chiffre d'affaires absorbée par les charges d'exploitation.
Le rendement des actifs (résultat net ÷ total des actifs moyens) mesure l'efficacité avec laquelle l'entreprise utilise son patrimoine pour générer des bénéfices.
La rotation des actifs (chiffre d'affaires ÷ total des actifs moyens) mesure l'efficacité avec laquelle les actifs génèrent du chiffre d'affaires.
Ces indicateurs clés de performance (KPI) se situent à la croisée des domaines de la finance, des opérations, des ventes et de la chaîne d'approvisionnement. Lorsque la rotation des créances clients ralentit, la cause peut résider dans la facturation, le recouvrement ou les paiements des clients. Lorsque la rotation des stocks diminue, la cause peut provenir des achats, des prévisions ou de la planification de la demande. Les KPI d'efficacité constituent souvent le point de départ des discussions interfonctionnelles et permettent d'apporter les améliorations les plus concrètes aux processus.
Indicateurs clés de performance (KPI) de croissance permettant de mesurer la dynamique de l'entreprise
Les indicateurs clés de performance (KPI) liés à la croissance aident les directeurs financiers à déterminer si l'entreprise connaît une croissance durable et si les investissements réalisés dans les ressources humaines, les produits, les marchés et les capacités produisent les résultats escomptés.
Le taux de croissance du chiffre d'affaires (((chiffre d'affaires de la période en cours – chiffre d'affaires de la période précédente) ÷ chiffre d'affaires de la période précédente) × 100) mesure la variation en pourcentage du chiffre d'affaires entre deux périodes comparables.
Le taux de croissance de la marge brute applique le même calcul à la marge brute et aide les responsables financiers à déterminer si la capacité bénéficiaire augmente au même rythme que le chiffre d'affaires.
Le chiffre d'affaires par salarié (chiffre d'affaires ÷ nombre moyen de salariés) permet de déterminer si la croissance des effectifs se traduit par une augmentation de la production de l'entreprise.
La croissance doit être évaluée parallèlement à la rentabilité et aux flux de trésorerie. Une croissance rapide du chiffre d'affaires peut exercer une pression sur le fonds de roulement si les créances, les stocks ou les charges d'exploitation augmentent plus rapidement que les encaissements.
Indicateurs clés de performance (KPI) relatifs à l'endettement et à la solvabilité qui reflètent le risque financier
Les indicateurs clés de performance (KPI) relatifs à l'endettement et à la solvabilité aident les directeurs financiers à évaluer la structure du capital de l'entreprise, sa capacité à assurer le service de la dette et sa stabilité financière à long terme.
Le ratio dette/capitaux propres (dette totale ÷ capitaux propres) compare le financement provenant des créanciers à celui provenant des actionnaires. Un ratio élevé indique généralement un effet de levier financier plus important, mais les niveaux appropriés varient considérablement selon le secteur d'activité et le modèle économique.
Le ratio dette/actif (dette totale ÷ actif total) indique la part des actifs financée par l'endettement.
Le ratio de couverture des intérêts (EBIT ÷ charges d'intérêts) permet d'évaluer la capacité de l'entreprise à couvrir le paiement de ses intérêts grâce à son résultat d'exploitation.
Ces ratios doivent être examinés dans leur ensemble et interprétés en tenant compte du secteur d'activité de l'entreprise, de la stabilité de ses flux de trésorerie, de ses contrats de crédit et de sa stratégie de croissance.
Indicateurs clés de performance (KPI) liés aux processus financiers que les contrôleurs de gestion doivent suivre
Les responsables du contrôle de gestion ont également besoin d’indicateurs clés de performance (KPI) qui mesurent la précision, la cohérence et l’efficacité des opérations financières. Ces indicateurs viennent compléter les KPI traditionnels de rentabilité et de liquidité en permettant de déterminer si l’équipe financière est en mesure de produire des informations fiables dans les délais impartis.
Parmi les indicateurs clés de performance (KPI) courants liés aux processus financiers, on peut citer :
Délai de clôture : nombre de jours nécessaires pour finaliser la clôture financière à l'issue d'une période de reporting.
Taux de réalisation des rapprochements : pourcentage des rapprochements de comptes requis qui ont été effectués avant la date limite.
Ajustements postérieurs à la clôture : nombre ou valeur des ajustements comptabilisés après l'établissement initial des états financiers.
Précision des prévisions : écart entre les résultats financiers prévisionnels et les résultats réels.
Écart budgétaire : différence entre les recettes ou les dépenses prévues au budget et celles effectivement réalisées.
Taux d'automatisation des transactions : pourcentage des transactions financières éligibles traitées sans saisie manuelle.
Ces indicateurs clés de performance (KPI) permettent de mettre en évidence les goulots d'étranglement, les problèmes de qualité des données, les lacunes en matière de contrôle et les possibilités d'automatisation.
Comment les systèmes ERP aident les entreprises en pleine croissance à gérer leurs indicateurs clés de performance financière
Les plateformes ERP modernes facilitent la gestion des indicateurs clés de performance (KPI) financiers en regroupant, au sein d’un même système, les données financières issues des modules de comptabilité fournisseurs, de comptabilité clients, du grand livre, de la gestion de trésorerie et d’autres modules. Les responsables financiers ont accès en temps réel aux données relatives aux KPI grâce à des tableaux de bord adaptés à leur rôle et peuvent passer des vues synthétiques aux transactions sous-jacentes sans avoir à attendre une exportation manuelle.
Comment les équipes financières réduisent la charge de travail liée à l'établissement manuel des rapports sur les indicateurs clés de performance (KPI)
La création manuelle de rapports sur les indicateurs clés de performance (KPI) engendre des coûts réels et récurrents pour les équipes financières, notamment la consolidation de feuilles de calcul, la saisie en double des données, le manque de cohérence dans la définition des indicateurs, les retards dans la livraison des rapports et les conflits liés au contrôle des versions lorsque plusieurs personnes modifient les mêmes classeurs. Les plateformes ERP réduisent ces frictions en consolidant les données financières au sein d’un système d’intelligence unique, en automatisant les flux de travail routiniers et en prenant en charge des tableaux de bord qui se mettent à jour en temps réel. Lorsque les données sont transférées directement des transactions vers les rapports et les tableaux de bord, les équipes financières consacrent moins de temps à rassembler les chiffres et davantage à les analyser et à agir en conséquence. Mais l’automatisation est ici l’un des éléments clés.
Acumatica rassemble les informations issues des comptes fournisseurs, des comptes clients, du grand livre, de la gestion de trésorerie, des stocks, des projets et d’autres domaines d’activité connectés au sein d’une plateforme ERP partagée. Des tableaux de bord adaptés à chaque rôle permettent d’afficher les indicateurs clés de performance (KPI) les plus pertinents pour chaque utilisateur du service financier, tandis que des fonctionnalités d’exploration permettent aux utilisateurs autorisés de passer des résultats synthétiques aux transactions et documents sous-jacents.
Acumatica propose également des fonctionnalités basées sur l’intelligence artificielle, conçues pour aider les équipes financières à identifier les anomalies et à analyser plus efficacement les informations métier. Par exemple, la détection des anomalies permet de signaler les opérations inhabituelles du grand livre général afin qu’elles soient examinées. Les fonctionnalités de tableau de bord, de reporting, de prévision et d’analyse permettent aux responsables financiers de suivre des indicateurs tels que les marges, le délai moyen de recouvrement (DSO), le chiffre d’affaires, le taux d’utilisation, la rentabilité des projets, les flux de trésorerie et les coûts de stock.
L'automatisation et l'intelligence artificielle viennent en renfort — mais ne remplacent pas — le jugement financier. Les responsables financiers restent chargés de définir les indicateurs, les principes comptables, les normes de reporting, les contrôles internes et de prendre les décisions en fonction des résultats.
Quelles sont les fonctionnalités à prendre en compte lors de l'évaluation des outils de suivi des indicateurs clés de performance (KPI) financiers ?
Les qualités essentielles d'un outil de KPI financiers sont l'intégrité des données, la cohérence des rapports et la capacité à relier les indicateurs aux décisions grâce à une visibilité claire et en temps opportun.
Les responsables financiers chargés d'évaluer les outils de suivi des indicateurs clés de performance (KPI) doivent accorder la priorité à l'intégrité des données, à la cohérence des définitions des indicateurs, à la rapidité des rapports et à la possibilité de remonter, à partir d'un résultat de KPI, jusqu'aux transactions et aux activités opérationnelles qui le sous-tendent.
- Intégration des données : regroupe les données financières et opérationnelles pertinentes provenant de différents systèmes, entités, devises, services et sites.
- Rapports en temps opportun : met à jour les résultats des indicateurs clés de performance (KPI) à une fréquence suffisante pour étayer les décisions qui en découlent.
- Fonctionnalités d'exploration : permettent aux utilisateurs d'examiner en détail les transactions et les enregistrements à l'origine d'un résultat ou d'un écart.
- Pistes d'audit et sécurité : protège les informations sensibles et consigne les modifications, les validations et l'activité des utilisateurs.
- Prise en charge de plusieurs entités : assure la cohérence des rapports entre les filiales, les divisions, les entités et les devises.
- Tableaux de bord personnalisables : ils affichent les indicateurs clés de performance les plus pertinents pour chaque poste, sans que tous les utilisateurs soient obligés d'utiliser le même tableau de bord.
- Objectifs et alertes : compare les résultats réels aux objectifs et signale les écarts significatifs afin qu'ils soient examinés.
- Des définitions cohérentes : cela permet aux équipes financières d'utiliser les mêmes formules, périodes et sources de données dans l'ensemble de l'entreprise.
Les tableaux de bord des indicateurs clés de performance (KPI) financiers doivent faciliter la prise de décision
Un tableau de bord des indicateurs clés de performance (KPI) financiers ne doit pas se contenter d'afficher les valeurs actuelles. Il doit aider les utilisateurs à déterminer si les performances s'améliorent, à comparer les résultats aux objectifs et à identifier les points nécessitant une analyse plus approfondie. Les tableaux de bord efficaces combinent les résultats réels, les objectifs, les tendances d'une période à l'autre, les écarts et l'accès aux détails sous-jacents.
Les tableaux de bord Acumatica prennent en charge une configuration adaptée à chaque rôle, la mise à jour des données en temps réel et un accès par exploration détaillée, depuis les widgets de synthèse des indicateurs clés de performance (KPI) jusqu’aux transactions et enregistrements sous-jacents. Cette structure permet aux différentes parties prenantes de travailler à partir d’un système financier partagé tout en consultant les informations les plus pertinentes pour leurs décisions.
Quand les petites et moyennes entreprises devraient améliorer leurs processus liés aux indicateurs clés de performance (KPI)
Les petites et moyennes entreprises devraient améliorer leurs processus liés aux indicateurs clés de performance (KPI) financiers lorsque des retards dans le reporting, des définitions incohérentes ou une visibilité limitée sur la trésorerie commencent à affecter la prise de décision. Ces problèmes deviennent souvent plus évidents à mesure que le volume des transactions augmente, que les activités se développent ou que l'entreprise ajoute des entités, des sites, des devises et des obligations de reporting.
Ces éléments sont le signe d'un défi en matière de données, de processus et de gouvernance, et non pas simplement d'une lacune logicielle. Pour améliorer les processus liés aux indicateurs clés de performance (KPI), il faut définir un ensemble d'indicateurs fondamentaux, documenter les formules, désigner des responsables et aligner la fréquence des rapports sur les décisions que ces KPI permettent de prendre. La technologie vient en soutien au jugement humain qui sous-tend ce travail.
Un bon point de départ consiste à passer au crible les rapports actuels en se posant les questions suivantes :
- Quels indicateurs clés de performance (KPI) suivons-nous ?
- Comment sont-ils définis ?
- À qui appartiennent-ils ?
- À quelle fréquence sont-ils révisés et par qui ?
Les réponses mettent souvent en évidence des lacunes en matière de cohérence et d'appropriation, auxquelles il est possible de remédier lorsque vous envisagez de mettre en place de nouveaux outils.
Mettre en place un cadre pratique d'indicateurs clés de performance (KPI) financiers évolutif
Un cadre d'indicateurs clés de performance (KPI) financiers évolutif suit une séquence claire en sept étapes :
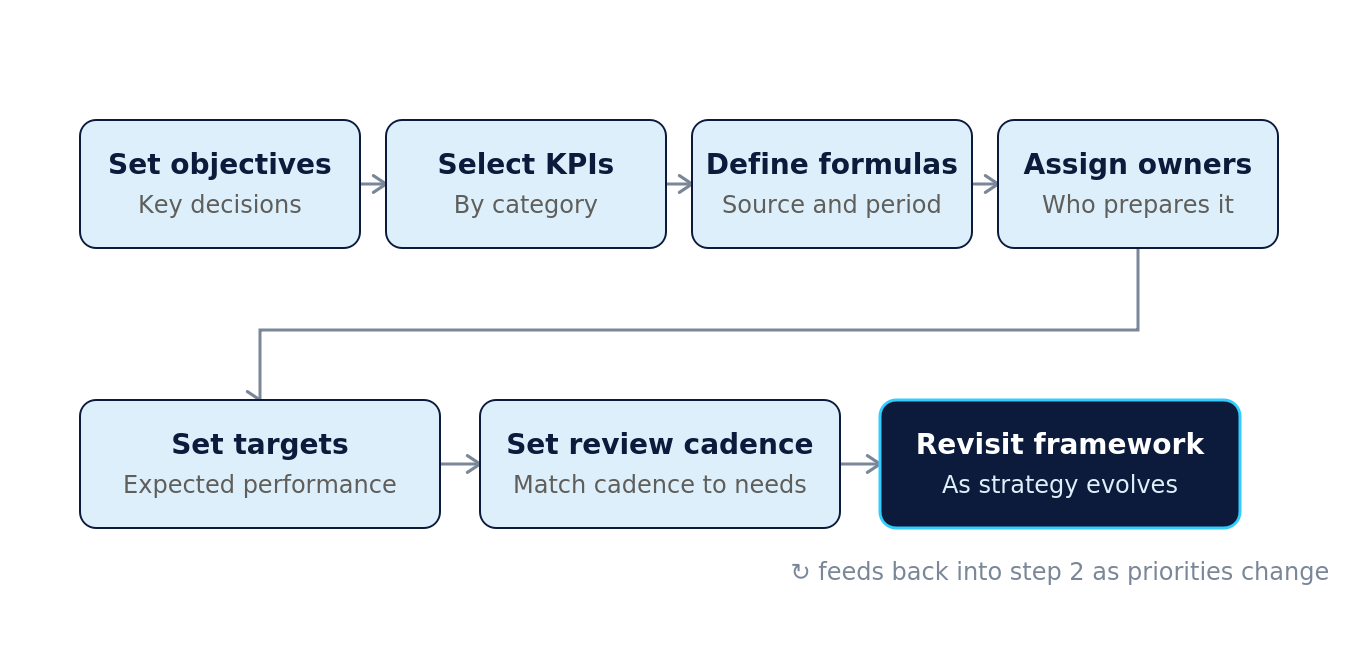
- Définir les objectifs stratégiques. Identifier les décisions financières et opérationnelles que le cadre des indicateurs clés de performance (KPI) doit permettre de prendre.
- Sélectionnez les indicateurs clés de performance (KPI) par catégorie. Choisissez un ensemble ciblé couvrant la rentabilité, les flux de trésorerie, la liquidité, l'efficacité, l'endettement, la croissance et les processus financiers, selon les besoins.
- Normalisez les formules. Documentez la formule, la source des données, le traitement comptable et la période de référence pour chaque indicateur clé de performance (KPI).
- Attribuer les responsabilités. Désigner la personne chargée de préparer, d'examiner, d'expliquer et de donner suite à chaque indicateur clé de performance (KPI).
- Fixez des objectifs. Définissez les performances attendues et les conditions qui devraient déclencher une enquête.
- Définissez une fréquence de révision. Adaptez les révisions hebdomadaires, mensuelles ou trimestrielles à la fréquence des décisions correspondantes.
- Réévaluez le cadre à mesure que l'activité évolue. Mettez à jour l'ensemble des indicateurs clés de performance (KPI) à mesure que la stratégie, la structure, les risques et les besoins en matière de reporting de l'entreprise changent.
Aucun cadre ne reste inchangé tout au long de la croissance d’une entreprise. Les indicateurs clés de performance (KPI) qui conviennent parfaitement à une entreprise de 50 personnes peuvent ne pas répondre aux besoins d’une organisation comptant 250 personnes et regroupant plusieurs entités. La mise en place d’un rythme de révision régulier, trimestriel ou annuel, garantit que le cadre reste en adéquation avec les priorités de l’entreprise.
Le tableau ci-dessous présente un exemple de tableau de bord des indicateurs clés de performance (KPI) pour un directeur financier et un contrôleur de gestion. Il s'agit d'un outil de référence pratique et non d'un modèle normatif. Les définitions des indicateurs, les objectifs et la fréquence de mise à jour doivent être adaptés aux principes comptables de votre entreprise, à votre secteur d'activité, à vos obligations en matière de reporting et à votre environnement réglementaire.
| indicateur clé de performance | Propriétaire | Formule | Cadence | Décision approuvée |
|---|---|---|---|---|
|
Marge brute |
Directeur financier / Contrôleur de gestion | Marge brute ÷ Chiffre d'affaires | Mensuel | Tarification, gestion du coût des ventes |
|
Marge EBITDA |
DIRECTEUR FINANCIER | EBITDA ÷ Chiffre d'affaires | Mensuel | Performance opérationnelle, communication financière |
|
Marge bénéficiaire nette |
DIRECTEUR FINANCIER | Résultat net ÷ Chiffre d'affaires | Mensuel | Analyse globale de la rentabilité |
|
Flux de trésorerie d'exploitation |
Directeur financier / Contrôleur de gestion | (Résultat net + Charges hors trésorerie) – Variation du fonds de roulement | Mensuel | Évaluation de la liquidité, planification des fonds propres |
|
Flux de trésorerie disponible |
DIRECTEUR FINANCIER | Flux de trésorerie d'exploitation – Dépenses d'investissement | Mensuel | Décisions d'investissement, gestion de la dette |
|
Ratio de liquidité courante |
Contrôleur | Actif circulant ÷ Passif à court terme | Mensuel | Analyse de la liquidité à court terme |
|
DSO |
Contrôleur | (Créances ÷ Chiffre d'affaires) × Nombre de jours de la période choisie | Hebdomadaire ou mensuel | Performance des recouvrements, calendrier des encaissements |
|
DPO |
Contrôleur | (Comptes fournisseurs ÷ Coût des ventes) × Nombre de jours de la période choisie | Mensuel | Gestion des dettes fournisseurs, conditions de paiement des fournisseurs |
|
Cycle de conversion de trésorerie |
Contrôleur | (DSO + DIO) – DPO | Mensuel | Efficacité du fonds de roulement |
|
Chiffre d'affaires AR |
Contrôleur | Chiffre d'affaires à crédit net ÷ Créances moyennes | Mensuel | Efficacité de la gestion des créances |
|
Rotation des stocks |
Contrôleur / Opérations | Coût des ventes ÷ Stock moyen | Mensuel | Gestion des stocks, planification de la demande |
|
Taux de frais d'exploitation |
Directeur financier / Contrôleur de gestion | Charges d'exploitation ÷ Chiffre d'affaires | Mensuel | Discipline budgétaire, examen des frais généraux |
|
Rendement des actifs |
DIRECTEUR FINANCIER | Résultat net ÷ Total du bilan | Trimestriel | Productivité des actifs |
|
Taux de croissance du chiffre d'affaires |
DIRECTEUR FINANCIER | (Chiffre d'affaires de la période en cours – Chiffre d'affaires de la période précédente) ÷ Chiffre d'affaires de la période précédente | Mensuel | Croissance du chiffre d'affaires, planification |
Ces fréquences sont données à titre indicatif. Les organisations doivent adapter les définitions des indicateurs clés de performance (KPI), la répartition des responsabilités, les objectifs et les calendriers de révision en fonction de leurs modèles économiques, de leurs secteurs d'activité, de leurs principes comptables et de leurs besoins en matière de prise de décision.
Les indicateurs clés de performance (KPI) financiers créent de la valeur lorsqu'ils associent des données fiables à une responsabilité clairement définie et à des décisions précises. Un tableau de bord ciblé, que les responsables financiers examinent régulièrement, s'avère plus utile qu'une vaste bibliothèque d'indicateurs qui ne débouche que rarement sur des actions concrètes.
À mesure que les entreprises se développent, la création manuelle de rapports et la fragmentation des données peuvent ralentir la production des résultats des indicateurs clés de performance (KPI) et nuire à leur cohérence. Les logiciels ERP dans le cloud peuvent servir de base à la centralisation des données financières, à l’automatisation des flux de travail, à la mise en place de tableaux de bord adaptés aux différents rôles et à la création de rapports détaillés, aidant ainsi les directeurs financiers et les contrôleurs de gestion à maintenir les KPI à jour et prêts à être utilisés pour la prise de décision.
Foire aux questions sur les indicateurs clés de performance (KPI) financiers destinés aux directeurs financiers et aux contrôleurs de gestion
Quels sont les indicateurs clés de performance (KPI) financiers les plus importants pour les directeurs financiers et les contrôleurs de gestion ?
Parmi les indicateurs clés de performance (KPI) financiers importants, on peut citer la marge brute, la marge EBITDA, la marge nette, les flux de trésorerie d'exploitation, les flux de trésorerie disponibles, le ratio de liquidité générale, le délai moyen de recouvrement (DSO), le cycle de conversion de trésorerie, la rotation des créances clients, la rotation des stocks, le ratio d'endettement et le taux de croissance du chiffre d'affaires. Les directeurs financiers mettent généralement l'accent sur la performance stratégique, les flux de trésorerie, la croissance et l'allocation du capital. Les contrôleurs de gestion accordent souvent davantage d'importance au fonds de roulement, à la précision des rapports, aux contrôles et à l'efficacité des processus financiers.
En quoi les indicateurs clés de performance (KPI) d'un directeur financier diffèrent-ils de ceux d'un contrôleur de gestion ?
Les indicateurs clés de performance (KPI) du directeur financier portent généralement sur la rentabilité, les prévisions, l'allocation des capitaux, le financement, la croissance et les performances financières à long terme. Ceux du contrôleur de gestion concernent généralement l'exactitude des rapports, le fonds de roulement, l'efficacité des clôtures, les rapprochements, les contrôles et le traitement des transactions. Ces deux fonctions examinent souvent les mêmes données, mais les utilisent à des rythmes différents et pour prendre des décisions différentes.
Quelle est la différence entre les indicateurs clés de performance (KPI) financiers « avancés » et « retardés » ?
Les indicateurs clés de performance (KPI) avancés fournissent des indications sur les performances futures potentielles. On peut citer, par exemple, l'évolution du délai moyen de recouvrement (DSO), la rotation des stocks, les écarts par rapport aux prévisions et les indicateurs relatifs au pipeline commercial. Les KPI retardés, tels que la marge bénéficiaire nette, le flux de trésorerie d'exploitation et le rendement des actifs, mesurent les résultats déjà obtenus. Les équipes financières doivent analyser ces deux types d'indicateurs afin de comprendre les performances actuelles et d'identifier les risques émergents.
À quelle fréquence les équipes financières devraient-elles examiner les indicateurs clés de performance (KPI) financiers ?
La fréquence d'analyse appropriée dépend de l'indicateur clé de performance (KPI) et de la décision qu'il sous-tend. La trésorerie disponible, les encaissements et le délai moyen de recouvrement (DSO) peuvent nécessiter une analyse hebdomadaire. La rentabilité, le fonds de roulement, les écarts budgétaires et les indicateurs clés liés au processus de clôture sont généralement analysés chaque mois. La structure du capital, le rendement des actifs et les indicateurs de croissance à long terme peuvent faire l'objet d'une analyse trimestrielle. Les entreprises doivent éviter d'appliquer la même fréquence à tous les indicateurs clés de performance.
Comment un logiciel ERP facilite-t-il le reporting des indicateurs clés de performance (KPI) financiers ?
Les logiciels ERP centralisent les données issues des comptes fournisseurs, des comptes clients, du grand livre, de la gestion de trésorerie, des stocks, des projets et d’autres fonctions métier associées. Les tableaux de bord basés sur les rôles, les flux de travail automatisés, les définitions de données harmonisées et les rapports détaillés permettent de réduire les tâches de consolidation manuelles et aident les directeurs financiers et les contrôleurs de gestion à analyser plus efficacement les résultats des indicateurs clés de performance (KPI).
Que doivent faire en priorité les entreprises de taille intermédiaire pour améliorer le suivi de leurs indicateurs clés de performance financière ?
Commencez par sélectionner entre cinq et dix indicateurs clés de performance (KPI) directement liés aux priorités actuelles de l'entreprise. Consignez la formule et la source des données pour chaque KPI, désignez un responsable, définissez un objectif ou un seuil de révision, et fixez une fréquence de suivi appropriée. Déterminez ensuite si les systèmes existants sont en mesure de fournir ces informations de manière cohérente et de faire remonter les résultats jusqu'aux transactions sous-jacentes.


