
 Canada (English)
 Colombia
 Caribbean and Puerto Rico
 Ecuador
 India
 Indonesia
 Ireland
 Malaysia
 Mexico
 Panama
 Peru
 Philippines
 Singapore
 South Africa
 Sri Lanka
 Thailand
 United Kingdom
 United States
 AcumatiCares


Le ratio de rotation des créances aide les responsables financiers à comprendre dans quelle mesure une entreprise recouvre efficacement ses créances et transforme ses ventes à crédit en trésorerie. Cependant, savoir ce que mesure ce ratio et être capable de l’utiliser de manière cohérente et dans le bon contexte sont deux choses différentes, qui distinguent les équipes financières qui se contentent souvent de réagir aux problèmes de celles qui les détectent tôt et agissent avec détermination. Un simple chiffre, interprété hors contexte, peut induire en erreur. Associé à des rapports sur l'ancienneté des créances, à des données sur les tendances de paiement et à une vision claire de votre clientèle, il devient alors un indicateur véritablement utile.
Ce guide présente la formule standard de calcul du taux de rotation des créances, les cadres d'interprétation, les références sectorielles et les améliorations de processus qui aident les équipes financières des petites et moyennes entreprises à passer de calculs ponctuels à une visibilité en continu.
Remarque : l’analyse du taux de rotation des créances, l’interprétation des références comparatives, la politique de crédit et les pratiques de reporting abordées ici ont pour but de compléter, et non de se substituer, aux conseils professionnels en matière de comptabilité, de finance, de fiscalité et de risque de crédit. La situation de chaque organisation varie en fonction de son secteur d’activité, de ses conditions de paiement, de ses contrôles internes et de ses besoins en matière de reporting. Il est recommandé de consulter des professionnels qualifiés avant d’apporter des modifications à la politique de crédit ou aux processus financiers, en particulier dans les environnements comportant plusieurs entités, plusieurs devises ou des clients complexes.
Ce que les responsables financiers doivent savoir sur le taux de rotation des créances clients
Le ratio de rotation des créances clients étant un indicateur de l'efficacité de l'utilisation des actifs, un ratio élevé suggère généralement que les clients paient dans les délais et que les processus de recouvrement fonctionnent bien. Un ratio faible peut quant à lui indiquer des retards de paiement, des conditions de crédit trop souples, des problèmes de facturation ou des litiges non résolus concernant les factures.
Cette relation n’est toutefois pas entièrement unidirectionnelle. Un ratio anormalement élevé peut également refléter des politiques de crédit trop restrictives qui limitent les opportunités de vente, poussant ainsi les clients vers des concurrents proposant des conditions plus souples. Pour les responsables financiers, cet indicateur est directement lié aux préoccupations qui comptent le plus : la prévisibilité de la trésorerie, la gestion des liquidités, l’exposition au risque de crédit et la capacité à planifier la croissance sans se retrouver à court de liquidités en raison de clients qui tardent à payer.
C'est en suivant l'évolution du taux de rotation des créances clients au fil du temps, plutôt qu'en l'évaluant comme un instantané ponctuel, que l'on obtient une image très claire de la tendance de la performance des créances.
Comment calculer le taux de rotation des créances à court terme à l'aide de la formule standard
La formule de rotation des créances clients consiste à diviser le chiffre d'affaires net par la moyenne des créances clients pour la période considérée. Les formules sont les suivantes :
Chiffre d'affaires net à crédit = Chiffre d'affaires total à crédit – Retours et remises
Solde moyen des créances = (Solde d'ouverture des créances + Solde de clôture des créances) ÷ 2
Taux de rotation des créances clients = Chiffre d'affaires net à crédit ÷ Montant moyen des créances clients
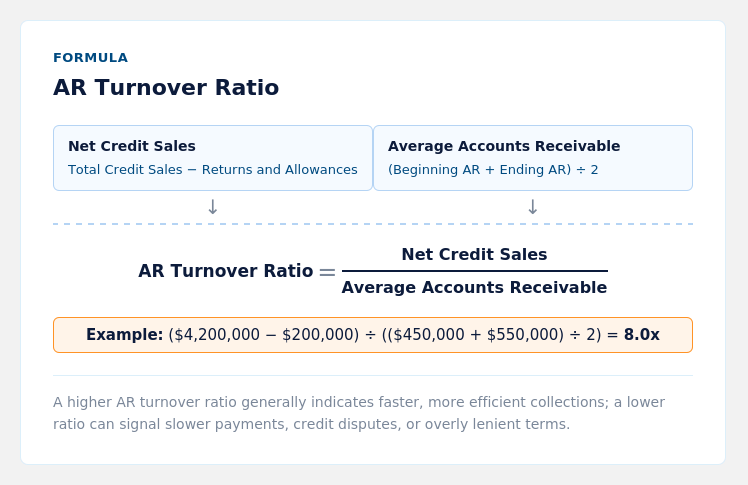
Les ventes au comptant doivent généralement être exclues du calcul, car elles ne génèrent pas de créances et auraient pour effet de gonfler le ratio, ce qui fausserait l'image de l'efficacité du recouvrement. Voici comment le calcul s'effectue dans la pratique :
Exemple de ratio de rotation des créances clients
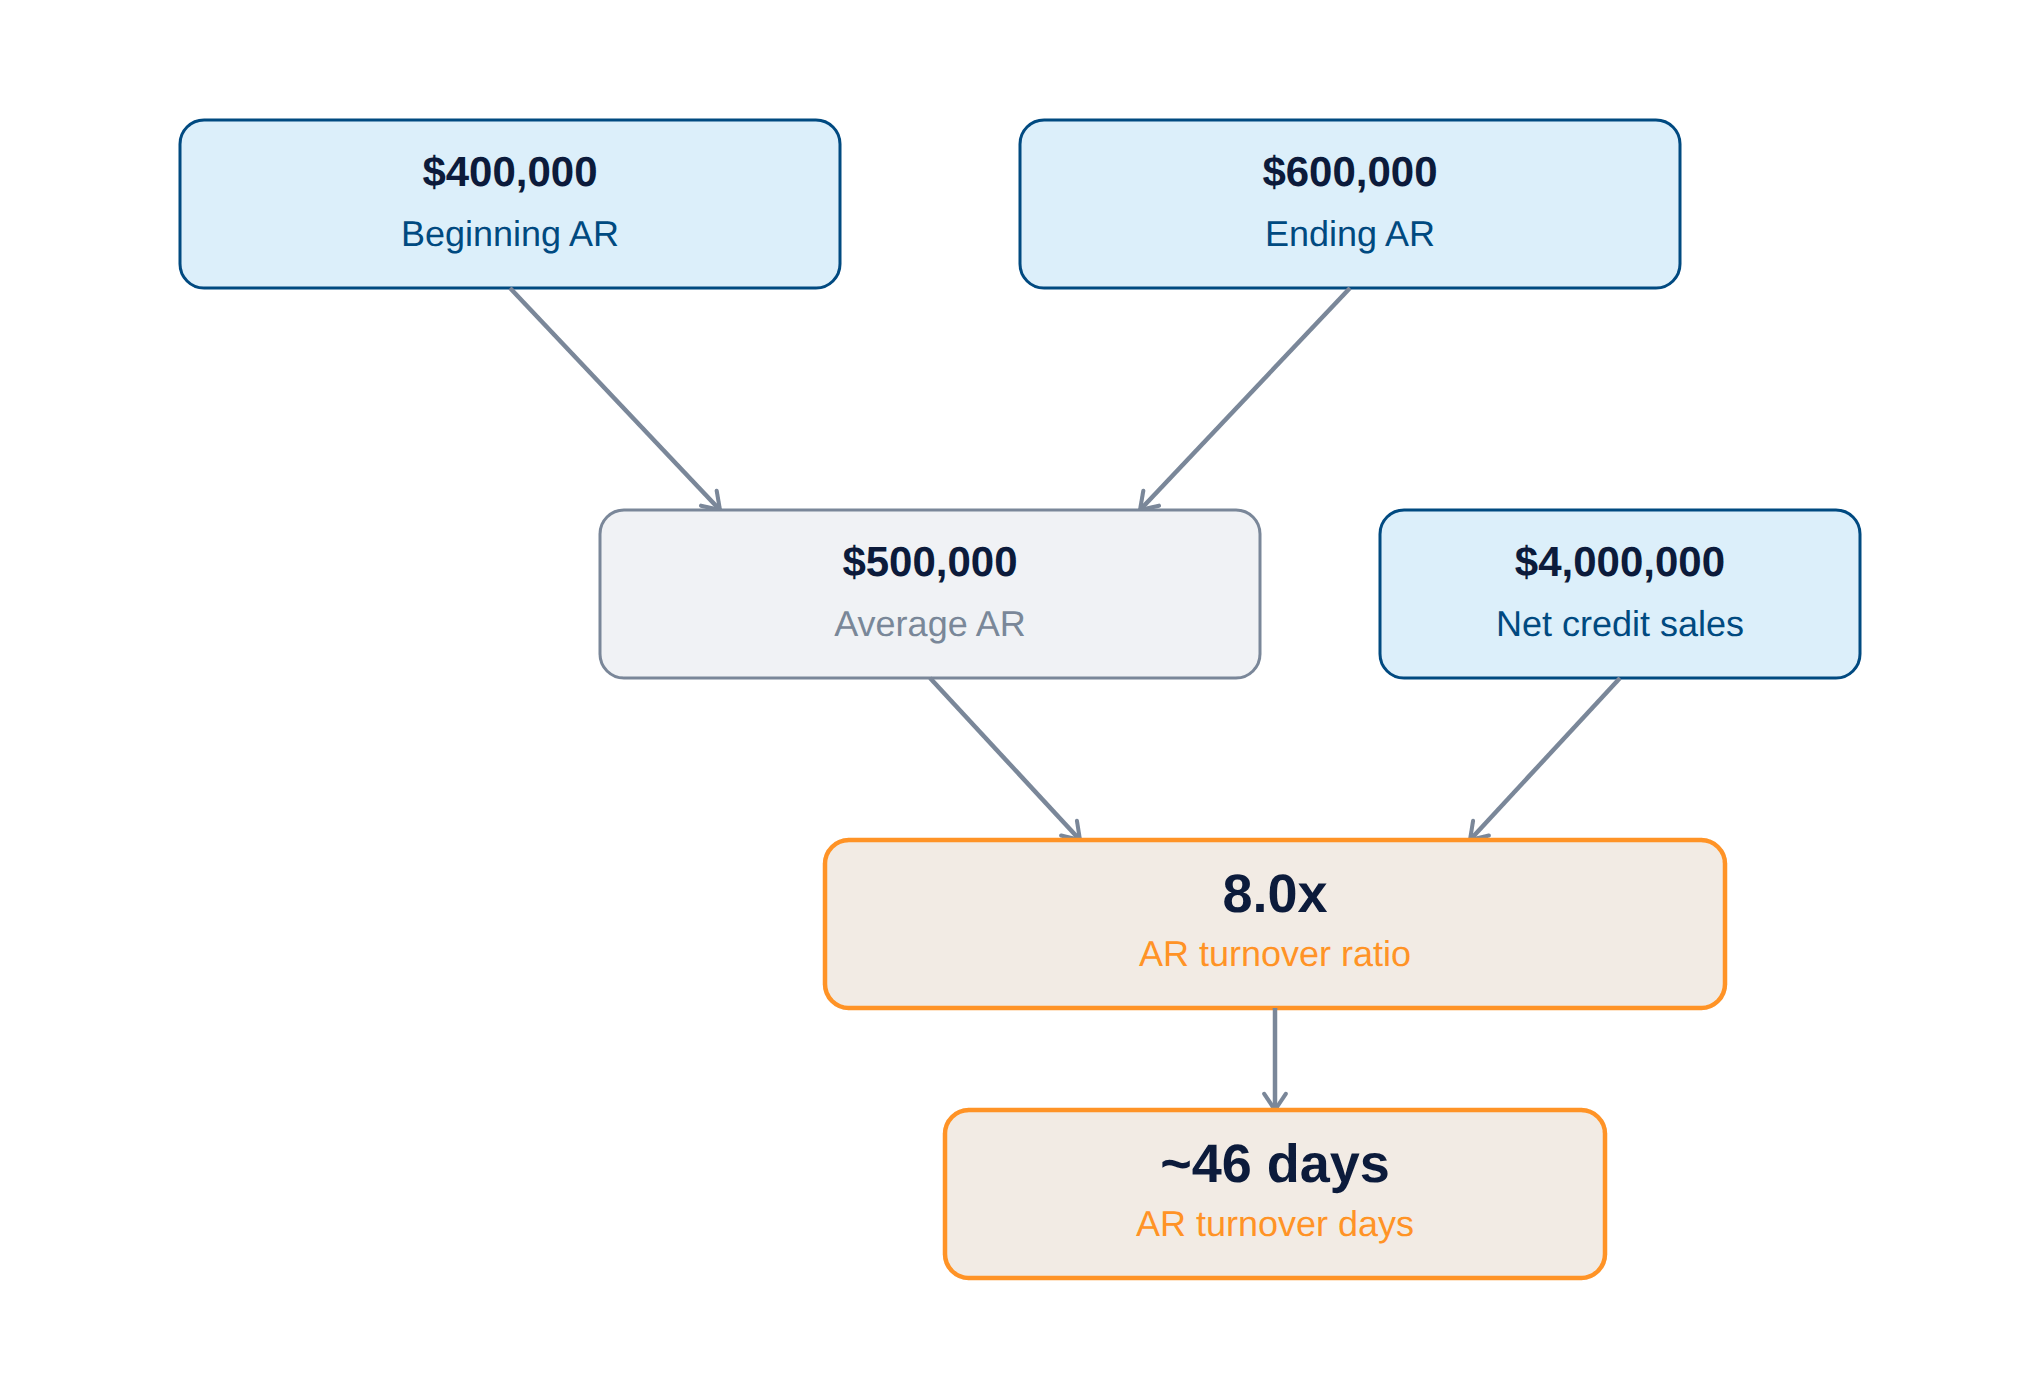
Dans cet exemple, l'entreprise encaisse le solde moyen de ses créances environ huit fois par an, ce qui correspond à un délai moyen de recouvrement d'environ 46 jours. La question de savoir si ce résultat témoigne d’un recouvrement efficace dépend des conditions de paiement définies par l’entreprise, de ses performances historiques, de ses pratiques de facturation et des habitudes de paiement de ses clients. Si l’entreprise propose des conditions de paiement « net à 30 jours », un délai moyen de recouvrement de 46 jours met en évidence un écart qui mérite d’être examiné. Si elle propose des conditions « net à 60 jours », ce même résultat peut être conforme aux attentes.
En quoi les « jours de rotation des créances » et les « jours de recouvrement des créances » apportent un éclairage utile
Le délai moyen de recouvrement des créances convertit le ratio de rotation des créances en nombre moyen de jours pendant lesquels les créances restent impayées, ce qui fournit aux équipes financières un chiffre plus facile à comparer aux délais de paiement réels. La formule est simple :
Durée de rotation des créances = 365 ÷ Taux de rotation des créances
Le taux de rotation des créances et le délai moyen de recouvrement (DSO) expriment la performance de recouvrement de différentes manières. Le taux de rotation des créances indique combien de fois une entreprise encaisse le solde moyen de ses créances au cours d'une période, tandis que le DSO exprime la durée du cycle de recouvrement en jours. Lorsque ces deux calculs s'appuient sur les mêmes données relatives au chiffre d'affaires, aux créances et à la période de référence, ils offrent des perspectives étroitement liées quant à la performance de recouvrement.
Pour un taux de rotation annuel des créances, divisez 365 par ce taux afin de calculer la durée de recouvrement approximative. Pour les périodes comptables plus courtes, les équipes financières doivent utiliser le nombre de jours de la période ou annualiser le taux de manière cohérente. Une entreprise dont le taux de rotation annuel des créances est de 8 a une durée de recouvrement approximative de 46 jours.
Comparer le délai de recouvrement des créances à vos conditions de paiement, qu'il s'agisse d'un délai de 30, 45 ou 60 jours nets, constitue l'un des moyens les plus concrets de déterminer si les recouvrements sont en avance, en retard ou conformes aux engagements de paiement pris par vos clients.
Comment déterminer si votre taux de rotation des créances est satisfaisant
Il n'existe pas de ratio de rotation des créances universel permettant de déterminer si une entreprise affiche de bons résultats. Les résultats pertinents dépendent des conditions de paiement, des pratiques de facturation, de la composition de la clientèle, de la saisonnalité, de la structure des contrats et du calendrier des ventes à crédit.
Commencez par comparer le délai moyen de recouvrement aux conditions de paiement proposées aux clients. Un ratio annuel de rotation des créances peut être converti en nombre approximatif de jours de recouvrement en divisant 365 par ce ratio. Une entreprise dont le ratio de rotation des créances est de 8, par exemple, recouvre le solde moyen de ses créances tous les 46 jours environ. Si la plupart des clients bénéficient de conditions de paiement « net 30 », cet écart peut indiquer des retards de paiement, des litiges relatifs aux factures ou un suivi de recouvrement irrégulier.
Comparez ensuite ce ratio avec les résultats de l'entreprise pour les mois, trimestres ou années précédents. Un ratio stable ou en hausse peut indiquer un recouvrement régulier ou en amélioration. Un ratio en baisse peut signifier que les créances augmentent plus rapidement que les ventes à crédit, même si le résultat actuel ne semble pas problématique en soi.
Les caractéristiques sectorielles fournissent certes un contexte utile, mais elles ne doivent pas être considérées comme des objectifs chiffrés universels. Les entreprises de construction peuvent connaître des cycles de recouvrement plus longs en raison de la facturation au fur et à mesure de l’avancement des travaux, des retenues de garantie et des avenants. Les fabricants et les distributeurs peuvent proposer des délais de paiement variables en fonction de leurs relations avec les clients, du volume des commandes ou des accords d’approvisionnement. Les cabinets de services professionnels peuvent facturer par étape, par phase de projet ou en fonction du temps et des matériaux. Ces différences opérationnelles contribuent à expliquer le résultat, mais la comparaison la plus utile reste celle entre les conditions de paiement réelles de l’entreprise et ses performances historiques.
Comparaison entre les conditions de paiement et la rotation des créances clients
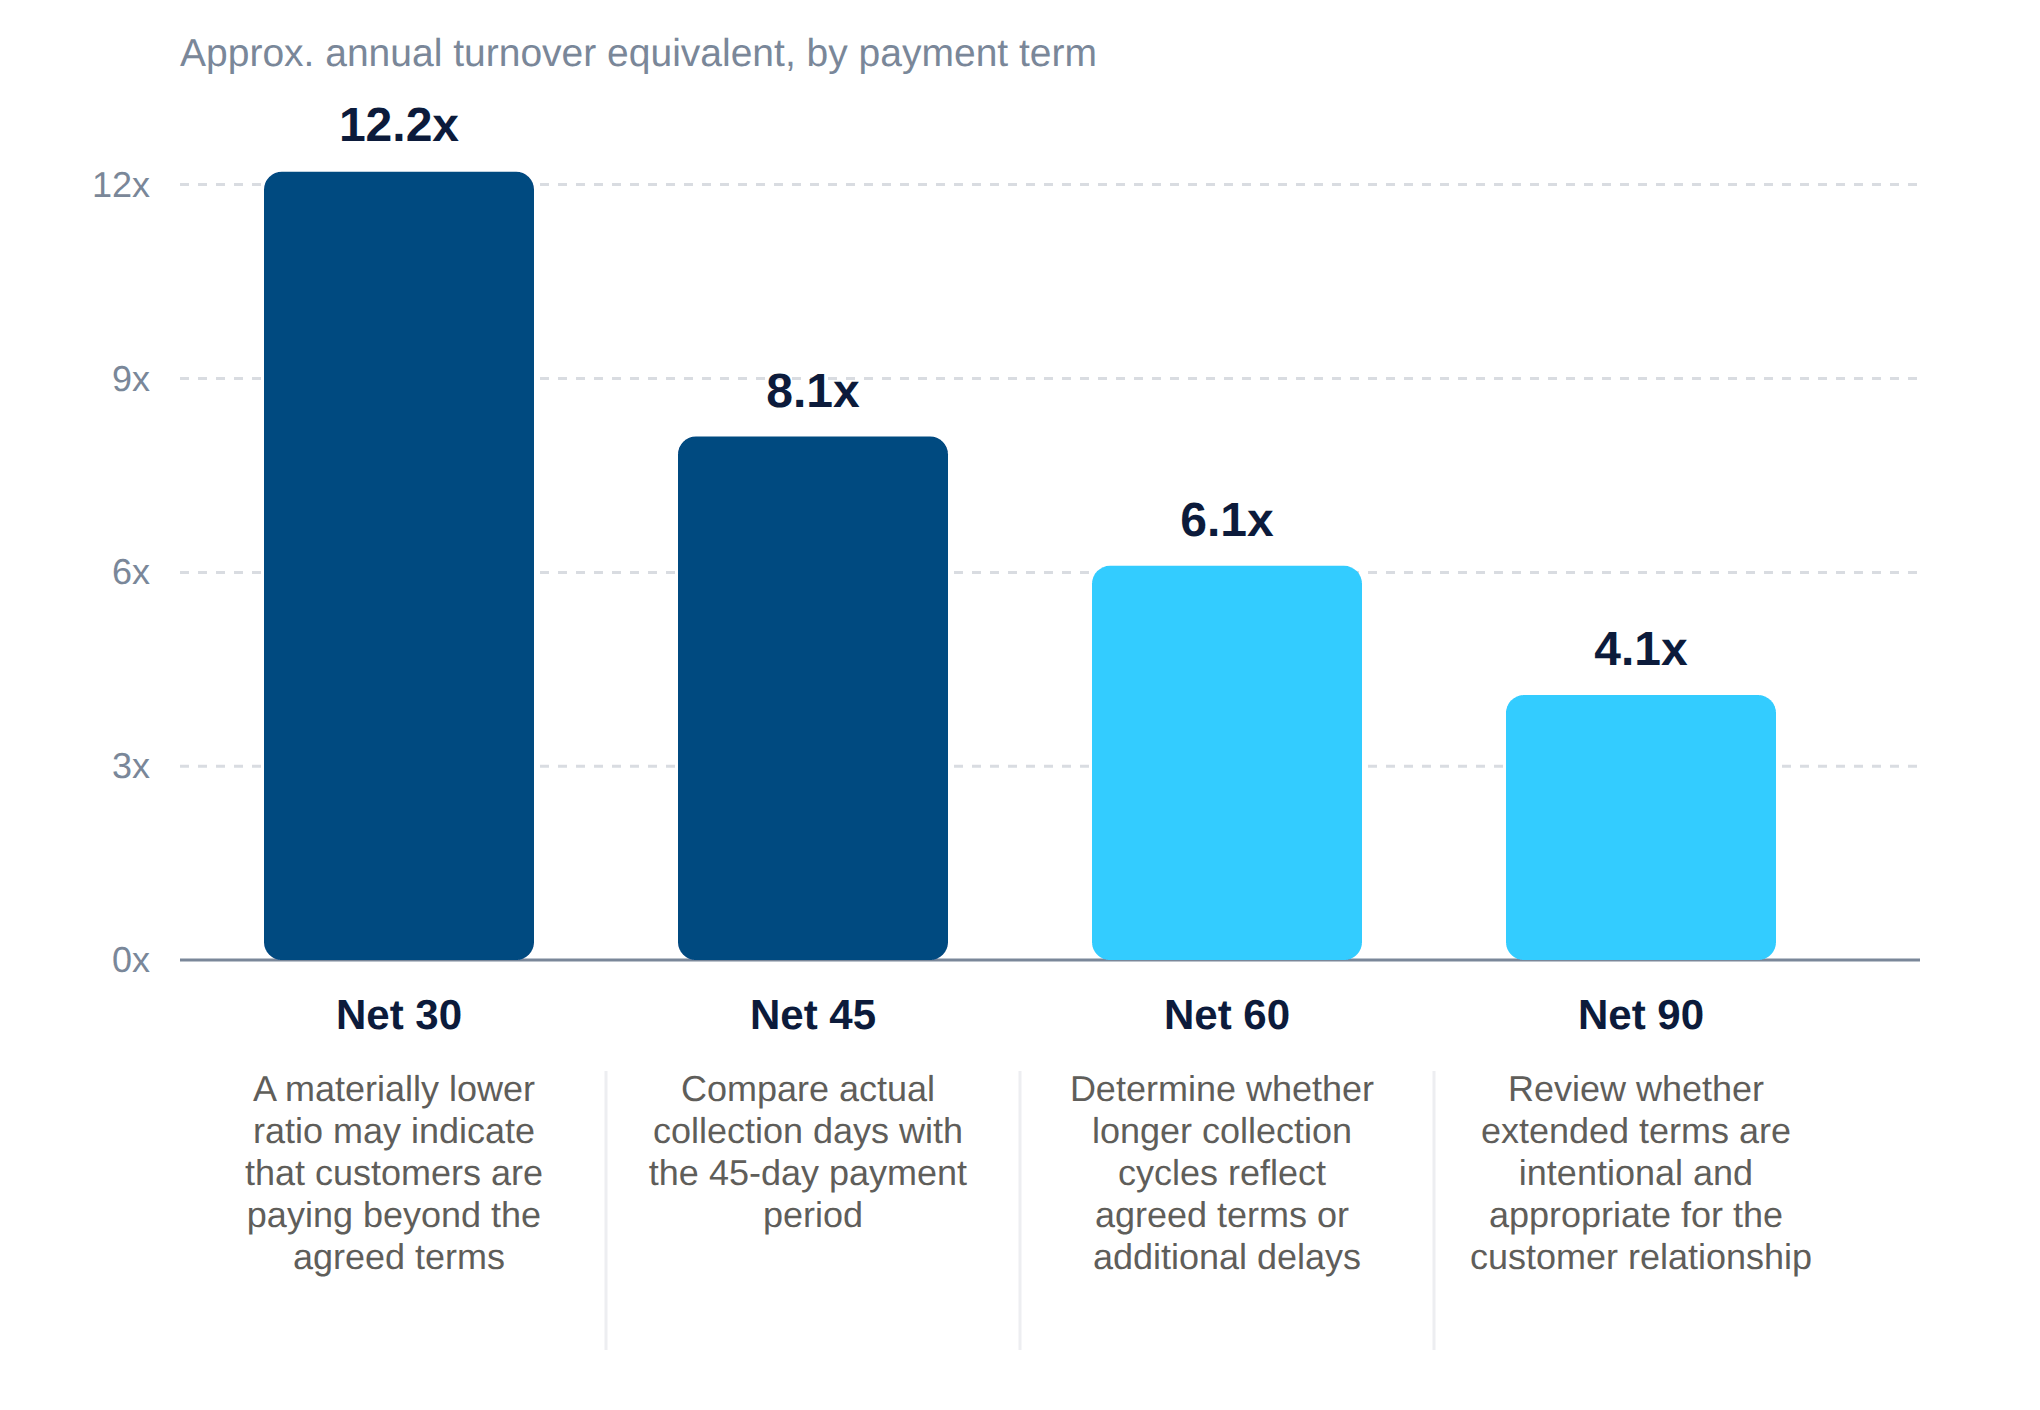
Ces chiffres constituent des repères mathématiques obtenus en divisant 365 jours par la durée de paiement indiquée. Ils ne constituent pas des objectifs de performance et ne tiennent pas compte du calendrier de facturation, des litiges relatifs aux soldes, du comportement des clients, de la saisonnalité ni d’autres facteurs opérationnels.
Comment interpréter des taux de rotation des créances clients élevés, faibles ou en évolution
Un ratio de rotation des créances client élevé témoigne généralement de la ponctualité des paiements des clients, de l’efficacité des contrôles de crédit et d’un recouvrement performant. Il s’agit là d’indicateurs positifs, mais qui méritent d’être examinés de plus près. Si ce ratio est anormalement élevé, l’entreprise applique peut-être des politiques de crédit trop restrictives, ce qui peut freiner la croissance des ventes et dissuader des clients solvables.
Un faible ratio soulève différentes questions. Des recouvrements lents, des litiges de facturation non résolus, un suivi insuffisant ou des crédits accordés de manière trop généreuse peuvent tous contribuer à faire baisser ce ratio. C'est en identifiant le facteur à l'origine de ce résultat que commence véritablement le travail d'analyse.
Guide d'interprétation des ratios (à titre indicatif uniquement, ne constitue pas un conseil)
| Scénario | Ce que cela pourrait signifier | Que vérifier ensuite ? |
| Ratio élevé | Paiements effectués dans les délais, contrôles de crédit efficaces | Vérifier que la politique de crédit ne freine pas les ventes éligibles |
| Faible ratio | Retards de paiement, litiges, crédit excessif | Examiner les catégories de créances anciennes, les registres des contestations et la fréquence des relances |
| Taux en hausse | Améliorer le recouvrement ou resserrer les conditions de crédit | Comparer avec les conditions de paiement et les tendances des ventes |
| Taux de baisse | Retards de paiement, dérive du crédit, problèmes de facturation | Vérifier la concentration de la clientèle, l'ancienneté des créances et l'évolution du délai moyen de recouvrement (DSO) |
Quelle que soit l'évolution de ce ratio, une analyse portant sur plusieurs mois, trimestres ou années apporte davantage de contexte que le résultat d'une seule période. Les équipes financières doivent évaluer la rotation des créances en parallèle des rapports d'ancienneté, du délai moyen de recouvrement (DSO), des litiges liés aux factures, des tendances en matière de créances irrécouvrables, des radiations et de la concentration de la clientèle. Ensemble, ces indicateurs offrent une vision plus complète de la performance des créances et permettent d'identifier les facteurs à l'origine d'un changement.
Quelles sont les limites du ratio de rotation des créances clients ?
Le taux de rotation des créances s'avère particulièrement utile lorsqu'il est calculé de manière cohérente et évalué à la lumière d'informations financières complémentaires. Se baser uniquement sur les soldes de créances d'ouverture et de clôture peut donner lieu à un résultat trompeur pour les entreprises soumises à des variations saisonnières ou celles qui connaissent d'importantes fluctuations au cours de l'année. Dans ces situations, le calcul de la moyenne des soldes mensuels ou trimestriels des créances peut fournir un résultat plus représentatif.
Les résultats peuvent également être faussés lorsque l'on utilise le chiffre d'affaires total au lieu du chiffre d'affaires net à crédit, lorsque quelques clients représentent un pourcentage important des créances en souffrance, ou lorsque des soldes importants font l'objet d'une radiation. Ce ratio ne permet pas non plus d'identifier quelles factures ou quels clients sont à l'origine des retards de paiement. Les équipes financières doivent s'appuyer sur les rapports d'ancienneté des créances, l'historique des paiements par client, les données relatives aux litiges et les tendances en matière de créances irrécouvrables pour analyser les raisons qui expliquent ce résultat.
Quand les petites et moyennes entreprises devraient améliorer leurs processus de gestion des créances clients
Les petites et moyennes entreprises (PME) prennent souvent conscience de la nécessité d’améliorer leurs processus de gestion des créances lorsque le délai moyen de recouvrement (DSO) commence à augmenter, que les créances en souffrance s’accumulent, que la facturation prend du retard, que les litiges se multiplient ou que la visibilité sur la trésorerie devient irrégulière. Chacun de ces signaux justifie un examen plus approfondi. Lorsque plusieurs d’entre eux apparaissent simultanément, c’est probablement le processus sous-jacent, et pas seulement les comptes individuels, qui nécessite une attention particulière.
Les entreprises en pleine croissance sont confrontées à une complexité croissante. L'augmentation du nombre de clients, d'entités, de moyens de paiement et d'exigences en matière de reporting met à rude épreuve des processus qui fonctionnaient bien à plus petite échelle. L'utilisation de tableurs manuels et de systèmes disparates complique l'identification précoce des comptes en souffrance, ce qui oblige les équipes financières à consacrer davantage de temps à la relance réactive des paiements plutôt qu'à la gestion proactive du recouvrement.
Alors, à quel moment une PME devrait-elle améliorer son processus de suivi du taux de rotation des créances clients ? La réponse honnête est : « Avant que les indicateurs ne la forcent à agir. » Les entreprises qui renforcent leur visibilité et la rigueur de leurs processus pendant les périodes de stabilité sont mieux armées pour gérer la volatilité liée à une croissance rapide, à l’élargissement de leur clientèle ou aux changements économiques.
Comment les équipes financières réduisent la charge de travail manuel liée aux rapports sur les créances clients
Les équipes financières réduisent la charge de travail manuel en centralisant les factures, les paiements, les recouvrements, les rapprochements, le reporting et les données clients au sein d’un seul système de gestion d’entreprise, plutôt que de maintenir des processus parallèles répartis entre des tableurs et des outils ponctuels disparates. La centralisation à elle seule élimine une source importante de retards dans le reporting et d’incohérences dans les données.
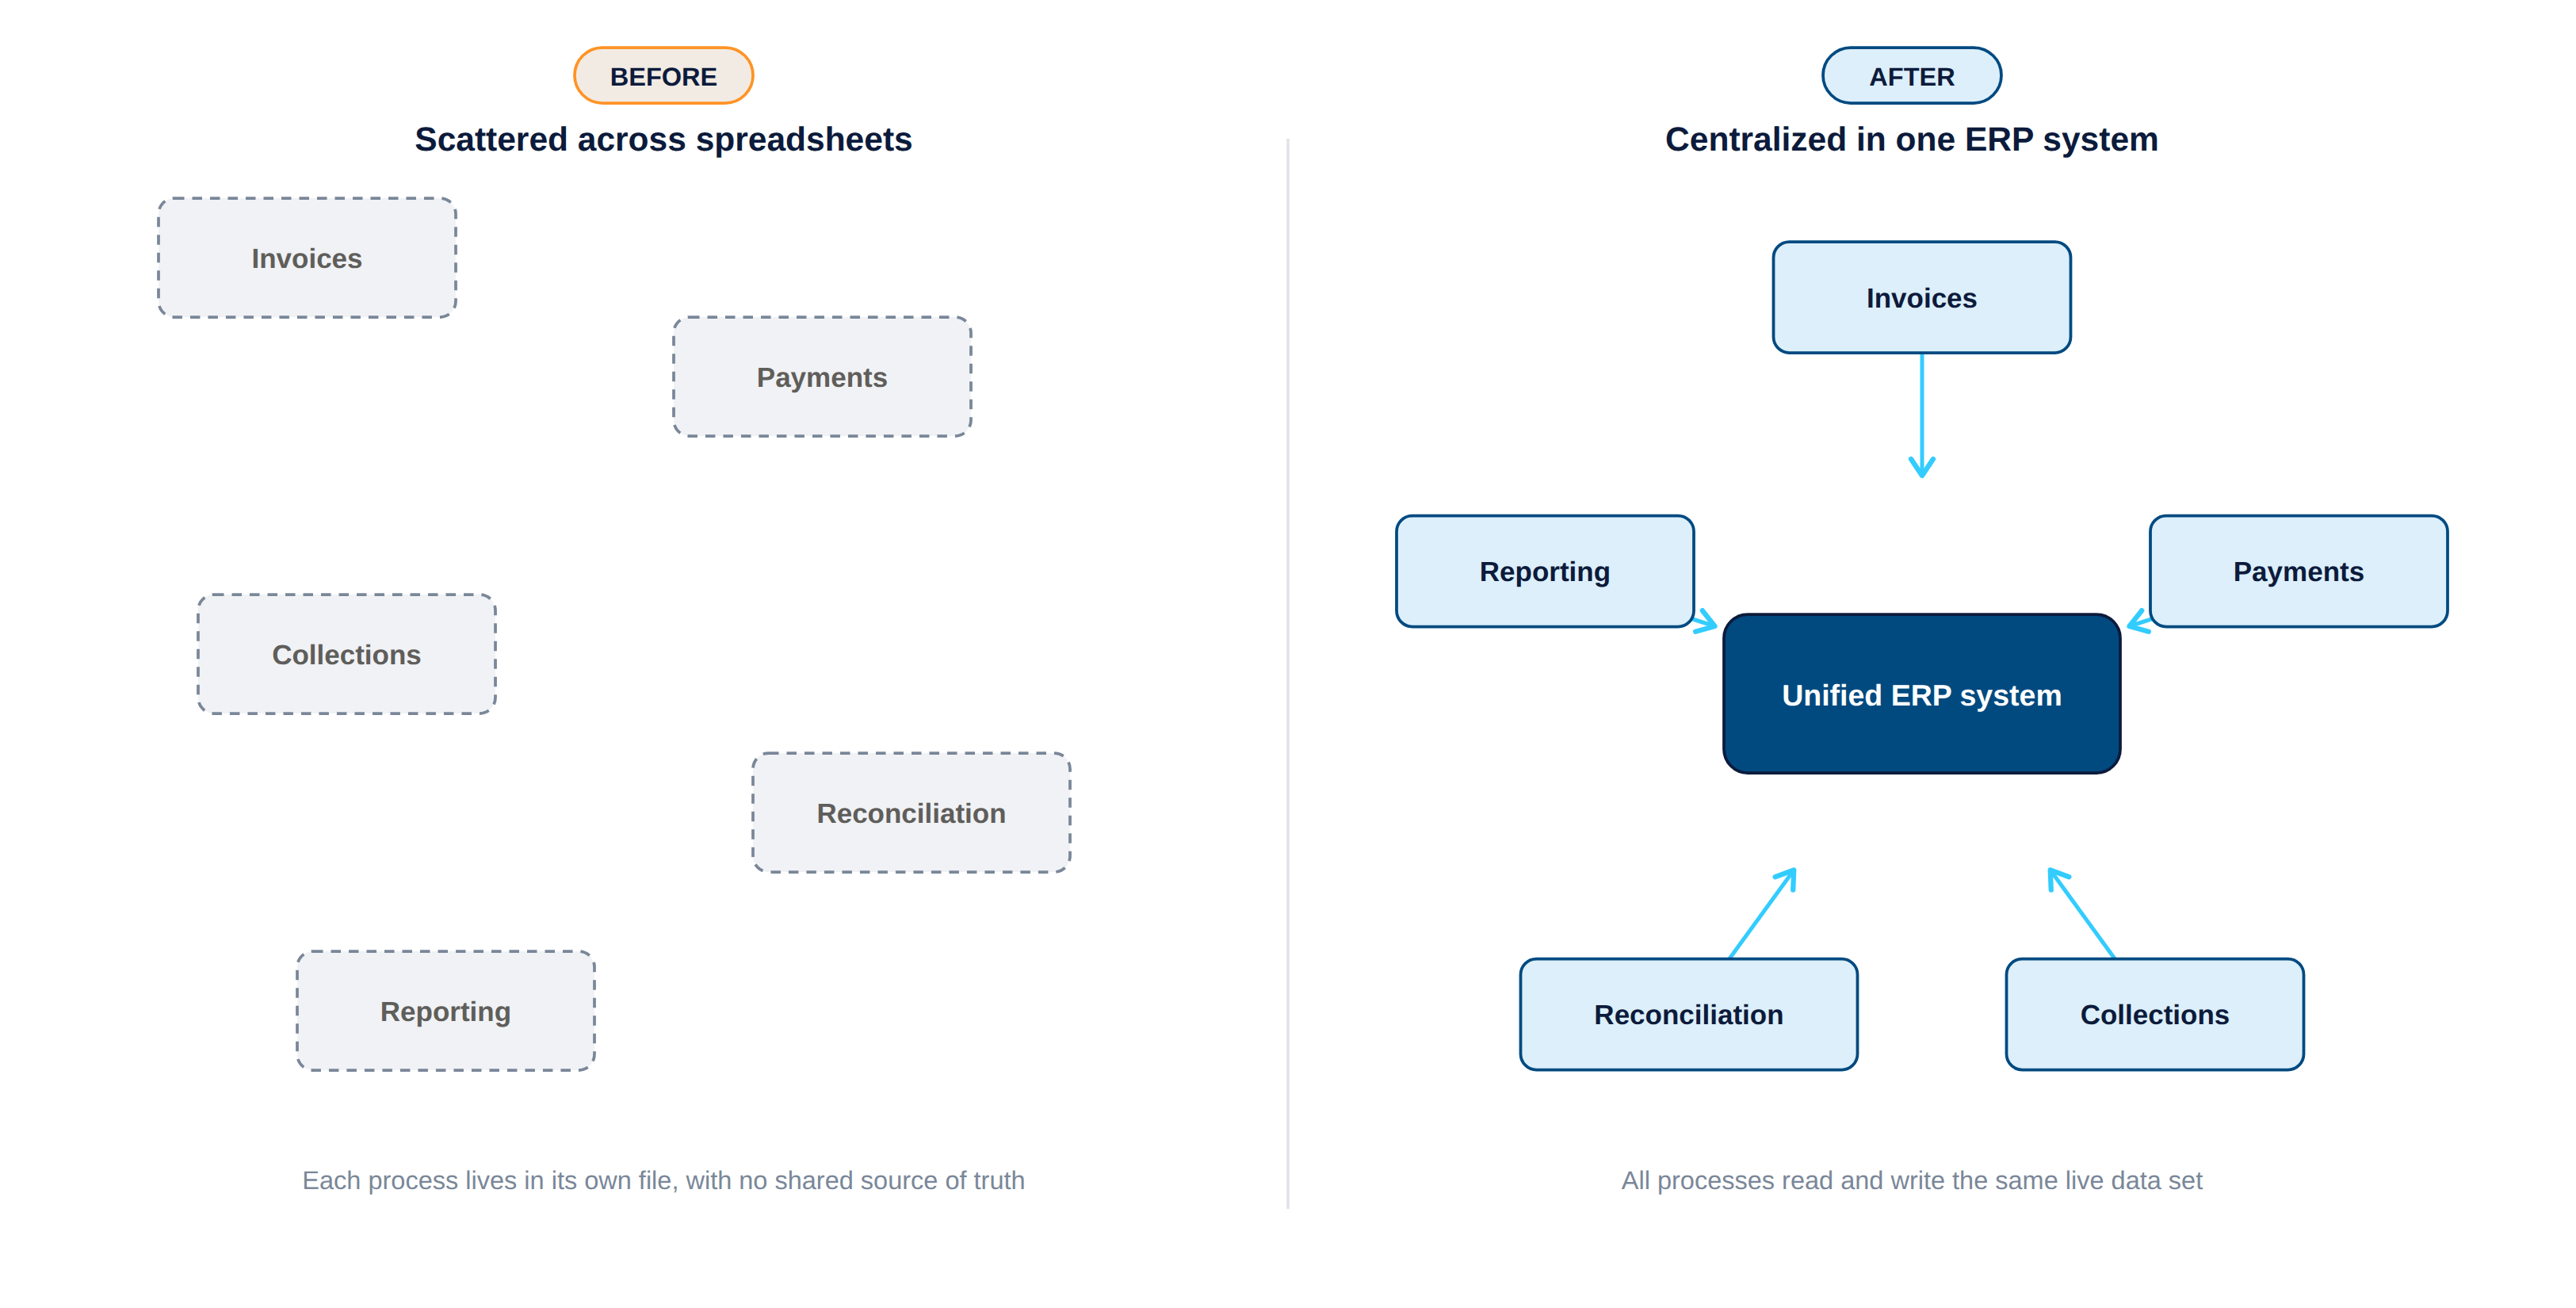
Parmi les exemples concrets de mise en œuvre, on peut citer les rapports automatisés sur l’ancienneté des créances, le suivi des paiements en temps réel, les relevés clients programmés, les alertes en cas d’exception et les tableaux de bord des créances clients qui se mettent à jour sans extraction manuelle de données. Ces fonctionnalités permettent à l’équipe financière de se concentrer davantage sur l’analyse et l’action plutôt que sur la collecte des données. Gérées via une même plateforme, les reporting sur les comptes fournisseurs et les comptes clients permettent aux responsables financiers d’avoir une vue d’ensemble des deux côtés du bilan de fonds de roulement, plutôt que de devoir rapprocher des extraits de données distincts. Cette vue d’ensemble favorise des décisions plus rapides et mieux fondées concernant le calendrier de trésorerie et la liquidité.
Certaines solutions ERP intègrent désormais des fonctionnalités assistées par l’IA qui réduisent encore davantage les tâches répétitives. Acumatica, par exemple, propose un assistant IA qui permet aux utilisateurs du service financier de poser des questions en langage naturel pour identifier les factures récentes non réglées, répertorier les comptes en souffrance ou comparer les créances d’une période à l’autre. Plutôt que de créer manuellement des requêtes, les utilisateurs obtiennent des réponses, des graphiques et des enregistrements exploitables à partir de leurs propres données ERP. La détection d'anomalies alimentée par l'IA d'Acumatica peut également signaler des tendances inhabituelles dans les créances ou les comportements de paiement qui s'écartent des normes historiques, permettant ainsi aux équipes d'examiner les exceptions avant qu'elles ne se transforment en problèmes plus graves.
Comment un ERP aide les entreprises en pleine croissance à améliorer leur taux de rotation des créances clients
Les solutions ERP aident les équipes financières à gérer plus efficacement le ratio de rotation des créances en intégrant dans un système unifié les comptes clients, les comptes fournisseurs, le grand livre, la gestion de trésorerie, les ventes, les stocks et les données clients. Cette interconnexion permet des calculs plus précis du ratio de rotation des créances, car les données utilisées dans la formule proviennent d’une source unique et fiable, et non d’exportations rapprochées manuellement.
L'interconnexion des données financières permet également un reporting plus rapide. Les équipes financières n'ont plus besoin d'attendre les exportations de fin de mois pour évaluer les performances des créances. Les soldes actuels, les récapitulatifs d'ancienneté et l'historique des paiements des clients sont immédiatement accessibles lorsque des décisions doivent être prises. Le logiciel de gestion des créances d'Acumatica inclut la facturation, les relevés, les paiements, la vérification des soldes, les commissions et les rapports clients, couvrant ainsi l'intégralité du flux de travail lié aux créances au sein d'une même plateforme.
L'acceptation intégrée des paiements est un autre moyen pour les systèmes connectés de réduire les frictions dans le cycle de gestion des créances. Lorsque les clients peuvent payer directement à partir d'une facture ou d'un relevé, les paiements sont enregistrés et comptabilisés sans que les équipes financières aient à saisir à nouveau les transactions ni à effectuer de rapprochement avec un prestataire de paiement distinct.
Acumatica prend en charge l'acceptation intégrée des paiements et l'imputation automatique des paiements reçus aux factures en cours, ce qui élimine les étapes manuelles entre le moment où un client effectue un paiement et celui où ce paiement est pris en compte dans les soldes des comptes clients. La réduction du nombre de relais dans le processus garantit que les données relatives aux créances, qui alimentent les indicateurs de rotation des comptes clients et de délai moyen de recouvrement (DSO), restent à jour, offrant ainsi aux équipes financières une vision plus précise de l'état réel des recouvrements.
Les solutions ERP permettent de passer d'un calcul périodique des ratios à un suivi continu des performances. Au lieu de calculer le ratio de rotation des créances une fois par trimestre, les responsables financiers peuvent désormais le suivre en temps réel, au même titre que le délai moyen de recouvrement (DSO), les tranches d'ancienneté des créances et la situation de trésorerie. Cette visibilité en temps réel permet d'identifier les problèmes plus tôt et d'y remédier avec une plus grande précision.
Quelles sont les fonctionnalités ERP les plus importantes pour assurer la visibilité sur le chiffre d'affaires des comptes clients ?
Les fonctionnalités de la solution ERP qui contribuent le plus directement à la visibilité sur le délai de recouvrement des créances sont les rapports en temps réel, les tableaux de bord adaptés aux différents rôles, les rapports automatisés sur l'ancienneté des créances, les analyses détaillées au niveau des clients, les contrôles de crédit et le suivi des paiements. Ensemble, ces fonctionnalités fournissent aux équipes financières les données dont elles ont besoin pour suivre ce ratio en continu, plutôt que de se contenter d'un calcul périodique.
Pour les organisations en pleine croissance, les rapports multi-entités, multidevises et basés sur les rôles apportent des fonctionnalités supplémentaires essentielles. Une entreprise gérant plusieurs unités opérationnelles ou exerçant ses activités à l’international a besoin d’une visibilité sur les comptes clients qui reflète la situation dans son ensemble sans nécessiter de consolidation manuelle. Les rapports et tableaux de bord d’Acumatica prennent en charge la génération de rapports en temps réel, l’application de filtres, la planification de rapports et les vues personnalisées, permettant ainsi aux équipes financières de configurer la visibilité en fonction du fonctionnement réel de leur organisation.
Les rapports assistés par IA et les tableaux de bord intégrés à Acumatica viennent également en renfort aux outils utilisés par les équipes financières pour surveiller la rotation des créances et les indicateurs clés de performance (KPI) associés. Les capacités d’IA sont conçues pour soutenir et accélérer l’examen humain, et non pour se substituer au jugement professionnel qui incombe à la direction financière. Lorsqu’un tableau de bord signale une tendance inhabituelle au niveau des créances, ce signal nécessite toujours l’intervention d’une personne qualifiée pour évaluer le contexte, en déterminer la cause et décider de la ligne de conduite à adopter.
Comment les rapports sur les comptes clients et les comptes fournisseurs améliorent les décisions relatives au fonds de roulement
La rotation des créances ne doit pas être évaluée isolément, car le calendrier des dettes influe autant sur la situation de trésorerie que les performances en matière de recouvrement. Les créances correspondent aux sommes que les clients doivent à l'entreprise ; les dettes correspondent aux sommes que l'entreprise doit à ses fournisseurs. Les deux côtés de cette équation déterminent le montant des liquidités disponibles à un moment donné.
Un ERP connecté pour la gestion des comptes fournisseurs et des comptes clients aide les responsables financiers à équilibrer les encaissements, les décaissements et la planification des liquidités sans devoir recourir à des processus de reporting distincts pour chaque fonction. Lorsque les rapports relatifs aux comptes fournisseurs et aux comptes clients s'appuient sur une base de données commune, les équipes financières peuvent modéliser plus précisément les flux de trésorerie, identifier les décalages entre les cycles d'encaissement et les obligations de paiement, et prendre des décisions plus éclairées quant au moment d'accorder un crédit, d'accélérer les recouvrements ou d'ajuster les échéanciers de paiement.
Mesures concrètes pour améliorer le taux de rotation des créances sans se fier à des approximations
Pour améliorer le taux de rotation des créances clients, il faut commencer par les bases :
- Facturez sans tarder après la livraison.
- Vérifiez l'exactitude de la facture avant de l'envoyer.
- Précisez clairement les conditions de paiement dans les contrats conclus avec les clients.
Chacune de ces mesures permet de réduire les obstacles qui retardent les paiements, et ces trois mesures relèvent toutes de la responsabilité directe de l'équipe financière.
Au-delà de la facture initiale, le suivi régulier des rapports d'ancienneté des créances et la segmentation des comptes en souffrance en fonction de leur montant, de la relation client et de l'historique de paiement permettent de hiérarchiser les relances. Tous les comptes en souffrance ne présentent pas le même risque, et les traiter de la même manière constitue un gaspillage d'efforts de recouvrement. La révision périodique des politiques de crédit, plutôt que d'attendre que des problèmes apparaissent, garantit que les conditions restent adaptées à l'évolution de la clientèle et du modèle économique.
Suivez conjointement la rotation des créances, le délai de rotation des créances, le délai moyen de recouvrement (DSO), les tranches d'ancienneté, le volume des litiges et les radiations. Aucun indicateur pris isolément ne donne une vision complète de la situation, mais leur combinaison permet d'obtenir une image cohérente de la santé du portefeuille de créances, ce qui facilite la prise de décisions éclairées. Documentez clairement les hypothèses de calcul afin que les comparaisons restent cohérentes d'une période comptable à l'autre. Si les données utilisées dans la formule changent, la tendance perd de sa fiabilité.
Les solutions ERP modernes favorisent ce type de rigueur dans les processus en uniformisant la manière dont les données sont saisies, communiquées et analysées. Le logiciel de gestion financière d’Acumatica aide les entreprises en pleine croissance à mettre en place une cohérence dans le reporting et une visibilité opérationnelle qui constituent les fondements d’une approche plus solide et plus proactive de la gestion des créances. L’objectif n’est pas d’atteindre un ratio parfait, mais de disposer d’une équipe financière qui comprenne les facteurs qui influencent ce ratio et sache comment y remédier.
Questions fréquemment posées
Quelle est la formule permettant de calculer le taux de rotation des créances clients ?
La formule du taux de rotation des créances consiste à diviser le chiffre d'affaires net à crédit par le montant moyen des créances pour la même période. Le chiffre d'affaires net à crédit correspond au chiffre d'affaires total à crédit, moins les retours et les remises. Le montant moyen des créances correspond à la somme des créances d'ouverture et de clôture, divisée par deux. Les ventes au comptant doivent être exclues, car elles ne génèrent pas de créances.
Chiffre d'affaires net à crédit = Chiffre d'affaires total à crédit – Retours et remises
Solde moyen des créances = (Solde d'ouverture des créances + Solde de clôture des créances) ÷ 2
Taux de rotation des créances clients = Chiffre d'affaires net à crédit ÷ Montant moyen des créances clients
Comment puis-je calculer le taux de rotation des créances de mon entreprise ?
Pour calculer votre taux de rotation des créances clients, rassemblez le chiffre d'affaires net à crédit pour la période choisie et calculez la moyenne des créances clients en additionnant les soldes d'ouverture et de clôture, puis en divisant le résultat par deux. Divisez ensuite le chiffre d'affaires net à crédit par cette moyenne. La plupart des solutions ERP peuvent extraire automatiquement ces données à partir des registres financiers connectés, ce qui évite d'avoir à les récupérer manuellement.
Que signifie un taux de rotation des créances client élevé ?
Un ratio de rotation des créances client élevé indique généralement que les clients paient dans les délais et que les processus de recouvrement sont efficaces. Dans certains cas, toutefois, cela peut également refléter des politiques de crédit trop restrictives, susceptibles de limiter les ventes à des clients qui seraient par ailleurs solvables. Le contexte a son importance. Comparez ce ratio aux conditions de paiement et aux tendances des ventes avant de tirer des conclusions.
Que signifie un faible taux de rotation des créances clients ?
Un faible taux de rotation des créances clients peut être le signe d'un recouvrement lent, de litiges liés aux factures, d'un suivi insuffisant ou de conditions de crédit trop souples. L'analyse des rapports d'ancienneté des créances, des registres de litiges et de l'historique des paiements des clients permet d'identifier le facteur qui contribue le plus à ce résultat.
Quelle est la différence entre le taux de rotation des créances et le délai moyen de recouvrement (DSO) ?
Le taux de rotation des créances mesure le nombre de fois où une entreprise encaisse le montant moyen de ses créances au cours d'une période donnée. Le délai moyen de recouvrement (DSO) mesure le nombre moyen de jours nécessaires pour encaisser le paiement après une vente. Ces deux indicateurs sont utiles et encore plus pertinents lorsqu'ils sont utilisés conjointement. Le taux de rotation des créances reflète la fréquence des encaissements, tandis que le DSO traduit cette fréquence en un chiffre exprimé en jours, qui peut être directement comparé aux conditions de paiement.
Quel est un bon taux de rotation des créances clients ?
Il n'existe pas de ratio de rotation des créances universel qui convienne à toutes les entreprises. Un bon ratio est celui qui correspond aux conditions de paiement, au modèle de facturation, aux relations avec la clientèle et aux besoins de trésorerie de l'entreprise. Convertissez ce ratio en nombre de jours de recouvrement et comparez le résultat aux conditions de paiement proposées aux clients. Les équipes financières doivent également surveiller si ce ratio augmente, diminue ou reste stable au fil du temps.
En quoi un progiciel de gestion intégré (ERP) facilite-t-il le suivi du taux de rotation des créances clients ?
Les solutions ERP regroupent dans un seul et même système la gestion des comptes clients, des comptes fournisseurs, du grand livre, de la trésorerie et des données clients, ce qui permet de calculer avec plus de précision et en temps réel le délai de recouvrement des créances. Au lieu de rassembler manuellement les données à chaque période, les équipes financières peuvent suivre cet indicateur en temps réel, parallèlement aux rapports de vieillissement des créances, au délai moyen de recouvrement (DSO) et à la situation de trésorerie.
À quel moment une entreprise de taille moyenne devrait-elle optimiser son processus de gestion des créances ?
Parmi les signaux les plus évidents, on peut citer l'augmentation du délai moyen de recouvrement (DSO), l'accumulation de créances en souffrance, les retards de facturation, les litiges fréquents et un manque de visibilité sur la trésorerie. Les entreprises qui parviennent à améliorer la visibilité sur leurs créances et à mettre en place une discipline opérationnelle avant que ces signaux ne deviennent critiques sont mieux armées pour gérer la complexité inhérente à la croissance.
À quoi dois-je comparer mon taux de rotation des créances clients ?
Comparez ce ratio aux conditions de paiement fixées par votre entreprise, aux périodes comptables précédentes, au budget ou aux prévisions de trésorerie, ainsi qu'à l'évolution des habitudes de paiement de vos clients. Les spécificités du secteur peuvent aider à expliquer les différences entre les cycles de recouvrement, mais ce sont généralement les tendances internes et les conditions de paiement convenues qui constituent la base la plus pertinente pour évaluer la performance.
Comment la saisonnalité influe-t-elle sur le taux de rotation des créances clients ?
Les variations saisonnières des ventes et de la facturation peuvent faire en sorte que les soldes d’escomptes d’ouverture et de clôture ne reflètent pas fidèlement l’ensemble de la période considérée. Pour les entreprises soumises à des variations saisonnières, le calcul du montant moyen des escomptes à partir des soldes mensuels ou trimestriels peut donner un résultat plus précis. Les équipes financières devraient également comparer des périodes équivalentes, telles que le même trimestre d’une année à l’autre, plutôt que de comparer directement les périodes de haute saison et celles de basse saison.


