
 Canada (English)
 Colombia
 Caribbean and Puerto Rico
 Ecuador
 India
 Indonesia
 Ireland
 Malaysia
 Mexico
 Panama
 Peru
 Philippines
 Singapore
 South Africa
 Sri Lanka
 Thailand
 United Kingdom
 United States
 AcumatiCares


Les méthodes de recouvrement traditionnelles peuvent rester pratiques pour les entreprises dont le volume de factures est faible et les besoins simples. L'automatisation prend tout son sens lorsque l'augmentation du volume des transactions, un suivi irrégulier, des retards dans le rapprochement des comptes ou une visibilité limitée sur les rapports commencent à nuire aux performances de recouvrement.
Les responsables financiers chargés d'évaluer ces approches ne doivent pas se limiter à comparer les gains de temps potentiels. Cette décision a en effet des répercussions sur les contrôles financiers, la précision des rapports, la communication avec les clients, l'évolutivité et la capacité de l'entreprise à gérer son fonds de roulement.
Ce guide compare l'automatisation des relances et les méthodes de recouvrement traditionnelles pour les activités les plus importantes, explique dans quels cas chaque approche peut être appropriée et identifie les signes avant-coureurs indiquant qu'un processus manuel ne répond plus efficacement aux besoins de l'entreprise.
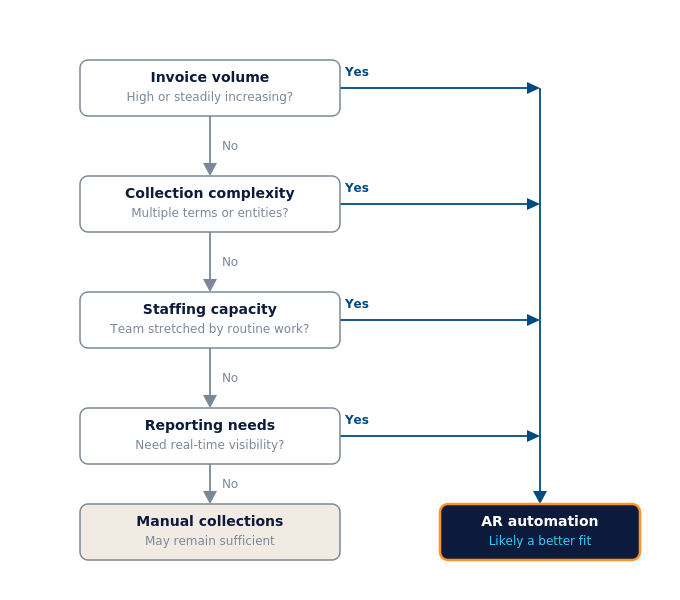
Organigramme des décisions relatives au recouvrement des créances AR
Remarque concernant l'accompagnement professionnel :les décisions relatives à l'automatisation de la comptabilité analytique doivent être conformes aux principes comptables et aux contrôles internes de votre entreprise. Les responsables financiers sont invités à consulter des professionnels qualifiés en comptabilité, audit, fiscalité et conformité, en particulier dans les environnements réglementés, multi-entités ou transfrontaliers.
Principaux enseignements
- Dans le cadre des procédures de recouvrement traditionnelles, ce sont les employés qui se chargent manuellement de la gestion des factures, des relances, du rapprochement des paiements et des escalades.
- L'automatisation du recouvrement utilise des flux de travail logiciels pour standardiser les activités répétitives liées au recouvrement.
- Les processus manuels peuvent rester pertinents lorsque le volume de factures et la complexité du recouvrement sont faibles.
- L'automatisation prend de plus en plus d'importance à mesure que le volume des transactions, le nombre de clients, les exigences en matière de reporting et la complexité opérationnelle augmentent.
- L'automatisation connectée à un progiciel de gestion intégré (ERP) permet de réduire les saisies en double et les besoins de synchronisation en reliant les créances aux commandes, aux paiements, à la trésorerie et aux rapports financiers.
- Les entreprises devraient comparer leurs performances avant et après l'automatisation en se basant sur le délai moyen de recouvrement (DSO), les encours de créances, la précision de l'imputation des paiements, l'efficacité du recouvrement et l'effort fourni par le personnel.
Quelle est la différence entre l'automatisation des créances clients et le recouvrement traditionnel ?
Dans les services de recouvrement traditionnels, ce sont les employés qui se chargent d’effectuer et de coordonner les tâches courantes liées aux comptes clients. L’automatisation de la gestion des comptes clients permet d’exécuter les tâches répétitives grâce à des flux de travail configurables et de concentrer l’attention des employés sur les exceptions et les décisions nécessitant un jugement humain. Les différences concrètes se manifestent en termes de cohérence, de rapidité, de visibilité, de contrôles financiers et de capacité à gérer des volumes de transactions plus importants.
Quelles sont les méthodes de recouvrement traditionnelles ?
Les méthodes de recouvrement traditionnelles sont des processus gérés par les collaborateurs qui font appel à des tableurs, des e-mails, des appels téléphoniques, des rappels d'agenda et un rapprochement manuel des paiements. Bien que ces méthodes puissent convenir lorsque le volume de transactions est faible, il devient de plus en plus difficile d'assurer un suivi cohérent et de produire des rapports précis à mesure que l'entreprise se développe.
Qu'est-ce que l'automatisation de la RA ?
L'automatisation de la gestion des créances s'appuie sur des flux de travail logiciels pour prendre en charge les tâches répétitives liées au recouvrement, notamment l'envoi des factures, les rappels de paiement, les relances, l'affectation des encaissements, l'escalade et le reporting. Les collaborateurs continuent quant à eux de gérer les litiges, les politiques de recouvrement, les relations clients et les transactions inhabituelles.
| Domaine d'évaluation | Collections traditionnelles | Automatisation de la RA |
|---|---|---|
|
Envoi des factures |
Les employés établissent et envoient leurs factures individuellement | Les factures sont générées et transmises selon des processus définis. |
|
Rappels de paiement |
Le personnel assure le suivi des dates d'échéance et contacte les clients manuellement | Les rappels sont envoyés selon des calendriers personnalisables et les règles définies par le client. |
|
Affectation des encaissements |
Les paiements sont rapprochés manuellement avec les factures en cours | Les règles de rapprochement automatisent le traitement des paiements courants |
|
Rapports |
Les rapports peuvent nécessiter des données provenant de plusieurs fichiers ou systèmes | Les rapports sont mis à jour au fur et à mesure du traitement des transactions liées |
|
Contrôles de crédit |
Les employés surveillent les limites et les soldes en souffrance | Les règles et les alertes permettent d'identifier les limites, les risques et les exceptions |
|
Cohérence |
Les procédures peuvent varier selon les employés ou les clients | Les flux de travail permettent d'appliquer les politiques établies de manière plus cohérente |
|
Évolutivité |
Une augmentation du volume de travail nécessite généralement un effort supplémentaire de la part du personnel | Le volume peut augmenter sans que le travail manuel n'augmente proportionnellement |
|
Intervention humaine |
Le personnel gère les activités courantes et exceptionnelles | Le personnel se concentre sur les cas exceptionnels et les décisions des clients |
|
Effort de mise en œuvre |
Une configuration technique minimale peut être nécessaire | La préparation des données, la configuration du flux de travail, les tests et la formation sont nécessaires |
|
Le plus adapté |
Faible volume et exigences simples | Augmentation du volume, de la complexité, du nombre d'entités ou des exigences en matière de reporting |
À quel moment les méthodes de recouvrement traditionnelles commencent-elles à montrer leurs limites ?
- Erreurs de saisie : la saisie manuelle augmente le risque d'erreurs concernant les montants, les codes comptables et les doublons dans les enregistrements.
- Erreurs de rapprochement des paiements : des informations de virement manquantes ou incohérentes compliquent le rapprochement des paiements avec les factures en cours.
- Retards dans le rapprochement : les paiements non comptabilisés entraînent un décalage entre les soldes des clients et les états de trésorerie.
- Suivi irrégulier : le moment choisi pour envoyer un rappel peut dépendre de la disponibilité des salariés et des méthodes de suivi propres à chacun.
- Visibilité limitée : des données fragmentées ou différées compliquent l'identification des priorités en matière de recouvrement et des risques liés à la trésorerie.
- Contraintes en matière d'effectifs : l'augmentation du volume des factures entraîne une charge de travail supplémentaire qui peut nécessiter une augmentation proportionnelle des effectifs.
Ces limites ne signifient pas pour autant que tous les processus manuels doivent être remplacés. La décision dépend de la capacité de l'entreprise à continuer de gérer son volume de recouvrement de manière cohérente, précise et rentable.
En quoi l'intégration d'un progiciel de gestion intégré (ERP) modifie-t-elle la comparaison ?
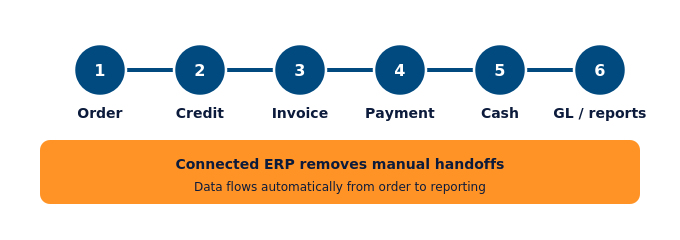
L'intégration constitue un élément clé qui distingue les processus de recouvrement traditionnels des processus automatisés. Un processus manuel peut obliger les collaborateurs à transférer des informations entre les dossiers clients, les commandes, les factures, les mouvements bancaires, les tableurs et le grand livre. L'automatisation reliée à un progiciel de gestion intégré (ERP) permet de réduire ces transferts grâce à l'utilisation de données partagées tout au long du processus « de la commande à l'encaissement ».
Dans Acumatica, les opérations liées aux comptes clients sont reliées aux commandes client, aux fiches clients, aux paiements, à la gestion de trésorerie et au grand livre. Cela permet aux informations relatives aux factures, aux avoirs, aux paiements et aux rapports de circuler au sein de workflows financiers interconnectés, tout en conservant une piste d'audit.
Comment l'analyse du cycle « de la commande à l'encaissement » améliore les décisions en matière de recouvrement
Les analyses « de la commande à l'encaissement » fournissent aux équipes financières les données dont elles ont besoin pour hiérarchiser les recouvrements, suivre l'ancienneté des créances, évaluer les tendances de paiement et identifier les goulots d'étranglement tout au long du cycle « de la facturation à l'encaissement ». En l'absence d'analyses intégrées, les dirigeants ne découvrent souvent les problèmes de trésorerie qu'une fois qu'ils ont déjà eu des répercussions sur les opérations.
Les rapports pratiques sur le cycle « de la commande à l'encaissement » couvrent les tranches d'ancienneté (regroupements des factures impayées en fonction de leur durée de retard), l'évolution du délai moyen de recouvrement (DSO) au fil du temps, l'efficacité du recouvrement par segment de clientèle, le statut de paiement par facture, ainsi que le volume des litiges et les taux de résolution. Ces indicateurs opérationnels constituent des données qui guident les entreprises dans la prise de décisions en matière de crédit, la définition des priorités en matière de personnel et l'établissement des prévisions de trésorerie.
Pour les dirigeants, le résultat le plus important n’est pas un tableau de données, mais une réponse claire à deux questions concrètes : « Quels comptes nécessitent une attention particulière aujourd’hui ? Et quel sera l’impact probable sur la trésorerie du mois prochain ? » Les tableaux de bord connectés aux données ERP en temps réel permettent d’obtenir cette réponse presque instantanément, sans avoir à attendre un rapport manuel. La détection des anomalies alimentée par l’IA d’Acumatica aide également les équipes financières à mettre en évidence des tendances inhabituelles dans les données relatives aux créances, telles que des valeurs aberrantes dans les comportements de paiement ou des écarts de marge, ce qui favorise des décisions plus rapides et plus sûres.
Les fonctionnalités de gestion des commandes client d'Acumatica étendent cette visibilité en amont, en reliant l'activité liée aux commandes au statut des factures et des paiements, ce qui permet aux équipes financières et opérationnelles de partager une vision commune de la santé des comptes clients.
Quelles sont les fonctionnalités qui font la plus grande différence entre le recouvrement manuel et le recouvrement automatisé ?
Les équipes financières en pleine expansion devraient évaluer l'automatisation de la gestion des créances à l'aune de huit capacités fondamentales, qui ont une incidence directe sur la cohérence du recouvrement et la visibilité de la trésorerie.
| Activité de recouvrement | Approche manuelle | Capacité d'évaluation |
|---|---|---|
|
Envoi des factures |
Les employés établissent et envoient les factures | Production programmée et transmission électronique |
|
Suivi des paiements |
Le personnel assure le suivi des dates d'échéance et envoie des rappels | Rappels et processus de relance configurables |
|
Rapprochement des paiements |
Le personnel fait correspondre les paiements aux factures | Affectation des encaissements et gestion des exceptions basées sur des règles |
|
Hiérarchisation des collectes |
Les employés examinent les feuilles de calcul et les rapports de relance. | Alertes, tableaux de bord, analyse de l'ancienneté et indicateurs de risque |
|
Gestion du crédit |
Les limites et les soldes en souffrance sont vérifiés manuellement | Processus de contrôle et d'approbation des limites de crédit |
|
Escalade |
Les mesures prises dépendent de la sensibilisation du personnel | Règles fondées sur l'âge, le solde, le client ou le risque |
|
Rapports |
Des rapports sont établis périodiquement | Tableaux de bord connectés et analyse détaillée au niveau des transactions |
|
Commandes |
Le contrôle repose sur une vérification manuelle | Autorisations, validations, pistes d'audit et workflows d'exception |
D'autres fonctionnalités complémentaires, telles que les portails en libre-service destinés aux clients, la prise en charge multidevises et les analyses financières avancées, sont également importantes, mais leur bon fonctionnement dépend de ces capacités fondamentales.
Pour en savoir plus sur les fonctionnalités d'Acumatica en matière de gestion des créances et de gestion financière globale, consultez les présentations consacrées au logiciel de gestion des créances et au logiciel de gestion financière.
En quoi les procédures de relance et les contrôles de crédit diffèrent-ils selon ces deux approches ?
Dans un processus de recouvrement traditionnel, les collaborateurs surveillent les rapports d'ancienneté des créances, identifient les clients nécessitant un suivi, préparent les courriers et déterminent à quel moment un dossier doit être transmis à un niveau hiérarchique supérieur. La qualité et le délai d'exécution de ces activités peuvent varier en fonction de la charge de travail et de la disponibilité du personnel.
Dans le cadre d'un processus automatisé, des règles prédéfinies peuvent déclencher des rappels, des relances, des alertes de crédit et des tâches d'escalade en fonction des dates d'échéance, des catégories d'ancienneté des créances, des seuils de solde ou des classifications des clients. Les collaborateurs restent chargés de définir les politiques, d'examiner les exceptions et de gérer les situations délicates concernant les clients.
L'automatisation doit venir en soutien — et non se substituer — au jugement humain approprié. La fréquence des communications, le ton utilisé, les règles d'escalade et les politiques de crédit doivent refléter les relations de l'entreprise avec ses clients, ses contrôles internes et les exigences applicables.
À quel moment une entreprise devrait-elle passer d'un système de recouvrement traditionnel à l'automatisation de la gestion des créances ?
Une entreprise devrait envisager de passer à un système automatisé lorsque les opérations de recouvrement manuelles commencent à nuire à la cohérence, à la visibilité ou à la croissance. Il n'existe pas de seuil universel en termes de volume de factures, car cette décision dépend également du nombre de clients, de la complexité des paiements, des effectifs disponibles, des entités concernées, des devises et des exigences en matière de reporting.
Envisagez de vous pencher sur l'automatisation de la gestion des comptes clients et sur les flux de travail financiers connectés à un ERP si votre équipe est confrontée à l'une des situations suivantes :
- Le volume des factures a augmenté plus rapidement que les capacités de l'équipe chargée du recouvrement.
- Le délai moyen de recouvrement (DSO ; nombre moyen de jours nécessaires pour recouvrer un paiement après la réalisation d'une vente) est en hausse depuis au moins deux trimestres consécutifs.
- La précision des prévisions de trésorerie a diminué malgré la stabilité du chiffre d'affaires.
- Le rapprochement des paiements entraîne régulièrement un retard qui se répercute sur la période suivante.
- Les clients reçoivent des informations incohérentes ou tardives concernant leurs soldes impayés.
- Les décisions en matière de crédit reposent sur des informations qui datent déjà de plusieurs jours lorsqu'elles parviennent au décideur.
- Le nombre de litiges augmente, sans qu'il n'existe de procédure claire pour leur résolution.
- Les responsables financiers ne disposent pas d'une visibilité en temps réel sur la situation de l'entreprise en matière de créances clients.
- Les activités de recouvrement progressent plus rapidement que le chiffre d'affaires ou le volume des transactions.
- Ces effectifs supplémentaires sont principalement nécessaires pour mener à bien des tâches répétitives liées au recouvrement.
- Les responsables ne sont pas en mesure de déterminer quels comptes nécessitent une attention immédiate.
- Selon les employés, les procédures de rappel ou d'escalade varient.
- Les informations relatives aux clients, aux factures et aux paiements doivent être rapprochées entre plusieurs systèmes.
En résumé : lorsqu'une équipe qui s'agrandit et assume une charge de travail plus importante obtient des résultats identiques, voire inférieurs, c'est que les processus qui ont permis à l'entreprise d'atteindre ce stade de croissance sont désormais devenus un problème.
Quelle méthode de recouvrement est la plus adaptée ?
| Situation économique | Les recouvrements traditionnels pourraient suffire | L'automatisation de l'AR pourrait être une solution appropriée |
|---|---|---|
|
Volume de factures |
Faible et relativement stable | Élevé ou en augmentation constante |
|
Complexité du recouvrement |
Des conditions de paiement simples et peu d'exceptions | Plusieurs termes, groupes de clients, entités ou types d'exceptions |
|
Ressources humaines |
L'équipe dispose de capacités suffisantes | Les tâches routinières limitent les activités à plus forte valeur ajoutée |
|
Rapports |
Les rapports périodiques répondent aux besoins de la direction | Les dirigeants ont besoin d'une vision claire de l'évolution des créances, des risques et de la trésorerie |
|
Suivi |
Le personnel peut communiquer de manière cohérente | Les rappels sont retardés ou irréguliers |
|
Réconciliation |
Les paiements sont faciles à identifier et à comptabiliser | Le rapprochement génère des retards récurrents |
|
Croissance |
On ne prévoit que peu de changements à court terme | Le nombre de clients et le volume des transactions sont en hausse |
Comment une entreprise peut-elle passer d'un système de recouvrement traditionnel à l'automatisation de la gestion des créances ?
Le passage des procédures de recouvrement traditionnelles à l'automatisation par réalité augmentée doit se faire progressivement, plutôt que par le remplacement immédiat de toutes les activités manuelles. L'objectif est d'automatiser les tâches répétitives tout en préservant les contrôles, les relations avec la clientèle et le jugement humain nécessaires pour traiter les cas exceptionnels et prendre des décisions délicates en matière de recouvrement.
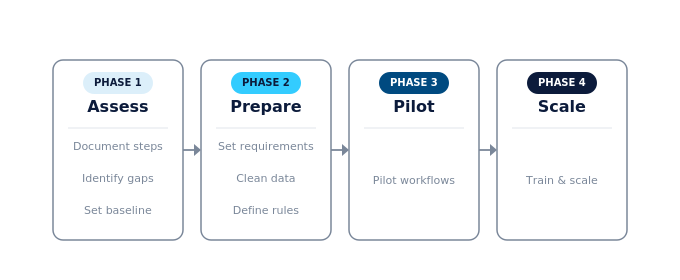
- Documentez le processus actuel. Décrivez la manière dont l'entreprise gère la réception des factures, les relances de paiement, le rapprochement des paiements, les litiges, la remontée des problèmes, les décisions de crédit et le reporting. Identifiez les collaborateurs et les systèmes impliqués à chaque étape.
- Identifiez les principaux goulots d'étranglement liés aux tâches manuelles. Déterminez quelles activités sont à l'origine du plus grand nombre de retards, d'erreurs, de suivis incohérents ou de charge de travail pour le personnel. Ces domaines doivent constituer les premières priorités en matière d'automatisation.
- Définissez des indicateurs de référence. Enregistrez les DSO (délais de recouvrement), les soldes en souffrance, la précision de l'imputation des paiements, l'efficacité du recouvrement, les délais de résolution des litiges et l'effort fourni par le personnel. Fixez des objectifs précis permettant d'évaluer si l'automatisation améliore les performances.
- Définir les besoins et évaluer la technologie. Déterminer quels flux de travail doivent être automatisés et si la solution peut s'interfacer avec les dossiers clients, les factures, les paiements, la gestion de trésorerie et le grand livre. Les équipes financières doivent également évaluer les exigences en matière de reporting, de sécurité, de validation, de piste d'audit et d'intégration.
- Nettoyez les données relatives aux clients et aux factures. Vérifiez les coordonnées des clients, les conditions de paiement, les limites de crédit, les soldes impayés, le statut des factures et l'historique des litiges. L'automatisation des données incomplètes ou inexactes peut multiplier les erreurs au lieu d'améliorer le recouvrement des créances.
- Définir les règles, les contrôles et les responsabilités. Mettre en place des calendriers de rappel, des critères d'escalade, des exigences en matière d'approbation, des politiques de crédit, ainsi que les situations nécessitant une intervention humaine. Attribuer la responsabilité du suivi des exceptions et de la gestion des flux de travail après la mise en œuvre.
- Testez des flux de travail à fort impact. Commencez par des activités telles que l'envoi des factures, les relances de paiement ou le rapprochement des paiements courants. Tester un nombre limité de flux de travail permet à l'équipe d'identifier les problèmes avant d'étendre l'automatisation à l'ensemble du processus de recouvrement.
- Formez vos collaborateurs, évaluez les résultats et développez progressivement le système. Assurez-vous que vos collaborateurs comprennent quelles activités sont automatisées, quelles exceptions nécessitent leur intervention et en quoi leurs responsabilités vont évoluer. Évaluez les performances sur plusieurs cycles de facturation et ne développez l'automatisation qu’une fois que les premiers flux de travail produisent des résultats fiables.
Une transition progressive permet aux équipes financières de comparer les résultats obtenus grâce à l'automatisation avec leurs performances antérieures, obtenues manuellement. Elle donne également à l'entreprise le temps d'affiner ses données, ses politiques, ses contrôles et les responsabilités de ses collaborateurs sans perturber la communication avec les clients ni les opérations quotidiennes de recouvrement.
En quoi l'intégration d'un progiciel de gestion intégré (ERP) modifie-t-elle la comparaison ?
Le fait de relier les comptes clients à la gestion de trésorerie et aux comptes fournisseurs offre également aux responsables financiers une vision plus complète du fonds de roulement. Les comptes clients reflètent les encaissements attendus, tandis que les comptes fournisseurs indiquent les décaissements à venir. Pour une explication plus détaillée de la manière dont ces fonctions s’articulent, consultez le guide d’Acumatica sur les progiciels de gestion intégrée (ERP) pour les comptes fournisseurs et les comptes clients.
Schéma de la chaîne de trésorerie « de la commande à l'encaissement »
Comment les entreprises devraient-elles évaluer les performances des procédures de recouvrement manuelles et automatisées ?
Pour déterminer si l'automatisation de la gestion des créances améliore les performances en matière de recouvrement, les entreprises doivent comparer les résultats à une référence documentée issue d'un processus manuel. Cette comparaison doit s'appuyer sur des définitions cohérentes des indicateurs clés de performance (KPI), des sources de données et des périodes de référence, afin de pouvoir mesurer les changements de manière fiable. Aucun indicateur ne fournissant à lui seul une vision complète de la situation, les responsables financiers doivent évaluer conjointement la rapidité de recouvrement, l'exposition aux impayés, la précision, l'effort fourni par le personnel et les prévisions.
| indicateur clé de performance | Ce que cela révèle | Comparaison des utilisations |
|---|---|---|
|
Délai moyen de recouvrement |
Délai moyen de recouvrement | Comparer la rapidité de collecte avant et après l'automatisation |
|
Répartition par tranche d'âge |
Où se concentrent les soldes impayés ? | Déterminer si le nombre de factures transférées vers des tranches d'ancienneté plus élevées diminue |
|
Indice d'efficacité du recouvrement |
Pourcentage des créances recouvrables qui ont été recouvrées | Évaluer la performance globale du recouvrement |
|
Exactitude des demandes de paiement |
Pourcentage de paiements correctement mis en correspondance | Déterminer si l'automatisation permet de réduire les erreurs de mise en correspondance |
|
Solde total en souffrance |
Montant des factures en souffrance | Identifier les changements dans l'exposition du portefeuille de créances |
|
Délai de règlement des litiges |
Délai nécessaire pour régler les litiges liés aux factures | Vérifier si les flux de travail interconnectés permettent de réduire les retards |
|
Temps de travail du personnel par cycle de collecte |
Charge administrative requise | Évaluer si le travail répétitif a diminué |
|
Précision des prévisions de trésorerie |
Différence entre les recettes prévues et les recettes réelles | Déterminer si la visibilité s'est améliorée |
Le suivi de ces indicateurs a pour objectif d'améliorer la prévisibilité, d'accélérer la conversion des liquidités, de clarifier les rapports et de réduire la charge de travail manuel. Voici à quoi ressemble un cadre de mesure concret :
- Performances de référence pour chaque indicateur clé de performance (KPI) avant la mise en œuvre des changements, sur la base d'au moins 90 jours de données.
- Automatisez les processus prioritaires en fonction des domaines présentant les plus grandes lacunes, en commençant par la réception des factures, les relances de paiement et l'affectation des encaissements.
- Analysez les tendances à intervalles de 60 et 90 jours après la mise en œuvre afin de déterminer si les indicateurs clés de performance (KPI) évoluent dans la bonne direction.
- Affiner les politiques en fonction des conclusions tirées des données, en ajustant si nécessaire la fréquence des relances, les seuils de crédit ou les règles d'escalade.
Ce cadre favorise un cycle d'amélioration continue plutôt qu'une mise en œuvre ponctuelle. Les définitions des indicateurs clés de performance (KPI) et les méthodes de mesure doivent être conformes aux principes comptables de votre organisation et faire l'objet d'un accord avec la direction financière avant le début de la mise en œuvre.
Choisir le bon modèle de réalité augmentée en fonction du niveau de maturité de l’équipe financière
L'automatisation via la réalité augmentée et les procédures de recouvrement traditionnelles peuvent toutes deux constituer des approches viables, mais elles s'adaptent à des conditions d'exploitation différentes. Le recouvrement manuel peut rester approprié pour les entreprises dont le volume de factures est faible, la complexité limitée et les effectifs suffisants. L'automatisation devient plus utile lorsque la croissance entraîne un suivi irrégulier, des retards dans le rapprochement des comptes, une visibilité limitée sur la trésorerie ou une charge administrative croissante.
Les responsables financiers devraient fonder leur décision sur les limites mesurables des processus plutôt que d'adopter l'automatisation simplement parce qu'elle est disponible. Il convient de documenter le flux de travail actuel, d'établir des indicateurs de référence, d'identifier les goulots d'étranglement les plus importants et de déterminer si l'automatisation permettrait d'améliorer la cohérence, les contrôles, la visibilité et l'évolutivité.
Acumatica relie la gestion des comptes clients aux commandes clients, aux paiements, à la gestion de trésorerie et au grand livre. Découvrez les fonctionnalités d'Acumatica en matière de gestion des comptes clients pour voir comment les flux de travail intégrés à l'ERP peuvent accompagner une structure financière en pleine croissance.
Questions fréquemment posées
Quelle est la principale différence entre l'automatisation des relances et les procédures de recouvrement traditionnelles ?
Dans le cadre des processus de recouvrement traditionnels, les employés doivent suivre les factures, envoyer des rappels de paiement, contacter les clients, faire le rapprochement des paiements et mettre à jour les rapports manuellement. L'automatisation de la gestion des créances utilise des flux de travail logiciels configurables pour effectuer ces tâches routinières de manière cohérente. Les employés restent responsables des exceptions, des litiges, des décisions de crédit, des politiques de recouvrement et des relations avec la clientèle.
L'automatisation du recouvrement des créances est-elle toujours plus efficace que le recouvrement manuel ?
Non. Le recouvrement manuel peut s'avérer suffisant pour les entreprises dont le volume de factures est faible, les conditions de paiement simples, les exceptions peu nombreuses et qui disposent d'effectifs suffisants pour assurer un suivi régulier. L'automatisation de la gestion des créances prend tout son sens à mesure que le volume des transactions, le nombre de clients, les exigences en matière de reporting et la complexité du recouvrement augmentent. Le choix de la meilleure approche dépend des besoins, des ressources et des projets de croissance de l'entreprise.
À quel moment une entreprise devrait-elle passer d'un recouvrement manuel à l'automatisation de la gestion des créances ?
Une entreprise devrait envisager l'automatisation de la gestion des créances lorsque les processus manuels commencent à freiner l'efficacité du recouvrement ou la croissance. Parmi les signes avant-coureurs, on peut citer l'allongement du délai moyen de recouvrement (DSO), des retards récurrents dans les rapprochements comptables, un suivi client irrégulier, l'augmentation des soldes en souffrance, une visibilité limitée sur la trésorerie, ainsi que le fait que les employés consacrent davantage de temps à des tâches administratives répétitives qu'au traitement des litiges, à l'analyse et à la gestion de la relation client.
Quelles opérations de recouvrement peuvent être automatisées ?
Les entreprises peuvent automatiser la création et l'envoi des factures, les rappels de paiement, les avis de relance, l'affectation systématique des encaissements, les alertes relatives aux limites de crédit, la hiérarchisation des recouvrements, les tâches de remontée hiérarchique et les rapports sur l'ancienneté des créances. Les activités liées aux litiges, aux transactions inhabituelles, aux situations délicates concernant les clients ou aux modifications des politiques de crédit doivent continuer à faire l'objet d'un examen et d'une validation appropriés par le personnel.
L'automatisation de la gestion des créances remplace-t-elle les employés chargés de cette tâche ?
L'automatisation de la gestion des comptes clients ne rend pas superflus les collaborateurs chargés de cette fonction. Elle permet de réduire les tâches répétitives, telles que l'envoi de relances de routine, le rapprochement des paiements simples et la mise à jour des rapports. Les collaborateurs peuvent ainsi se consacrer davantage aux litiges de paiement, aux comptes complexes, aux décisions de crédit, à la communication avec les clients, à l'amélioration des processus et à d'autres activités nécessitant de l'expérience et du discernement.
Comment une entreprise peut-elle comparer ses résultats avant et après la mise en place de l'automatisation de la gestion des créances ?
Avant la mise en œuvre, établissez des mesures de référence concernant le délai moyen de recouvrement (DSO), la répartition par ancienneté des créances, les soldes en souffrance, l'efficacité du recouvrement, la précision de l'imputation des paiements, le délai de résolution des litiges, la précision des prévisions de trésorerie et la charge de travail du personnel. Réexaminez ces mêmes indicateurs environ 60 et 90 jours après la mise en œuvre, en utilisant des définitions et des périodes de référence cohérentes. Tenez compte des variations du volume des ventes, de la composition de la clientèle, des conditions de paiement et de la saisonnalité lors de l'interprétation des résultats.
Quels sont les inconvénients de l'automatisation de l'AR ?
Parmi les inconvénients potentiels, on peut citer les coûts de mise en œuvre, les exigences d'intégration, la formation des collaborateurs, la maintenance des flux de travail et la dépendance à l'égard de données précises sur les clients et les factures. Des règles mal configurées peuvent également générer des rappels ou des escalades inappropriés. Les entreprises peuvent réduire ces risques grâce à une mise en œuvre progressive, à des politiques clairement définies, à des tests, à la préparation des données et à un examen humain des exceptions et des communications sensibles avec les clients.
L'automatisation de la gestion des créances liée à un progiciel de gestion d'entreprise (ERP) est-elle plus efficace qu'un outil de recouvrement autonome ?
Aucune de ces deux approches n’est systématiquement meilleure que l’autre. L’automatisation des créances clients connectée à un progiciel de gestion intégré (ERP) peut réduire les transferts de données en reliant le recouvrement aux dossiers clients, aux commandes, aux factures, aux paiements, à la gestion de trésorerie et au grand livre. Un outil autonome peut offrir des fonctionnalités de recouvrement spécialisées ou un déploiement plus simple. Les entreprises doivent comparer la fiabilité de l’intégration, les fonctionnalités, les contrôles, l’évolutivité, l’effort de mise en œuvre et le coût total en fonction de leurs besoins.


